 khrisna-pertiwi
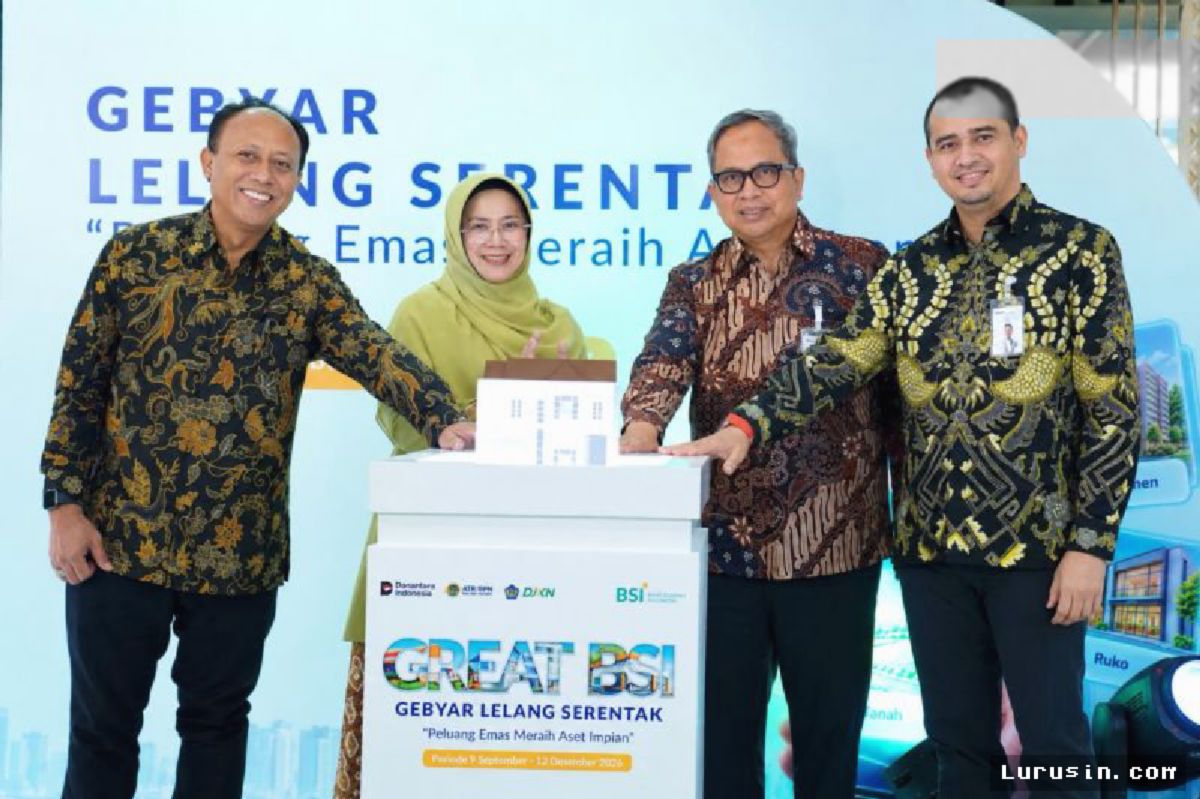
Langkah strategis kembali diambil oleh PT Bank Syariah Indonesia Tbk (BSI) dalam merespons tantangan kualitas aset di tengah dinamika makroekonomi yang dinamis. Di balik laju pertumbuhan pembiayaan bank syariah terbesar di Indonesia ini, penguatan di lini manajemen risiko terus digenjot untuk memastikan rasio pembiayaan bermasalah atau non-performing financing (NPF) tetap berada dalam koridor aman. Salah satu amunisi utama yang kini diterjunkan adalah pelaksanaan program maraton bertajuk Gebyar Auction (GREAT).
Melalui inisiatif tersebut, emiten berikrar syariah ini memasang target ambisius: mengeksekusi sedikitnya 2.000 frekuensi lelang atas jaminan dari pembiayaan yang tertahan. Penjualan jaminan ini bukan sekadar agenda rutin tahunan, melainkan sebuah aksi korporasi terstruktur untuk mempercepat eksekusi Agunan Yang Diambil Alih (AYDA) serta mengembalikan likuiditas yang sempat membeku pada aset-aset tidak produktif.
Strategi Penyehatan Neraca di Tengah Ketidakpastian Ekonomi
Penanganan pembiayaan bermasalah dalam ekosistem keuangan syariah menuntut ketelitian ekstra. Berbeda dengan mekanisme perbankan konvensional, skema penyehatan neraca harus senantiasa berada dalam garis koridor syariah tanpa mengurangi ketegasan eksekusi jaminan. Program GREAT hadir sebagai katalisator untuk mempertemukan calon pembeli potensial dengan aset-aset berprospek cerah yang sebelumnya dijaminkan oleh debitur non-prospektif.
Pihak manajemen BSI menegaskan bahwa percepatan pemulihan aset (*asset recovery*) sangat krusial untuk memperkuat ketahanan rasio kecukupan modal (*capital adequacy ratio*) serta menekan beban pencadangan (*provisioning*) yang membebani laba bersih.
"Program GREAT menjadi momentum penting bagi kami untuk mengoptimalkan pemulihan aset secara akuntabel, efisien, dan transparan. Target pelaksanaan 2.000 frekuensi lelang ini dirancang tidak hanya untuk memangkas angka NPF Gross, tetapi juga memulihkan dana modal agar dapat kami salurkan kembali ke sektor-sektor perekonomian yang jauh lebih produktif," tegas manajemen BSI dalam keterangan resminya.
Membedah Efektivitas Lelang dan Kualitas Pembiayaan
Berdasarkan penelusuran portofolio industri, pemulihan jaminan lewat jalur lelang sering kali membentur kendala teknis, seperti lamanya proses legalitas, penurunan nilai wajar properti, hingga minimnya partisipasi publik pada lelang konvensional. Menjawab tantangan tersebut, BSI memperkuat kolaborasi dengan Direktorat Jenderal Kekayaan Negara (DJKN) Kementerian Keuangan untuk memanfaatkan portal lelang digital resmi pemerintah agar jangkauan pasar semakin luas.
| Indikator Kinerja Aset | Kondisi Sebelum Program Masif | Target Pasca Program GREAT |
|---|---|---|
| Target Frekuensi Lelang | Rutin Terbatas | 2.000 Frekuensi Lelang |
| Fokus Objek Jaminan | Residensial & Komersial | Residensial, Komersial, & Tanah Prospektif |
| Muara Hasil Recovery | Pencadangan Pasif | Re-alokasi ke Pembiayaan Produktif |
Sejumlah analis sektor keuangan menilai bahwa keberhasilan BSI melepas aset bermasalah lewat skema lelang masif akan membawa angin segar bagi cost of credit perseroan pada kuartal mendatang. "Ketegasan bank dalam mengeksekusi agunan bermasalah memberi sinyal positif kepada pasar bahwa tata kelola risiko dilaksanakan secara disiplin dan tanpa kompromi," ungkap pakar analisis perbankan nasional.
Dampak Sistemis terhadap Ekosistem Keuangan Syariah
Dana segar hasil eksekusi lelang ini nantinya akan langsung dibukukan sebagai penerimaan kembali pembiayaan (*recovery income*). Tambahan likuiditas ini menjadi bahan bakar baru bagi BSI untuk memperluas penetrasi pembiayaan ke sektor-sektor strategis, mulai dari pembiayaan UMKM, sektor perumahan rakyat, hingga pendanaan korporasi berbasis prinsip berkelanjutan.
Melalui gebrakan 2.000 frekuensi lelang dalam program GREAT, BSI mengirimkan pesan tegas kepada industri: proses penyucian neraca keuangan dilakukan secara transparan, terukur, dan agresif. Langkah ini diproyeksikan bakal kian memperkokoh fondasi BSI sebagai raja perbankan syariah nasional yang sehat dan tahan terhadap guncangan ekonomi.




Comments (0)