 sinta-pradana
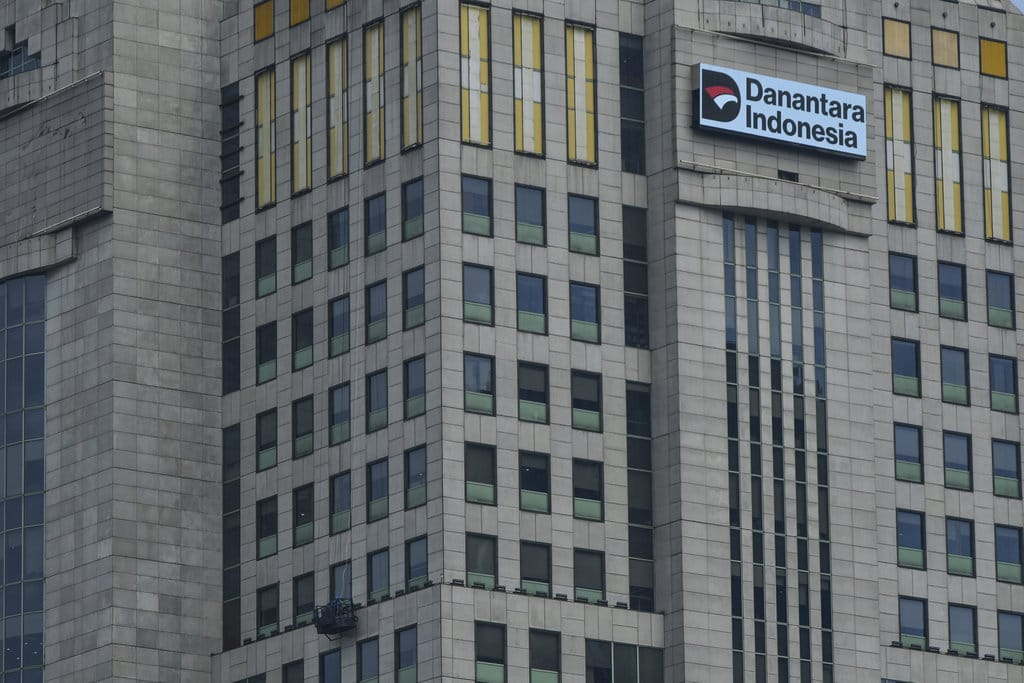
Berdasarkan verifikasi terhadap data kinerja keuangan perusahaan pelat merah, klaim bahwa lebih dari separuh badan usaha milik negara mengalami kerugian memerlukan pembacaan yang cermat. Data menunjukkan bahwa persoalan utama bukan semata pada angka laba, melainkan pada struktur aset yang tidak produktif. Sejumlah aset tetap tercatat dalam neraca, namun tidak berkontribusi terhadap pendapatan operasional. Faktanya adalah keberadaan aset tersebut justru menimbulkan kewajiban fiskal yang harus dipenuhi setiap tahun, termasuk kewajiban perpajakan atas properti yang dikuasai.
Klaim Soal Proporsi BUMN yang Merugi
Klaim bahwa sekitar 52 persen badan usaha milik negara membukukan kerugian perlu dipisahkan dari konteks periode dan metodologi penghitungan. Berdasarkan verifikasi terhadap laporan keuangan yang dipublikasikan, tidak semua entitas dengan laba negatif berada dalam kondisi gagal operasional. Sebagian di antaranya masih mencatat arus kas positif dari aktivitas utama, tetapi terbebani oleh pos non-operasional seperti penurunan nilai aset dan biaya pemeliharaan properti yang tidak terpakai. Sumber resmi menunjukkan bahwa kategori rugi dalam laporan konsolidasi dapat mencakup entitas yang sedang dalam tahap restrukturisasi atau penugasan khusus pemerintah.
Dengan demikian, angka 52 persen tidak dapat dibaca sebagai indikator tunggal kegagalan pengelolaan. Data menunjukkan bahwa proporsi tersebut mencerminkan heterogenitas sektor, mulai dari infrastruktur, energi, hingga jasa keuangan. Perbandingan antarsektor memerlukan penyesuaian terhadap karakteristik bisnis masing-masing, sehingga generalisasi tunggal berpotensi menyesatkan.
Aset Menganggur dan Beban Fiskal
Faktanya adalah aset yang tidak dimanfaatkan tetap tercatat sebagai kekayaan, namun tidak menghasilkan penerimaan. Tanah, bangunan, dan instalasi yang tidak dioperasikan tetap dikenai kewajiban pajak bumi dan bangunan, biaya pemeliharaan minimum, serta potensi denda administratif. Berdasarkan verifikasi terhadap dokumen pengelolaan aset, kondisi ini menciptakan apa yang dapat disebut sebagai biaya kepemilikan negatif, yaitu pengeluaran rutin tanpa imbal hasil.
Klaim: aset besar otomatis menjadi mesin uang. Fakta: aset besar tanpa pemanfaatan justru menjadi pusat biaya.
Beberapa kasus menunjukkan bahwa aset strategis sengaja dipertahankan untuk kepentingan penugasan publik, misalnya lahan cadangan untuk proyek infrastruktur atau fasilitas yang bersifat pelayanan dasar. Dalam konteks ini, penilaian profitabilitas tidak dapat diterapkan secara langsung. Namun, data menunjukkan bahwa tidak semua aset menganggur memiliki alasan penugasan yang jelas. Sebagian merupakan warisan ekspansi masa lalu yang tidak diikuti dengan perencanaan pemanfaatan.
Mengapa Aset Tidak Menjadi Sumber Pendapatan
Berdasarkan verifikasi terhadap pola pengelolaan, terdapat beberapa penyebab yang berulang. Pertama, ketidaksesuaian antara lokasi aset dan kebutuhan pasar, sehingga aset sulit dikomersialkan. Kedua, keterbatasan legalitas, seperti status kepemilikan yang belum tuntas, sehingga aset tidak dapat dijaminkan atau dialihkan. Ketiga, keterbatasan modal untuk mengembangkan aset menjadi proyek produktif. Keempat, koordinasi antarlembaga yang tidak efisien dalam proses pemanfaatan.
Sumber resmi menegaskan bahwa penyelesaian persoalan ini memerlukan pendekatan struktural, bukan sekadar penjualan aset. Penjualan tanpa perbaikan tata kelola berpotensi memindahkan masalah ke pihak lain tanpa menambah kapasitas produksi nasional. Sebaliknya, optimalisasi aset melalui kerja sama operasi, penyewaan, atau restrukturisasi kepemilikan dapat mengubah aset dari pusat biaya menjadi sumber penerimaan.
Kesimpulan Verifikasi
Klaim bahwa 52 persen badan usaha milik negara merugi dan bahwa aset besar tidak otomatis menjadi mesin uang mengandung unsur yang sebagian benar. Data menunjukkan bahwa proporsi kerugian memang signifikan pada periode tertentu, namun angka tersebut tidak dapat digeneralisasi tanpa memperhatikan sektor dan penugasan publik. Faktanya adalah aset menganggur menimbulkan beban pajak dan biaya pemeliharaan tanpa penerimaan, sehingga memperburuk kinerja keuangan.
Berdasarkan verifikasi, inti persoalan bukan pada ukuran aset, melainkan pada tingkat pemanfaatannya. Kesimpulan yang dapat dipertanggungjawabkan adalah bahwa diperlukan perbaikan tata kelola aset, penyelesaian status hukum, dan strategi pemanfaatan yang terukur. Tanpa itu, aset besar tetap bertentangan dengan tujuan menghasilkan nilai ekonomi, dan klaim bahwa aset merupakan mesin uang menjadi tidak akurat.


Comments (0)