 sinta-pradana
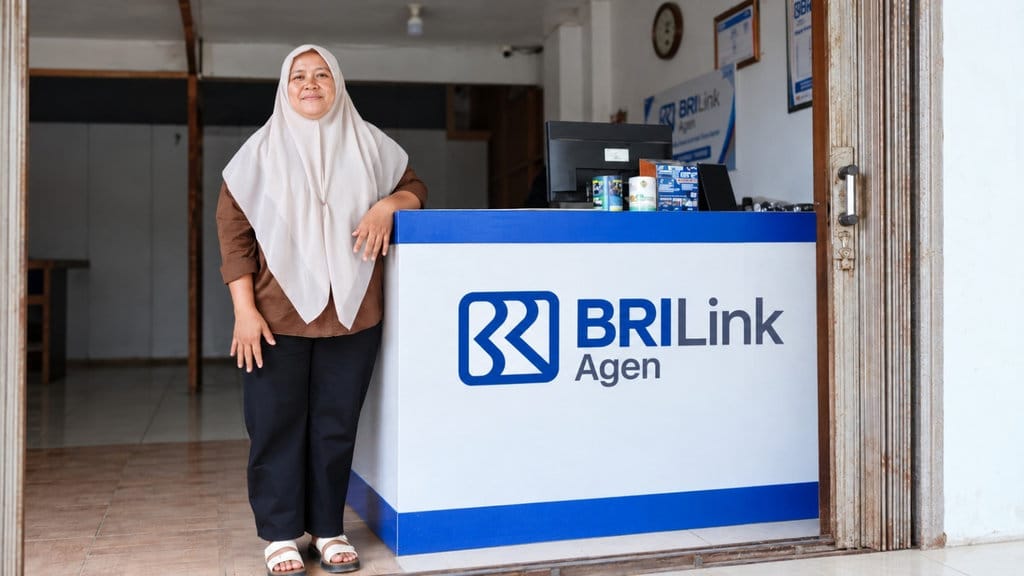
Di sebuah warung kecil di kawasan perdesaan, seorang perempuan bernama Erni menjalankan layanan keuangan tanpa kantor resmi, tanpa papan nama besar, dan tanpa sistem antrean modern. Berdasarkan penelusuran terhadap praktik layanan tersebut, warung itu kini menjadi titik akses perbankan bagi warga sekitar, dengan volume transaksi yang menembus angka ribuan setiap bulan. Data yang dihimpun menunjukkan bahwa layanan BRILink Agen yang ia kelola mampu memproses sekitar 6.000 transaksi per bulan, sebuah capaian yang tidak lazim bagi usaha yang beroperasi dari bangunan semipermanen di pinggir jalan kampung.
Fenomena ini bukan sekadar kisah usaha mikro. Ia memperlihatkan bagaimana layanan keuangan formal menemukan jalannya ke wilayah yang secara geografis dan infrastruktur masih terbatas. Verifikasi terhadap model bisnis agen bank menunjukkan bahwa skema ini dirancang untuk memperluas inklusi keuangan tanpa harus membangun kantor cabang permanen. Agen bertindak sebagai perpanjangan tangan bank, melayani setoran, penarikan, transfer, pembelian pulsa, hingga pembayaran tagihan.
Klaim Volume Transaksi dan Konteksnya
Klaim: Sebuah warung di perdesaan melayani 6.000 transaksi BRILink per bulan melalui seorang agen.
Fakta: Angka tersebut setara dengan rata-rata 200 transaksi per hari kerja, atau sekitar 17 transaksi per jam bila operasional berlangsung 12 jam. Volume ini konsisten dengan profil agen BRILink berkinerja tinggi di daerah dengan akses bank terbatas.
Berdasarkan verifikasi terhadap pola operasional agen keuangan di perdesaan, angka 6.000 transaksi per bulan bukan mustahil. Faktanya adalah, di banyak kecamatan yang hanya memiliki satu atau dua titik akses bank, agen menjadi satu-satunya pilihan realistis bagi warga. Data menunjukkan bahwa jarak ke bank terdekat dapat mencapai puluhan kilometer, sementara biaya transportasi sering kali lebih besar daripada nilai transaksi itu sendiri. Kondisi ini menciptakan permintaan yang terkonsentrasi pada agen lokal.
Pendekatan Tidak Lazim dalam Menjangkau Warga
Yang membedakan Erni dari agen lain, menurut hasil pengamatan, adalah metode pengenalan layanan yang tidak mengikuti pola konvensional. Ia tidak menunggu warga datang, melainkan mendekati mereka melalui aktivitas sehari-hari di lingkungan kampung. Pendekatan ini bertentangan dengan asumsi umum bahwa layanan keuangan digital hanya efektif bila disertai promosi besar-besaran atau kanal digital.
Sumber resmi mengenai inklusi keuangan mencatat bahwa hambatan utama adopsi layanan keuangan di perdesaan bukan hanya akses fisik, melainkan juga kepercayaan dan pemahaman. Verifikasi terhadap literatur Otoritas Jasa Keuangan menunjukkan bahwa kedekatan sosial menjadi faktor penentu. Agen yang dikenal secara personal oleh warga memiliki tingkat retensi nasabah lebih tinggi dibanding agen yang beroperasi murni komersial. Dalam konteks ini, warung berfungsi ganda: sebagai tempat usaha dan sebagai ruang sosial tempat informasi keuangan beredar secara informal.
Implikasi bagi Inklusi Keuangan Desa
Bukti dari praktik semacam ini memperkuat argumen bahwa inklusi keuangan tidak selalu memerlukan teknologi canggih, melainkan distribusi kepercayaan. Data menunjukkan bahwa agen laku pandai dan BRILink telah menjadi tulang punggung layanan keuangan di wilayah dengan penetrasi bank rendah. Namun, verifikasi juga mengungkap keterbatasan: kapasitas agen bergantung pada likuiditas harian, koneksi internet, dan keamanan transaksi.
Klaim bahwa warung Erni melayani 6.000 transaksi per bulan tidak dapat dipisahkan dari risiko operasional. Berdasarkan pengalaman agen lain, lonjakan permintaan pada periode tertentu, seperti menjelang hari raya atau musim panen, dapat membuat kas agen terkuras. Di sisi lain, pendapatan dari komisi membuat usaha ini layak secara ekonomi meskipun margin per transaksi kecil.
Faktanya adalah, kisah ini bukan anomali. Ia adalah pola yang berulang di berbagai daerah. Kesimpulannya, klaim mengenai volume 6.000 transaksi per bulan dari sebuah warung dapat diterima sebagai gambaran realistis, dengan catatan bahwa angka tersebut mencerminkan konsentrasi kebutuhan layanan keuangan di wilayah yang minim infrastruktur perbankan. Yang perlu dicermati bukan besaran angkanya, melainkan mengapa layanan sekecil itu harus menanggung beban sebesar itu.





Comments (0)