 hafiz-rahman
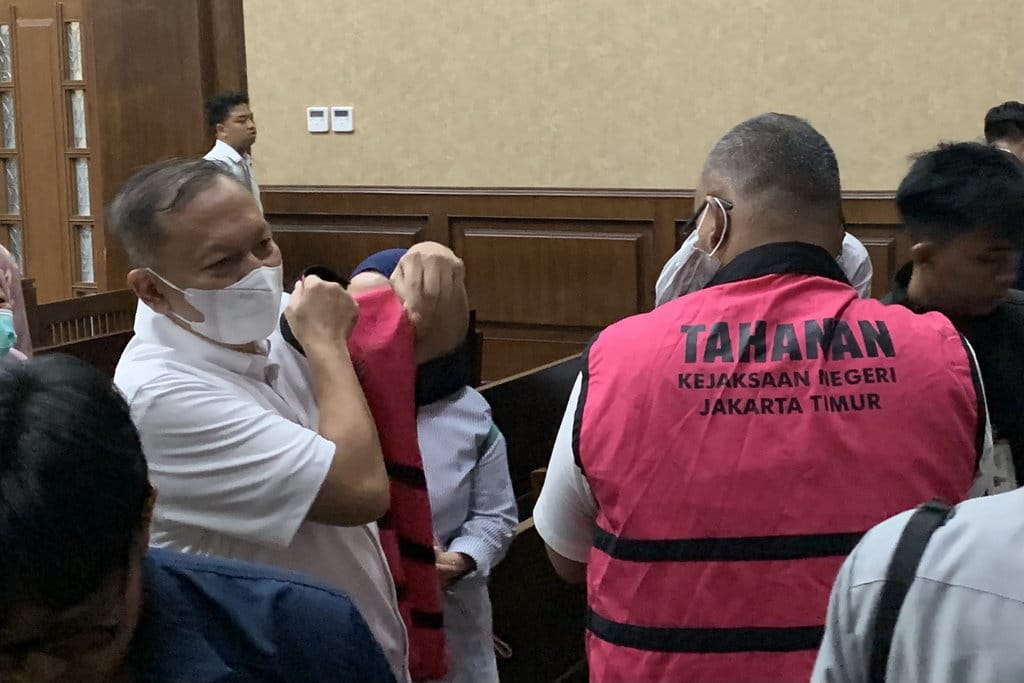
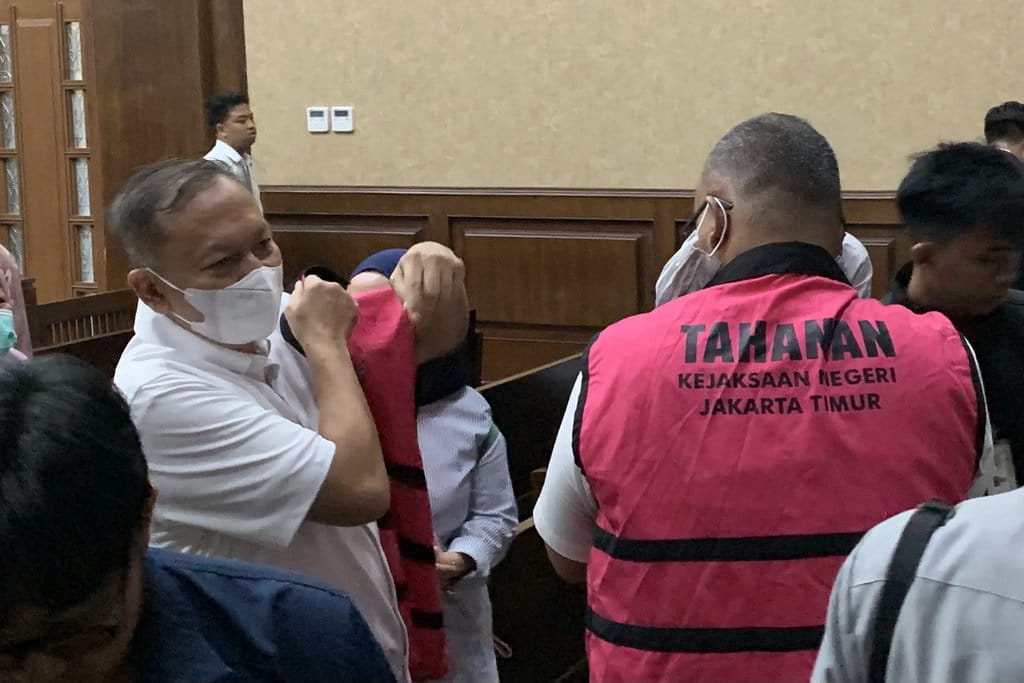
Seorang saksi dari Direktorat Jenderal Bea dan Cukai menyatakan bahwa salah satu poin penting dalam berita acara pemeriksaan terkait dugaan korupsi ekspor minyak sawit mentah senilai Rp7,3 triliun merupakan tafsiran pribadi penyidik, bukan fakta yang disepakati para pihak. Pernyataan itu muncul dalam persidangan lanjutan perkara tersebut di Pengadilan Tindak Pidana Korupsi.
Berdasarkan verifikasi atas jalannya persidangan, saksi menjelaskan bahwa dirinya tidak pernah merumuskan kebijakan pengurangan bea keluar sebagai konsekuensi program hilirisasi kelapa sawit. Menurutnya, klaim bahwa kebijakan fiskal tersebut lahir dari kesepakatan antarinstansi tidak sesuai dengan dokumen yang ia ketahui sendiri.
Klaim dalam Berita Acara Pemeriksaan
Dalam dokumen pemeriksaan yang dibacakan di ruang sidang, penyidik mencantumkan bahwa saksi menerangkan adanya kebijakan pengurangan bea keluar untuk mendorong hilirisasi. Poin itu kemudian dipakai sebagai penghubung antara kebijakan fiskal dan dugaan kerugian negara.
Klaim: Kebijakan pengurangan bea keluar adalah bentuk kesepakatan hilirisasi yang melibatkan instansi terkait.
Fakta: Saksi menegaskan poin tersebut merupakan penafsiran penyidik, bukan pernyataannya.
Faktanya adalah, saksi menyatakan hanya menjelaskan prosedur teknis kepabeanan dan tarif yang berlaku. Ia menolak dikaitkan dengan perumusan kebijakan strategis sektor kelapa sawit karena kewenangannya terbatas pada pelaksanaan aturan yang telah ditetapkan.
Verifikasi Dokumen dan Regulasi
Data menunjukkan bahwa kebijakan bea keluar di sektor kelapa sawit diatur melalui serangkaian peraturan menteri keuangan yang menyesuaikan tarif dengan harga referensi dan komoditas turunan. Berdasarkan dokumen resmi, perubahan tarif dilakukan melalui mekanisme penetapan yang melibatkan beberapa kementerian, bukan berdasarkan keterangan satu saksi.
Dengan demikian, pernyataan dalam berita acara yang menyebut adanya kesepakatan hilirisasi perlu diuji terhadap dokumen regulasi. Bila poin tersebut tidak ditemukan dalam risalah rapat atau naskah akademik, maka ia tidak dapat dijadikan bukti langsung soal adanya pelanggaran.
Dampak pada Konstruksi Perkara
Pembelaan akan memakai keterangan ini untuk menggugat keabsahan berita acara sebagai alat bukti. Dalam praktik peradilan, perbedaan antara keterangan saksi dan isi berita acara adalah hal yang dapat memengaruhi penilaian hakim terhadap kredibilitas penyidikan.
Namun, verifikasi atas pasal yang didakwakan menunjukkan bahwa unsur kerugian keuangan negara masih harus dibuktikan secara terpisah. Keterangan soal tafsiran tidak otomatis menggugurkan dakwaan bila ada bukti lain, seperti dokumen transaksi dan perhitungan kerugian.
Kesimpulan
Berdasarkan bukti yang tersaji di persidangan, klaim bahwa poin soal bea keluar dalam berita acara merupakan kesepakatan resmi tidak akurat. Penyelidikan lebih lanjut perlu memastikan apakah poin tersebut murni tafsiran penyidik atau bagian dari rangkaian keterangan yang lebih luas. Selama perbedaan itu belum diselesaikan, dakwaan tetap berada pada tahap pembuktian, bukan pada putusan akhir. Verifikasi dokumen dan risalah rapat menjadi kunci untuk menilai apakah kebijakan fiskal memang terkait langsung dengan dugaan korupsi yang dituduhkan.







Comments (0)