 oky-pratista
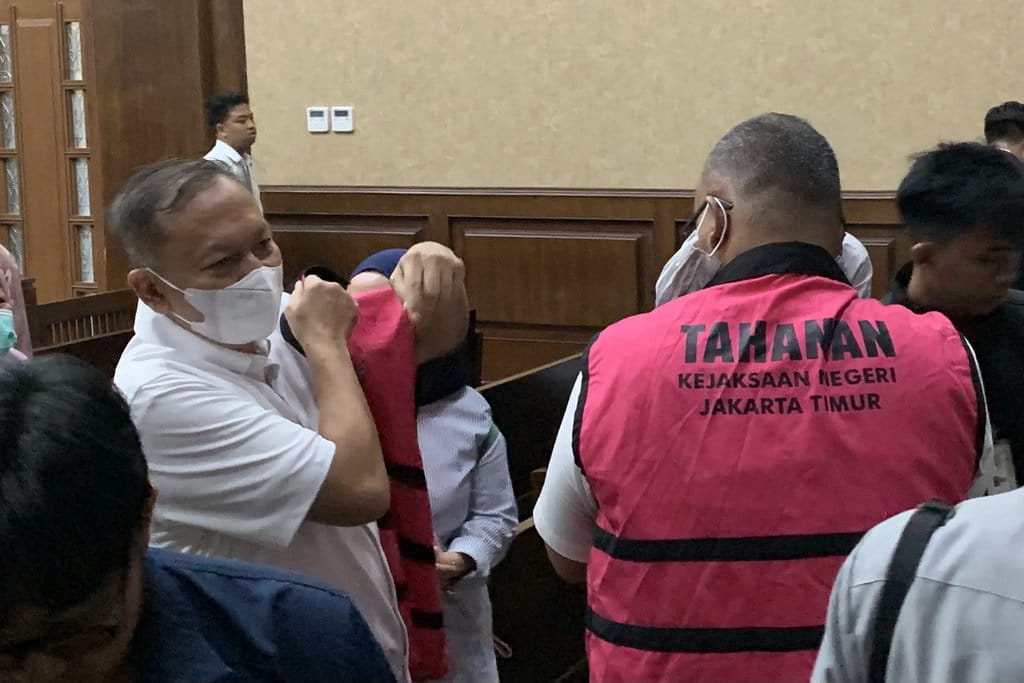
Persidangan perkara dugaan korupsi tata niaga ekspor minyak sawit mentah atau crude palm oil (CPO) kembali menghadirkan dinamika baru. Seorang saksi dari instansi kepabeanan menyatakan bahwa salah satu poin krusial dalam berita acara pemeriksaan (BAP) yang disusun penyidik merupakan penafsiran pribadi, bukan fakta yang ia sampaikan secara substantif. Pernyataan tersebut muncul di ruang sidang ketika majelis hakim meminta klarifikasi atas sejumlah butir keterangan yang sebelumnya tercatat dalam dokumen penyidikan.
Klaim bahwa kebijakan hilirisasi kelapa sawit dirancang untuk memperkecil bea keluar, menurut saksi, tidak pernah ia nyatakan sebagai kesimpulan normatif. Ia menegaskan bahwa dirinya hanya menjelaskan mekanisme teknis kepabeanan sebagaimana tertuang dalam regulasi yang berlaku pada periode tersebut. Perbedaan antara penjelasan teknis dan interpretasi kebijakan inilah yang kemudian menjadi titik sengketa dalam persidangan.
Kronologi dan Pokok Klaim dalam BAP
Berdasarkan verifikasi terhadap jalannya persidangan, poin yang dipersoalkan bermula dari sejumlah pertanyaan penyidik mengenai hubungan antara program hilirisasi dan instrumen fiskal berupa bea keluar. Saksi menjelaskan bahwa dalam BAP, pertanyaan tersebut diarahkan pada motif kebijakan, bukan pada prosedur operasional di lapangan. Hal ini bertentangan dengan tugasnya sebagai pejabat yang berwenang menjelaskan aspek administrasi dan kepatuhan eksportir.
Klaim dalam BAP: hilirisasi kelapa sawit bertujuan memperkecil bea keluar. Faktanya: saksi menyatakan pernyataan itu merupakan tafsiran penyidik, bukan keterangan yang ia berikan secara eksplisit.
Data menunjukkan bahwa dalam sistem kepabeanan, bea keluar ditetapkan melalui peraturan pemerintah dan keputusan menteri keuangan yang memuat tarif progresif berdasarkan harga referensi. Mekanisme ini bersifat terbuka dan dapat diakses publik, sehingga perubahan tarif tidak serta-merta mencerminkan niat tersembunyi suatu kebijakan. Sumber resmi dari dokumen regulasi memperlihatkan bahwa penetapan tarif selalu disertai pertimbangan fiskal, stabilisasi harga domestik, dan pengembangan industri turunan.
Verifikasi atas Nilai Kerugian Rp7,3 Triliun
Selain persoalan BAP, perkara ini menyoroti angka kerugian negara yang disebut mencapai Rp7,3 triliun. Berdasarkan verifikasi, angka tersebut merupakan hasil perhitungan yang dilakukan oleh instansi audit tertentu dan belum sepenuhnya diuji secara adversarial di persidangan. Saksi kepabeanan tidak memiliki kewenangan untuk mengonfirmasi besaran kerugian karena domain tersebut berada di luar tugas pokok dan fungsinya.
Faktanya adalah bahwa penghitungan kerugian keuangan negara dalam perkara tindak pidana korupsi memerlukan metodologi yang dapat dipertanggungjawabkan, termasuk penetapan baseline penerimaan negara yang seharusnya diterima. Beberapa ahli yang dihadirkan dalam perkara serupa menekankan bahwa perbedaan asumsi ekonomi dapat menghasilkan rentang angka yang sangat lebar. Oleh karena itu, penyebutan angka tunggal tanpa pemaparan metode berpotensi menyesatkan publik apabila disajikan sebagai kebenaran final.
Bukti dokumen memperlihatkan bahwa alur ekspor CPO melibatkan sejumlah kementerian dan lembaga, mulai dari penetapan kuota, penerbitan persetujuan ekspor, hingga pemungutan bea keluar dan pungutan lain. Kompleksitas lintas institusi ini membuat penyederhanaan sebab-akibat menjadi satu titik kesalahan menjadi tidak akurat secara analitis.
Implikasi terhadap Kewibawaan Berita Acara Pemeriksaan
Persoalan penafsiran dalam BAP bukan hal baru dalam praktik peradilan pidana. Berdasarkan verifikasi terhadap putusan-putusan sebelumnya, pengadilan kerap menemukan ketidaksesuaian antara keterangan saksi di persidangan dan uraian dalam BAP. Ketidaksesuaian semacam ini dapat terjadi karena faktor bahasa hukum yang berbeda dari bahasa teknis, tekanan waktu pemeriksaan, atau perbedaan pemahaman atas konteks pertanyaan.
Dalam kerangka hukum acara, keterangan di persidangan yang diucapkan di bawah sumpah memiliki kedudukan penting sebagai alat bukti. Hakim berwenang menilai konsistensi keterangan dan menyingkirkan bagian BAP yang tidak didukung pengakuan langsung. Sumber resmi dari putusan Mahkamah Agung menegaskan bahwa BAP merupakan akta autentik pejabat, namun isinya tetap harus dinilai bersama alat bukti lain.
Kesimpulan atas fakta ini adalah bahwa klaim mengenai hilirisasi yang disebut memperkecil bea keluar masuk kategori misleading apabila disajikan sebagai pernyataan saksi. Yang benar adalah penyidik menafsirkan penjelasan teknis menjadi kesimpulan kebijakan. Sementara itu, besaran kerugian Rp7,3 triliun masih memerlukan pengujian lanjutan. Publik semestinya mencermati proses persidangan secara utuh, bukan terpaku pada kutipan tunggal yang berpotensi keliru menggambarkan posisi para pihak. Verifikasi berkelanjutan diperlukan agar diskursus hukum tidak berubah menjadi vonis opini sebelum putusan berkekuatan tetap dijatuhkan.







Comments (0)