 sinta-pradana
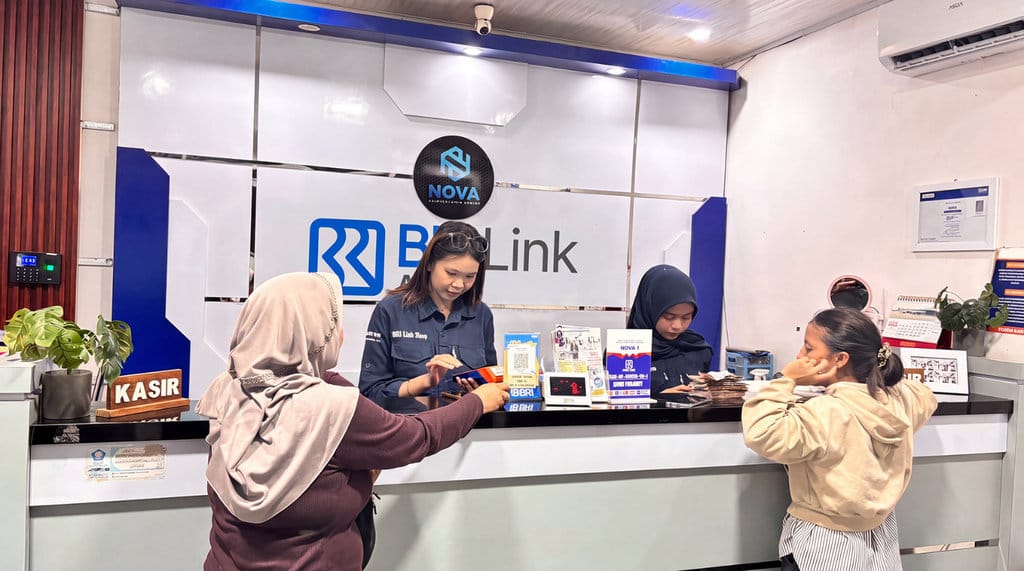
Akses terhadap layanan keuangan di wilayah pedesaan dan pinggiran kota masih menjadi persoalan tersendiri bagi sebagian masyarakat Indonesia. Kehadiran kantor cabang bank yang terbatas serta jarak tempuh yang jauh kerap menjadi hambatan utama, terutama bagi warga yang tinggal di kawasan terpencil. Namun, keberadaan agen layanan keuangan tanpa kantor cabang seperti BRILink disebut telah memberikan solusi alternatif bagi sebagian warga untuk memenuhi kebutuhan transaksi perbankan sehari-hari.
Salah satu agen BRILink yang beroperasi di kawasan Tanjung Enim, Kabupaten Muara Enim, Sumatera Selatan, diklaim melayani ratusan transaksi setiap harinya. Berdasarkan keterangan yang dihimpun, agen tersebut menyediakan berbagai jenis layanan, mulai dari penarikan tunai, pembayaran tagihan listrik, hingga transaksi keuangan lainnya yang biasanya dilakukan di kantor bank.
Kehadiran agen tersebut dinilai membantu warga yang tidak memiliki waktu atau akses mudah menuju kantor cabang bank terdekat. Dengan memanfaatkan layanan di agen BRILink, warga dapat melakukan transaksi tanpa harus menempuh perjalanan jauh. Hal ini menjadikan agen sebagai perpanjangan tangan layanan perbankan di tingkat komunitas.
Layanan yang Ditawarkan kepada Warga
Menurut informasi yang dihimpun, layanan yang tersedia di agen tersebut mencakup penarikan uang tunai, setor tunai, transfer antar bank, pembelian pulsa, hingga pembayaran berbagai tagihan rutin seperti listrik dan air. Warga yang datang cukup membawa kartu identitas dan informasi rekening untuk melakukan transaksi. Prosesnya pun disebut relatif cepat dibandingkan harus mengantre di kantor bank.
Bagi sebagian warga, keberadaan agen ini menjadi alternatif yang praktis. Warga yang bekerja di sektor pertambangan atau perkebunan, misalnya, dapat memanfaatkan waktu istirahat untuk melakukan transaksi keuangan tanpa harus meninggalkan pekerjaan dalam waktu lama. Selain itu, agen juga kerap menjadi tempat rujukan bagi warga lanjut usia yang kurang familiar dengan aplikasi perbankan digital.
Namun demikian, penting untuk dicermati bahwa layanan agen BRILink tidak sepenuhnya menggantikan fungsi kantor cabang bank. Ada sejumlah transaksi yang tetap memerlukan kehadiran langsung di kantor cabang, seperti pembukaan rekening tertentu, pengurusan dokumen kredit, atau penyelesaian masalah yang bersifat kompleks.
Dampak bagi Perekonomian Lokal
Keberadaan agen layanan keuangan di wilayah ini juga disebut turut menggerakkan roda perekonomian lokal. Para pelaku usaha kecil, seperti pedagang di pasar tradisional atau pemilik warung, dapat memanfaatkan layanan tersebut untuk menyetor pendapatan harian tanpa harus pergi ke bank. Hal ini mempercepat perputaran uang di tingkat komunitas.
Selain itu, agen BRILink juga disebut membantu warga yang menerima kiriman uang dari keluarga di luar daerah. Dengan adanya agen, penerima transfer tidak perlu lagi menempuh perjalanan jauh untuk mencairkan dana. Layanan semacam ini menjadi penting di daerah yang infrastruktur perbankannya masih terbatas.
Meski demikian, sejumlah pihak mengingatkan agar masyarakat tetap berhati-hati dalam bertransaksi. Verifikasi identitas agen, pencatatan transaksi, dan penggunaan kanal resmi menjadi hal yang perlu diperhatikan agar masyarakat terhindar dari potensi penipuan. Edukasi literasi keuangan bagi warga di daerah juga dinilai masih perlu ditingkatkan.
Tantangan dan Harapan ke Depan
Kendati memberikan kemudahan, keberadaan agen layanan keuangan tanpa kantor cabang masih menghadapi sejumlah tantangan. Keterbatasan modal untuk menyediakan uang tunai, fluktuasi jumlah transaksi, serta kebutuhan peningkatan kapasitas agen menjadi beberapa hal yang perlu diperhatikan. Selain itu, koneksi internet yang tidak stabil di sejumlah wilayah dapat menghambat proses transaksi.
Berdasarkan data yang dihimpun, kebutuhan masyarakat terhadap layanan keuangan yang mudah diakses terus meningkat seiring dengan pertumbuhan aktivitas ekonomi digital. Kehadiran agen di tingkat komunitas disebut menjadi jembatan bagi warga yang belum sepenuhnya terlayani oleh sistem perbankan konvensional.
Ke depan, diharapkan semakin banyak agen layanan keuangan yang beroperasi di wilayah-wilayah terpencil. Dengan begitu, inklusi keuangan dapat lebih merata dan masyarakat memiliki pilihan yang lebih luas untuk mengakses layanan perbankan. Namun, perlu diingat bahwa kemudahan akses harus tetap diimbangi dengan perlindungan konsumen dan pengawasan yang memadai agar tidak menimbulkan risiko baru bagi masyarakat.







Comments (0)