 khrisna-pertiwi
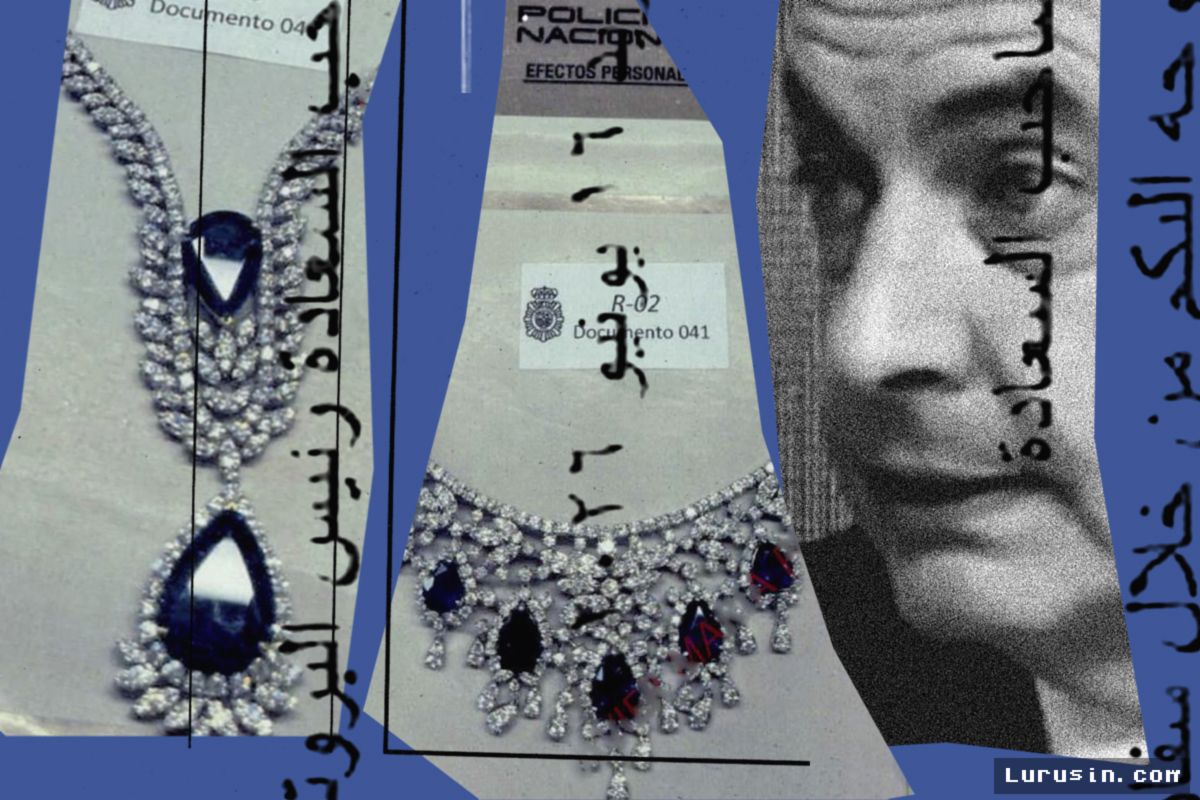
Seorang mantan presiden di Spanyol kini berada di bawah sorotan penyidik setelah mutiara mewah yang diterimanya dipersoalkan dalam kasus dugaan korupsi. Kasus ini mempertemukan dua persoalan yang kerap beririsan dalam politik negara Eropa: transparansi hadiah bagi pejabat publik dan kewajiban pelaporan aset ke otoritas pajak. Di tengah upaya membela diri, pengakuan sang mantan presiden justru memperlebar persoalan hukum yang dihadapinya.
Menurut versi peristiwa yang disampaikan pihak mantan presiden tersebut, mutiara bukanlah bagian dari transaksi jabatan, melainkan hadiah bersifat personal. Ia bahkan mengakui bahwa pemberian itu tidak pernah ia nyatakan kepada Agencia Tributaria, badan perpajakan Spanyol. Pengakuan ini memunculkan dua jalur pemeriksaan sekaligus — satu di ranah administrasi pajak, satu lagi di ranah pidana korupsi.
Klaim Hadiah Pribadi
Dalam keterangan timnya, mutiara disebut sebagai "regalo personal", frasa Spanyol yang berarti hadiah pribadi. Framing ini sangat menentukan: bila pemberian benar-benar personal dan tidak terkait jabatan, ranah hukum yang berlaku akan berbeda dibandingkan bila mutiara dipandang sebagai imbalan atas keputusan administratif. Bagi publik, klaim semacam ini terdengar meyakinkan — namun justeru diakui tidak dilaporkan ke fiskal.
Versi mantan presiden menegaskan bahwa mutiara adalah "regalo personal" — hadiah pribadi — yang tidak pernah ia nyatakan ke Agencia Tributaria, otoritas pajak Spanyol.
Namun bagi penyidik, pengakuan atas kelalaian pelaporan justru menjadi titik rawan. Hadiah yang diakui tak dideklarasikan membuka pemeriksaan baru: dari asal-usul mutiara, nilai ekonominya, hingga identitas pemberi yang selama ini belum diungkap terbuka.
Dugaan Cohecho Pasivo Impropio
Para penyidik mengarahkan dugaan mereka ke konsep hukum Spanyol bernama cohecho pasivo impropio, atau suap pasif tidak wajar. Delik ini menyangkut pejabat yang menerima sesuatu yang berharga tanpa selalu ada hubungan langsung dengan tindakan jabatan yang spesifik — berbeda dari suap konvensional yang mengikat penerimaan dengan satu keputusan tertentu. Dengan kata lain, status dan kewenangan sang penerima bisa saja sudah cukup untuk memenuhi unsurnya.
| Kriteria | Hadiah Pribadi | Cohecho Pasivo Impropio |
|---|---|---|
| Hubungan dengan jabatan | Tidak terkait keputusan dinas | Memanfaatkan posisi penerima |
| Pelaporan pajak | Dapat dinyatakan sebagai aset | Kegagalan deklarasi jadi poin penuntutan |
| Konsekuensi utama | Sanksi administratif | Ancaman pidana korupsi |
Tim pembela berpeluang menegaskan bahwa tidak ada transaksi jabatan yang menyertai pemberian mutiara. Sebaliknya, jaksa dapat menyoroti bahwa status mantan presiden membuat penerimaan barang berharga semestinya diawasi lebih ketat, apalagi ketika ia sendiri mengakui tidak pernah menyatakannya kepada pihak berwenang.
Risiko Pajak dan Hukum Ganda
Pengakuan tidak melaporkan mutiara ke Agencia Tributaria berpotensi melahirkan sanksi administratif berupa pajak yang belum dibayar, denda, hingga bunga keterlambatan. Bagi publik, kasus ini memperkuat kesan bahwa transparansi aset pejabat masih menjadi titik lemah — terutama ketika barang berharga berpindah tangan tanpa jejak deklarasi resmi.
Sekaligus, jalur pidana tetap terbuka. Penyidik akan menguji apakah mutiara diterima dalam konteks yang memanfaatkan kewenangan jabatan, sekalipun pemberi dan motifnya belum diungkap dalam materi yang beredar. Bobot dakwaan pada akhirnya bergantung pada bukti hubungan antara penerimaan barang dan fungsi kekuasaan yang pernah dipegang.
Arah Penyidikan Selanjutnya
Kasus ini tampaknya akan bergulir di lingkaran peradilan, mengikuti jejak panjang Spanyol dalam menuntut pejabat tinggi terkait gratifikasi. Langkah logis berikutnya meliputi penelusuran asal-usul mutiara, pemanggilan saksi pemberi, serta pembuktian — atau pembantahan — adanya keterkaitan dengan keputusan selama masa jabatan.
Bagi sang mantan presiden, pengakuan soal hadiah pribadi yang tak dideklarasikan mungkin dimaksudkan untuk menepis tuduhan suap. Ironinya, upaya membela diri dari satu tuduhan justru membuka persoalan lain yang tak kalah serius di hadapan otoritas pajak — dan menempatkannya di bawah tekanan hukum dari dua arah sekaligus.



Comments (0)