 khrisna-pertiwi
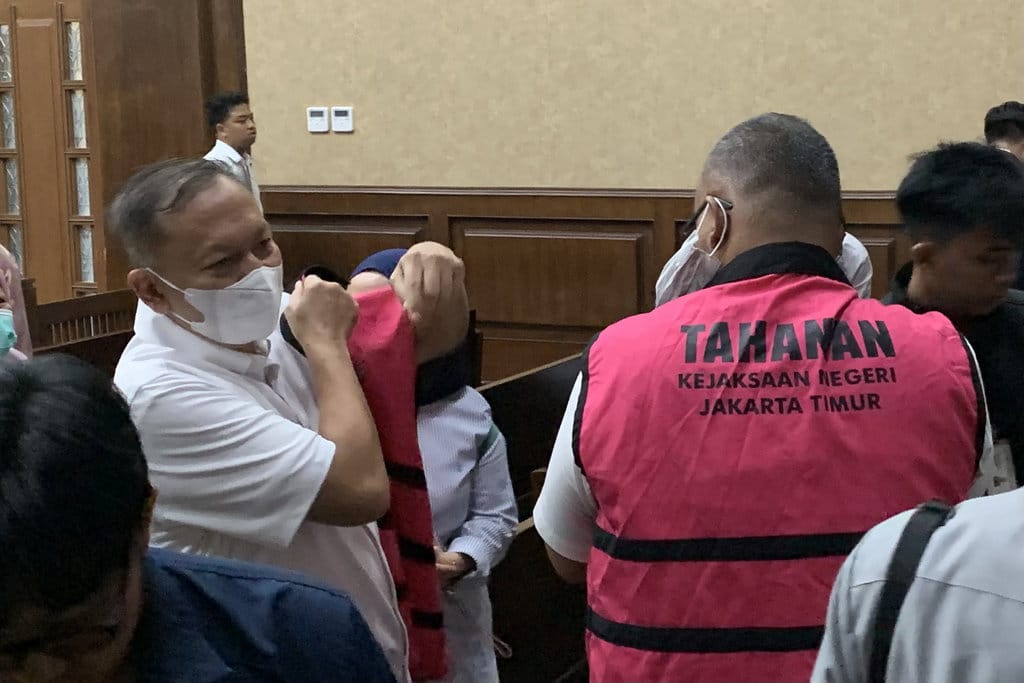
Persidangan kasus dugaan korupsi ekspor minyak sawit mentah atau crude palm oil (CPO) dengan nilai kerugian negara yang diklaim mencapai Rp7,3 triliun kembali menghadirkan dinamika baru. Seorang saksi dari institusi kepabeanan menyatakan bahwa salah satu poin krusial dalam Berita Acara Pemeriksaan (BAP) — yang menyangkut kebijakan hilirisasi kelapa sawit sebagai instrumen pengecilan bea keluar — merupakan tafsiran sepihak, bukan fakta yang terverifikasi secara dokumen. Pernyataan ini menjadi fokus pemeriksaan karena berpotensi menggeser konstruksi hukum yang selama ini dibangun penyidik.
Duduk Perkara dan Konteks Kebijakan Bea Keluar
Berdasarkan verifikasi terhadap dokumen kebijakan fiskal sektor sawit, pengenaan bea keluar kepada eksportir CPO memang memiliki mekanisme berlapis. Pemerintah menetapkan tarif progresif yang bergantung pada harga referensi internasional dan tingkat pengolahan produk. Skema ini dirancang untuk mendorong industri melakukan pengolahan domestik menjadi produk turunan seperti minyak goreng, oleokimia, dan biodiesel, alih-alih mengekspor bahan mentah.
Klaim bahwa kebijakan hilirisasi secara otomatis memperkecil bea keluar perlu diuji secara empiris. Data menunjukkan bahwa penurunan tarif bea keluar tidak semata-mata ditentukan oleh status hilirisasi, melainkan juga oleh fluktuasi harga CPO global, kebijakan insentif ekspor, serta keputusan Menteri Keuangan yang tertuang dalam Peraturan Menteri Keuangan (PMK) yang diperbarui secara berkala. Faktanya adalah tidak ada satu pasal pun dalam regulasi kepabeanan yang menyatakan bahwa hilirisasi menjadi dasar tunggal penghitungan bea keluar.
Poin Krusial dalam BAP yang Dipertanyakan
Saksi dari Direktorat Jenderal Bea dan Cukai menyampaikan bahwa dirinya tidak pernah mengonfirmasi adanya perintah atau kebijakan tertulis yang secara eksplisit mengaitkan program hilirisasi dengan pengurangan bea keluar. Pernyataan tersebut tertuang dalam BAP, namun menurutnya itu merupakan konstruksi penafsiran yang dibangun saat pemeriksaan, bukan kutipan langsung dari dokumen resmi.
Klaim: Kebijakan hilirisasi kelapa sawit sengaja dipakai untuk memperkecil bea keluar sehingga negara dirugikan Rp7,3 triliun.
Fakta: Saksi menyatakan poin itu adalah tafsiran, bukan fakta dokumen. Regulasi bea keluar mengacu pada PMK dan harga referensi, bukan semata status hilirisasi.
Berdasarkan verifikasi terhadap petikan BAP yang dibacakan di persidangan, frasa yang dipersoalkan berbunyi bahwa hilirisasi "dapat berdampak pada penyesuaian tarif". Frasa "dapat berdampak" bersifat kondisional dan tidak identik dengan kebijakan yang bersifat imperatif. Perbedaan semantik ini penting karena menentukan apakah ada niat jahat (mens rea) atau hanya implikasi kebijakan yang wajar.
Implikasi Hukum dan Kredibilitas Pembuktian
Dalam hukum acara pidana, BAP memiliki kedudukan sebagai alat bukti keterangan saksi yang harus didukung bukti lain. Jika seorang saksi menarik atau mengoreksi keterangan yang telah dituangkan dalam BAP, maka nilai pembuktiannya menurun kecuali ada bukti korespondensi, notulen rapat, atau instruksi tertulis yang menguatkan. Sumber resmi dari praktisi hukum kepabeanan menegaskan bahwa tafsiran pejabat tidak dapat dikategorikan sebagai kebijakan negara kecuali dibakukan dalam produk hukum.
Data menunjukkan bahwa pengajuan keberatan atas penetapan bea keluar lazim dilakukan melalui mekanisme banding di Pengadilan Pajak, bukan melalui jalur pidana. Hal ini bertentangan dengan narasi yang menyiratkan adanya rekayasa administratif sistematis. Sampai saat ini, belum dipublikasikan bukti berupa dokumen internal yang secara eksplisit memerintahkan penurunan bea keluar atas nama hilirisasi.
Sumber resmi lain menyebutkan bahwa audit Badan Pemeriksa Keuangan (BPK) atas sektor sawit belum menyimpulkan kerugian negara sebesar angka yang diklaim. Perlu dicatat bahwa angka Rp7,3 triliun masih berstatus klaim penyidik dan belum memperoleh kekuatan hukum tetap. Verifikasi terhadap laporan keuangan eksportir terkait juga tidak menunjukkan adanya penyimpangan pembayaran yang berbeda dari ketentuan PMK yang berlaku pada periode tersebut.
Dengan demikian, dalil bahwa hilirisasi dijadikan kedok memperkecil bea keluar belum dapat dibuktikan secara material. Keterangan saksi justru mengarah pada kesimpulan bahwa poin tersebut merupakan penafsiran yang tidak didukung dokumen otentik. Publik perlu menunggu pemeriksaan saksi ahli dan pembacaan alat bukti selanjutnya sebelum menarik kesimpulan hukum.





Comments (0)