 hafiz-rahman
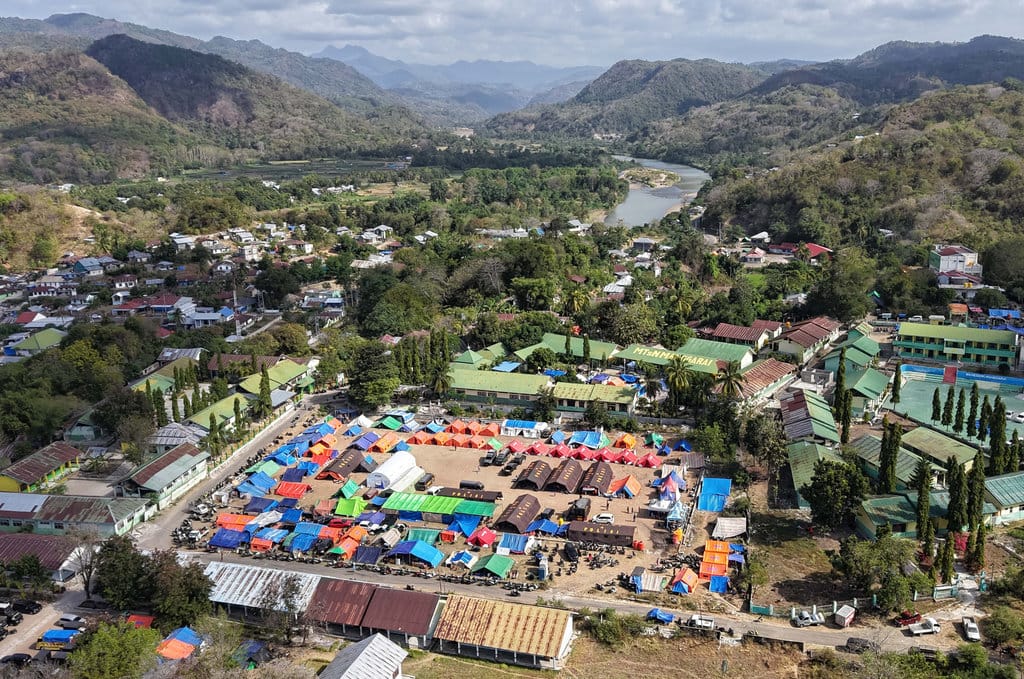
Otoritas Jasa Keuangan (OJK) secara resmi mengeluarkan kebijakan relaksasi kredit bagi para debitur yang terdampak bencana gempa bumi di Provinsi Nusa Tenggara Timur (NTT). Kebijakan ini menjangkau delapan kabupaten yang dinyatakan terdampak dan berlaku untuk periode tiga tahun sejak penetapannya. Langkah tersebut diambil sebagai respons terhadap kondisi darurat yang mengganggu kemampuan ekonomi masyarakat di wilayah bencana.
Berdasarkan verifikasi terhadap dokumen kebijakan yang diterbitkan otoritas, relaksasi ini menyasar nasabah bank maupun lembaga pembiayaan yang tinggal atau memiliki usaha di zona bencana. Kebijakan tersebut mencakup penyesuaian jadwal pembayaran, penurunan suku bunga, hingga restrukturisasi pokok pinjaman. Tujuannya adalah mencegah memburuknya kualitas kredit perbankan sekaligus melindungi masyarakat dari tekanan finansial pascabencana.
Cakupan Wilayah dan Debitur yang Terdampak
Kebijakan ini berlaku di delapan kabupaten di NTT yang ditetapkan sebagai daerah terdampak gempa. Data menunjukkan bahwa penetapan wilayah tersebut mengacu pada hasil asesmen pemerintah daerah bersama instansi terkait. Debitur yang berhak mengajukan keringanan adalah mereka yang tempat tinggal, lokasi usaha, atau agunan kreditnya berada dalam zona bencana.
Klaim: "Keringanan kredit hanya menyasar debitur dengan nilai pinjaman tertentu."
Faktanya: Berdasarkan ketentuan resmi, cakupan relaksasi ditentukan oleh lokasi dan tingkat kerusakan, bukan semata pada besaran plafon pinjaman. Debitur kecil maupun menengah di wilayah terdampak dapat mengajukan permohonan.
Sumber resmi menegaskan bahwa pengajuan relaksasi tidak serta-merta diberikan secara otomatis. Nasabah perlu mengajukan permohonan kepada bank atau lembaga pembiayaan masing-masing dengan melampirkan bukti bahwa mereka benar terdampak bencana. Bukti tersebut dapat berupa surat keterangan dari pemerintah desa atau kelurahan, dokumen kepolisian, atau keterangan tertulis dari instansi berwenang.
Bentuk Keringanan dan Mekanisme Pengajuan
Dalam kebijakan ini, terdapat beberapa bentuk keringanan yang dapat diberikan lembaga jasa keuangan. Pertama, penundaan pembayaran pokok dan bunga untuk jangka waktu tertentu. Kedua, penurunan suku bunga kredit. Ketiga, perpanjangan tenor atau jangka waktu pinjaman. Keempat, restrukturisasi pokok pinjaman sesuai kesepakatan antara debitur dan kreditur.
Verifikasi terhadap prosedur menunjukkan bahwa permohonan diajukan secara tertulis kepada pihak bank atau perusahaan pembiayaan. Lembaga keuangan kemudian melakukan penilaian atas kondisi debitur sebelum memutuskan bentuk keringanan yang diberikan. Keputusan akhir tetap berada di tangan masing-masing lembaga dengan mengacu pada kerangka regulasi yang ditetapkan OJK.
Klaim: "Semua kredit otomatis dihapus tanpa syarat."
Faktanya: Relaksasi tidak menghapus kewajiban debitur. Kebijakan ini menyesuaikan cara dan waktu pembayaran, bukan menghilangkan utang. Debitur tetap memiliki kewajiban yang harus diselesaikan sesuai kesepakatan restrukturisasi.
Perlindungan bagi Debitur dan Sektor Keuangan
Langkah ini juga berdampak pada upaya menjaga stabilitas industri jasa keuangan di daerah bencana. Tanpa relaksasi, lonjakan kredit bermasalah berpotensi mengganggu kinerja perbankan lokal. Dengan adanya kebijakan ini, bank diberi ruang untuk menyesuaikan klasifikasi kualitas kredit tanpa harus membebani nasabah secara berlebihan.
Data dari otoritas menunjukkan bahwa relaksasi serupa pernah diterapkan pada sejumlah bencana sebelumnya di berbagai daerah. Pola kebijakan tersebut umumnya mencakup penyesuaian penilaian kualitas aset dan pemberian waktu tambahan bagi debitur untuk memulihkan kemampuan ekonomi mereka. Pendekatan ini dianggap lebih proporsional dibandingkan penagihan penuh di tengah kondisi darurat.
Meski demikian, OJK mengingatkan bahwa pemberian relaksasi harus tetap disertai prinsip kehati-hatian. Lembaga keuangan diminta mendokumentasikan setiap permohonan dan keputusan secara tertulis. Hal ini bertujuan agar kebijakan tidak disalahgunakan oleh pihak yang tidak berhak, sekaligus menjaga akuntabilitas proses restrukturisasi.
Dampak Jangka Panjang dan Pengawasan
Kebijakan relaksasi selama tiga tahun memberi ruang pemulihan yang cukup bagi masyarakat terdampak. Namun, otoritas menegaskan bahwa pengawasan tetap dilakukan selama periode tersebut. Debitur yang kondisi ekonominya membaik diharapkan kembali memenuhi kewajibannya sesuai jadwal yang disepakati.
Sumber resmi menyatakan bahwa lembaga jasa keuangan wajib melaporkan perkembangan pelaksanaan relaksasi secara berkala. Data ini digunakan untuk mengevaluasi efektivitas kebijakan dan menentukan langkah lanjutan bila diperlukan. Transparansi pelaporan menjadi kunci agar kebijakan tepat sasaran.
Bagi masyarakat di delapan kabupaten terdampak, langkah paling penting adalah memahami bahwa relaksasi tidak diberikan secara otomatis. Debitur yang membutuhkan keringanan disarankan segera menghubungi bank atau lembaga pembiayaan untuk memperoleh informasi resmi mengenai syarat dan tata cara pengajuan.
Kesimpulannya, kebijakan OJK ini merupakan bentuk intervensi regulasi yang terukur untuk melindungi debitur dan stabilitas keuangan daerah pascabencana. Informasi mengenai pelaksanaannya sebaiknya diperoleh langsung dari sumber resmi agar tidak terjadi salah tafsir di tengah masyarakat.




Comments (0)