 oky-pratista
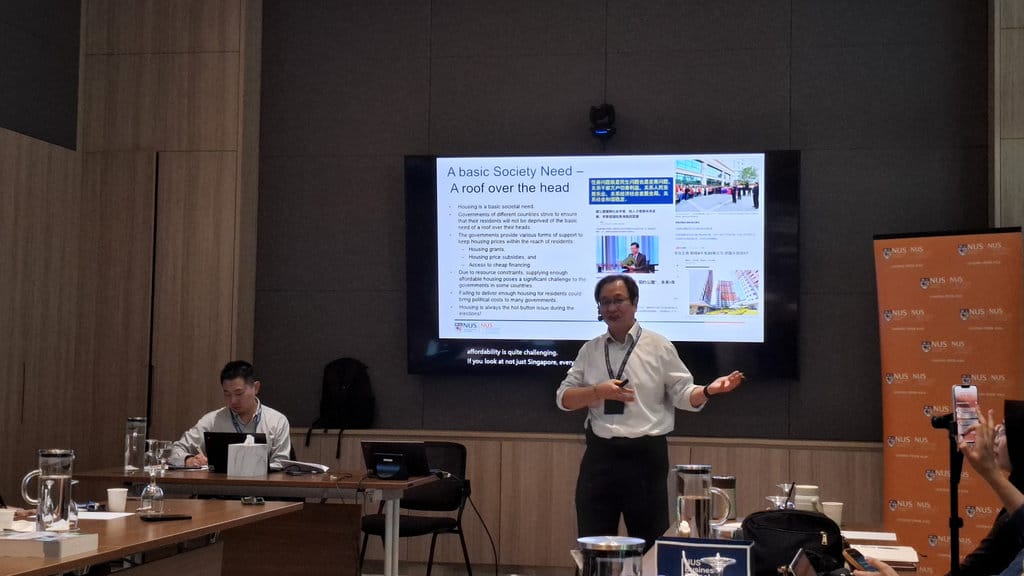
Isu ketersediaan rumah layak huni telah menjadi persoalan struktural yang dihadapi banyak negara, termasuk Indonesia. Sebuah kajian akademik yang disampaikan oleh seorang guru besar dari NUS Business School menyoroti bagaimana Singapura membangun sistem perumahan publiknya, sekaligus memberikan catatan korektif terhadap model pembiayaan perumahan yang berjalan di Indonesia. Kajian ini penting untuk dibedah secara faktual, karena menyangkut kebijakan publik berskala besar dengan dampak jangka panjang bagi jutaan rumah tangga.
Berdasarkan verifikasi terhadap paparan tersebut, terdapat sejumlah klaim kebijakan yang perlu dipisahkan antara fakta empiris dan interpretasi. Artikel ini akan mengurai klaim, sumber, dan bukti yang tersedia untuk menilai sejauh mana strategi Singapura dapat direplikasi, serta di mana letak persoalan pembiayaan perumahan Indonesia.
Klaim: Singapura Berhasil karena Intervensi Negara yang Terintegrasi
Klaim bahwa keberhasilan perumahan publik Singapura bertumpu pada intervensi negara yang terintegrasi didukung oleh data historis. Sejak pembentukan Housing and Development Board (HDB) pada 1960, negara kota tersebut menguasai lahan, membangun unit hunian secara massal, dan mengatur skema tabungan wajib melalui Central Provident Fund (CPF). Data resmi HDB menunjukkan lebih dari 80 persen penduduk Singapura tinggal di hunian publik, dengan sekitar 90 persen di antaranya berstatus pemilik.
Klaim: "Kunci sukses Singapura adalah negara yang membangun, membiayai, dan mengalokasikan rumah secara terpusat."
Fakta: Data HDB dan CPF mengonfirmasi keterlibatan negara pada seluruh rantai pasok perumahan, mulai dari akuisisi lahan hingga skema pembiayaan jangka panjang.
Faktanya adalah model ini tidak berdiri sendiri. Ia bertumpu pada kontrol lahan melalui Land Acquisition Act, subsidi silang antar-kelompok pendapatan, dan disiplin fiskal yang ketat. Tanpa ketiga pilar tersebut, intervensi negara berpotensi menjadi beban anggaran tanpa hasil yang proporsional.
Koreksi terhadap Pembiayaan Perumahan di Indonesia
Bagian yang paling relevan bagi Indonesia adalah catatan korektif terhadap model pembiayaan. Berdasarkan verifikasi, terdapat indikasi bahwa skema pembiayaan perumahan di Indonesia lebih bertumpu pada sisi permintaan, misalnya subsidi bunga dan fasilitas likuiditas, ketimbang pembenahan sisi pasokan dan tata kelola lahan. Data menunjukkan backlog kepemilikan rumah nasional masih berada dalam kisaran jutaan unit berdasarkan survei resmi, sementara angka rumah tidak layak huni juga signifikan.
Sumber resmi dari kementerian terkait dan lembaga pembiayaan perumahan mencatat bahwa penyaluran Kredit Pemilikan Rumah (KPR) bersubsidi terus meningkat dari tahun ke tahun. Namun, peningkatan ini tidak serta-merta menurunkan backlog secara proporsional. Hal ini mengindikasikan adanya hambatan struktural, seperti harga lahan yang terus naik, ketidaksesuaian lokasi hunian dengan pusat pekerjaan, serta keterbatasan kapasitas pengembang di daerah.
Klaim: "Subsidi bunga KPR sudah cukup untuk menyelesaikan masalah perumahan."
Fakta: Data menunjukkan backlog tetap besar meski penyaluran KPR bersubsidi naik, sehingga subsidi bunga saja tidak menyelesaikan persoalan pasokan dan tata ruang.
Pelajaran yang Dapat dan Tidak Dapat Direplikasi
Berdasarkan verifikasi terhadap perbandingan kedua sistem, tidak semua elemen strategi Singapura dapat diterapkan langsung di Indonesia. Kontrol lahan skala besar melalui akuisisi wajib menghadapi tantangan konstitusional dan sosial yang berbeda di Indonesia. Demikian pula skema tabungan wajib seperti CPF memerlukan basis formalisasi tenaga kerja yang luas, sementara sebagian besar pekerja Indonesia masih berada di sektor informal.
Meski demikian, beberapa prinsip dapat diadopsi secara selektif. Pertama, integrasi antara perencanaan tata ruang, penyediaan lahan, dan skema pembiayaan perlu diperkuat agar rumah yang dibangun berada di lokasi yang memiliki akses pekerjaan dan transportasi. Kedua, subsidi sebaiknya diarahkan tidak hanya pada bunga, tetapi juga pada penyediaan lahan dan infrastruktur dasar. Ketiga, data penerima manfaat perlu divalidasi secara berlapis untuk mencegah salah sasaran.
Data menunjukkan bahwa keberhasilan perumahan publik bukan semata soal besarnya anggaran, melainkan soal konsistensi kebijakan lintas dekade. Singapura membutuhkan waktu lebih dari setengah abad untuk mencapai kondisi saat ini. Klaim bahwa hasil serupa dapat dicapai dalam waktu singkat bertentangan dengan bukti historis tersebut.
Kesimpulan Verifikasi
Berdasarkan seluruh bukti yang tersedia, klaim bahwa strategi perumahan publik Singapura berhasil karena intervensi negara yang terintegrasi adalah BENAR dengan catatan konteks kelembagaan yang khas. Klaim bahwa subsidi bunga KPR di Indonesia sudah cukup menyelesaikan masalah perumahan adalah MISLEADING, karena mengabaikan hambatan pasokan dan tata ruang. Sementara klaim bahwa model Singapura dapat direplikasi secara utuh di Indonesia adalah TIDAK AKURAT, mengingat perbedaan mendasar pada struktur lahan, formalisasi tenaga kerja, dan kerangka hukum.
Verifikasi ini menyimpulkan bahwa perbaikan pembiayaan perumahan Indonesia memerlukan pendekatan yang menyentuh sisi pasokan, tata kelola lahan, dan integrasi transportasi secara simultan. Tanpa itu, peningkatan volume kredit berpotensi tidak diikuti oleh perbaikan akses hunian yang layak dan terjangkau secara merata.




Comments (0)