 ramadiansyah
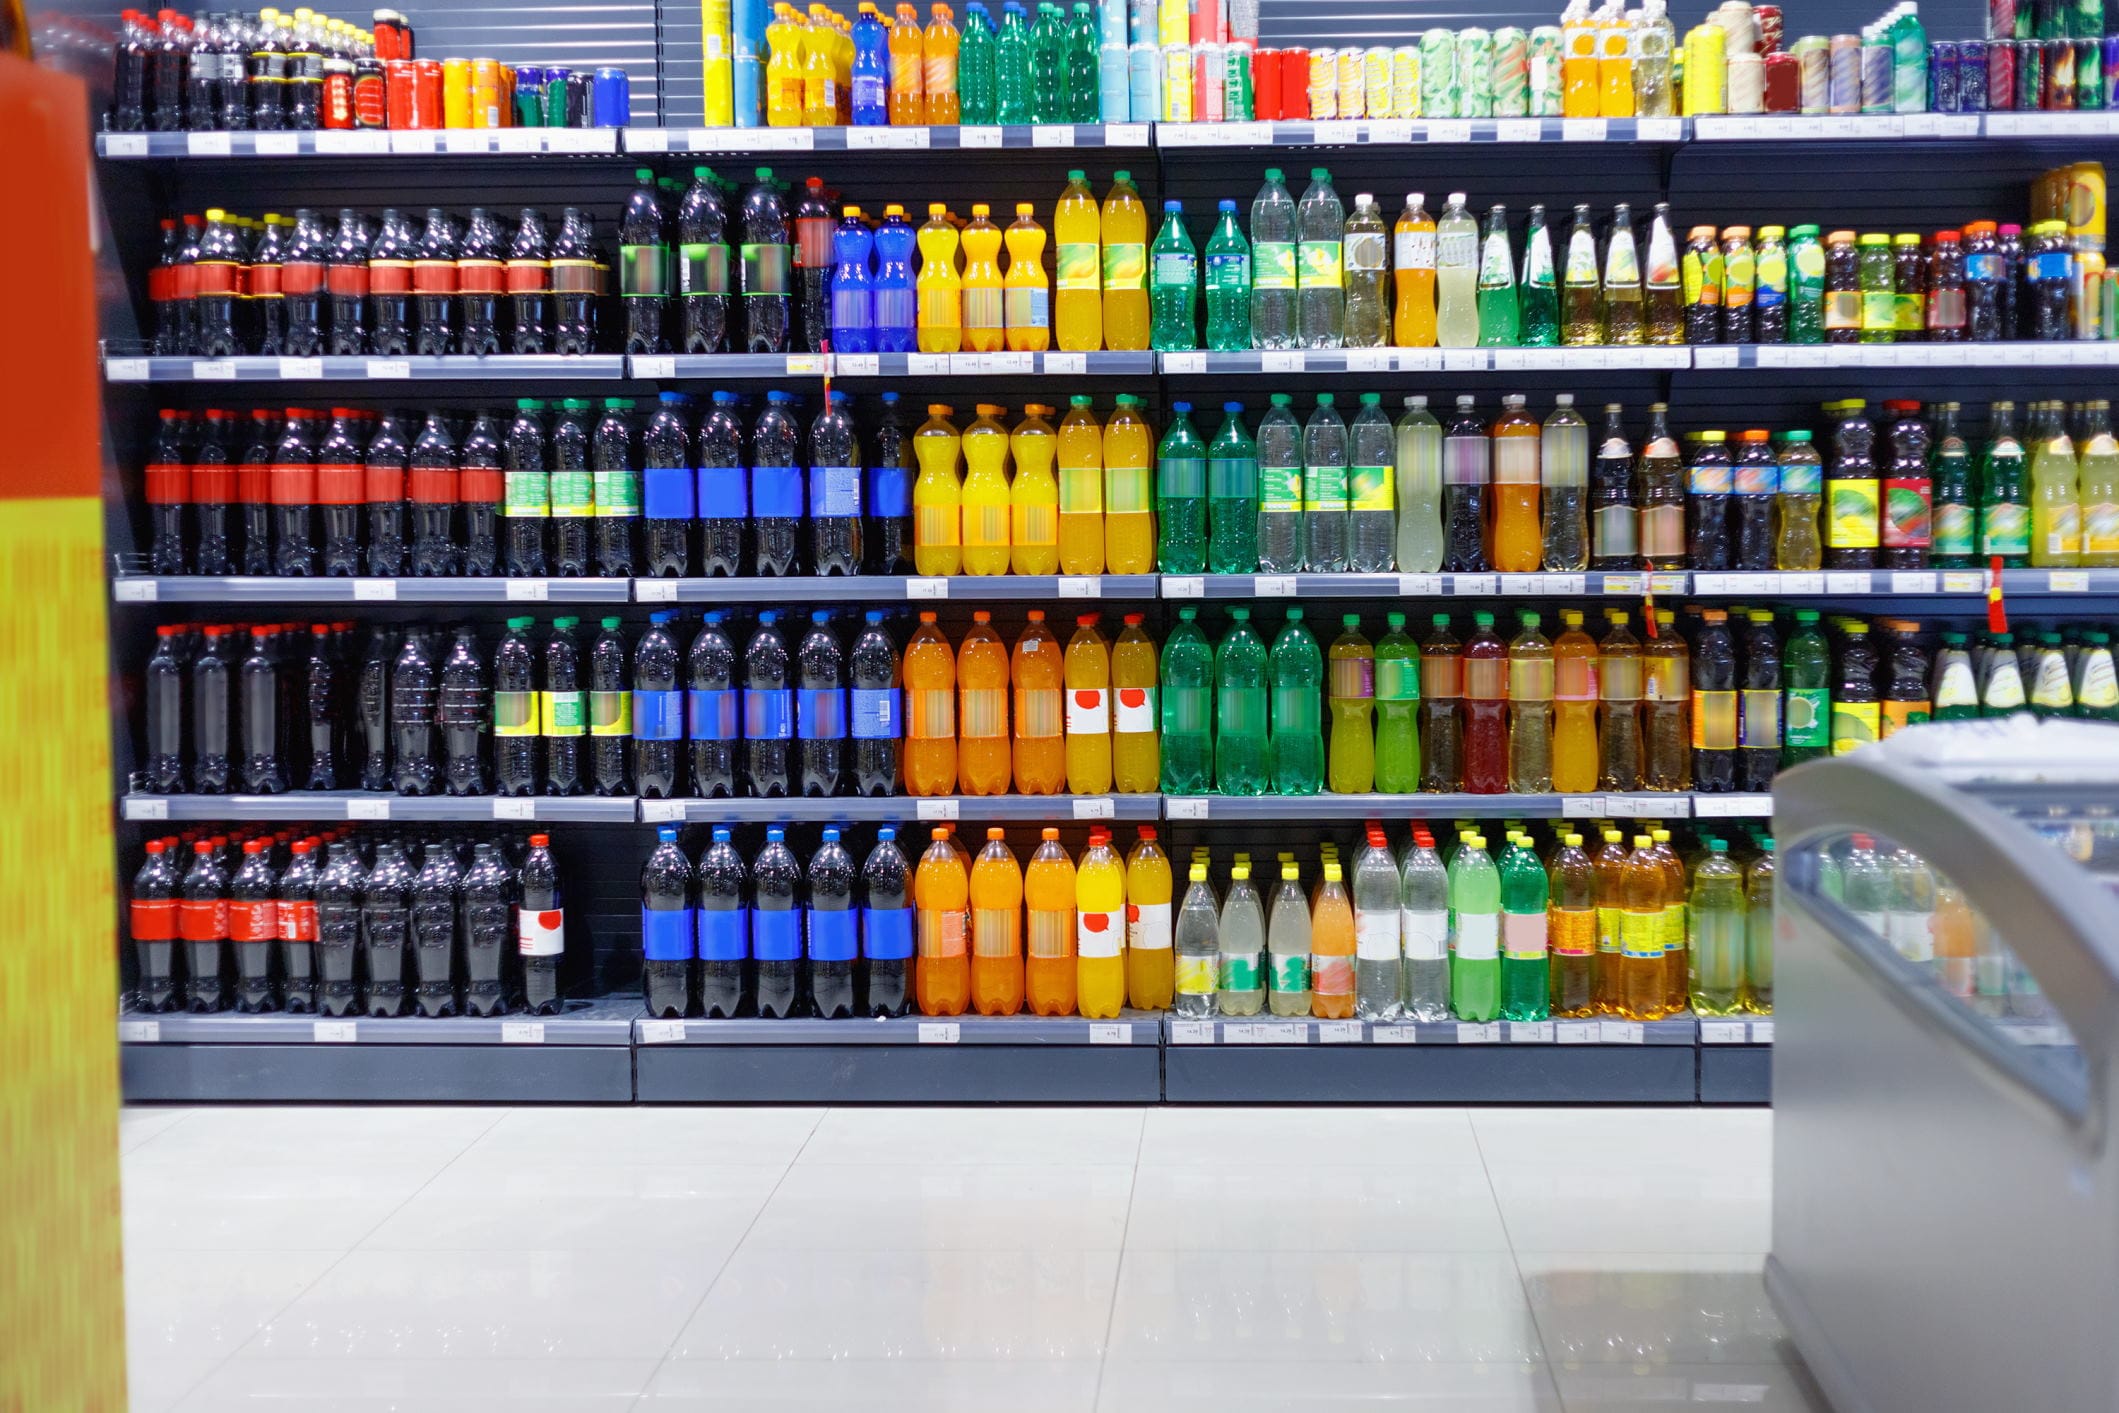
Pemerintah melalui Kementerian Keuangan menetapkan target pemberlakuan cukai atas minuman berpemanis dalam kemasan (MBDK) pada semester II tahun 2027. Kebijakan ini diproyeksikan menyumbang penerimaan negara hingga Rp1,7 triliun pada tahap awal implementasi. Namun, besaran tarif cukai yang akan dikenakan masih belum diputuskan secara final hingga saat ini. Berdasarkan verifikasi terhadap dokumen perencanaan fiskal dan pernyataan resmi pejabat terkait, target waktu tersebut merupakan bagian dari strategi perluasan basis penerimaan negara di sektor konsumsi.
Klaim dan Sumber Informasi
Klaim bahwa cukai minuman berpemanis akan mulai berlaku pada 2027 dan berpotensi menghasilkan Rp1,7 triliun bersumber dari dokumen perencanaan penerimaan negara serta keterangan resmi aparat fiskal. Dokumen tersebut mencantumkan target waktu semester II-2027 sebagai periode mulai berlakunya pungutan. Angka Rp1,7 triliun disebut sebagai estimasi penerimaan pada tahun pertama penerapan, dengan catatan bahwa proyeksi ini masih bergantung pada parameter tarif yang belum ditetapkan.
Klaim: Cukai minuman berpemanis ditargetkan berlaku 2027 dengan potensi penerimaan Rp1,7 triliun, tarif belum final.
Fakta: Target waktu dan angka proyeksi tercantum dalam dokumen perencanaan resmi, sementara tarif masih dalam tahap pembahasan.
Berdasarkan verifikasi, tidak ditemukan bantahan resmi atas target waktu tersebut. Data menunjukkan bahwa pemerintah secara konsisten mencantumkan MBDK sebagai salah satu sumber penerimaan baru dalam kerangka perluasan cukai. Hal ini bertentangan dengan anggapan sebagian pihak yang menyebut kebijakan tersebut telah dibatalkan atau ditunda tanpa batas waktu.
Status Tarif dan Parameter Pungutan
Faktanya adalah hingga kini belum ada keputusan final mengenai tarif cukai per liter atau per gram gula. Beberapa opsi tarif masih dikaji, termasuk skema tarif spesifik berdasarkan kandungan gula dan skema tarif bertingkat. Sumber resmi menyatakan bahwa penetapan tarif akan mempertimbangkan dampak terhadap industri, daya beli masyarakat, serta efektivitas pengendalian konsumsi gula. Data menunjukkan bahwa tanpa tarif final, angka Rp1,7 triliun bersifat indikatif dan dapat berubah.
Verifikasi terhadap dokumen anggaran memperlihatkan bahwa proyeksi penerimaan tersebut belum dimasukkan sebagai target definitif dalam laporan keuangan utama. Ini menyesatkan jika ditafsirkan sebagai penerimaan yang pasti terealisasi. Bukti lain menunjukkan bahwa pembahasan lintas kementerian masih berlangsung, termasuk harmonisasi dengan regulasi daerah dan kesiapan administrasi cukai.
Konteks Kebijakan dan Perbandingan
Kebijakan cukai minuman berpemanis bukan hal baru dalam diskursus fiskal. Sejumlah negara telah menerapkan pungutan serupa dengan tujuan ganda: meningkatkan penerimaan dan menekan konsumsi gula berlebih. Berdasarkan verifikasi terhadap praktik internasional, efektivitas kebijakan ini sangat bergantung pada desain tarif, cakupan produk, dan penegakan di lapangan. Data menunjukkan bahwa negara dengan tarif terlalu rendah cenderung tidak mencapai target penurunan konsumsi maupun penerimaan.
Di dalam negeri, klaim bahwa kebijakan ini akan langsung menurunkan prevalensi penyakit tidak menular juga perlu dicermati. Faktanya adalah dampak kesehatan memerlukan waktu dan tidak dapat diukur dalam satu tahun anggaran. Sumber resmi menegaskan bahwa tujuan utama tahap awal adalah pembentukan instrumen fiskal, bukan klaim hasil kesehatan jangka pendek.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap dokumen perencanaan dan pernyataan resmi, klaim bahwa cukai minuman berpemanis ditargetkan berlaku pada semester II-2027 dengan potensi penerimaan Rp1,7 triliun adalah SEBAGIAN BENAR. Target waktu dan angka proyeksi memiliki dasar dokumen resmi. Namun, klaim ini berpotensi menyesatkan apabila disajikan seolah tarif telah final dan penerimaan pasti terealisasi. Data menunjukkan tarif masih dalam pembahasan dan proyeksi bersifat indikatif. Masyarakat disarankan menunggu keputusan resmi mengenai tarif sebelum menyimpulkan besaran dampak terhadap harga dan penerimaan negara.







Comments (0)