 dina-aulia
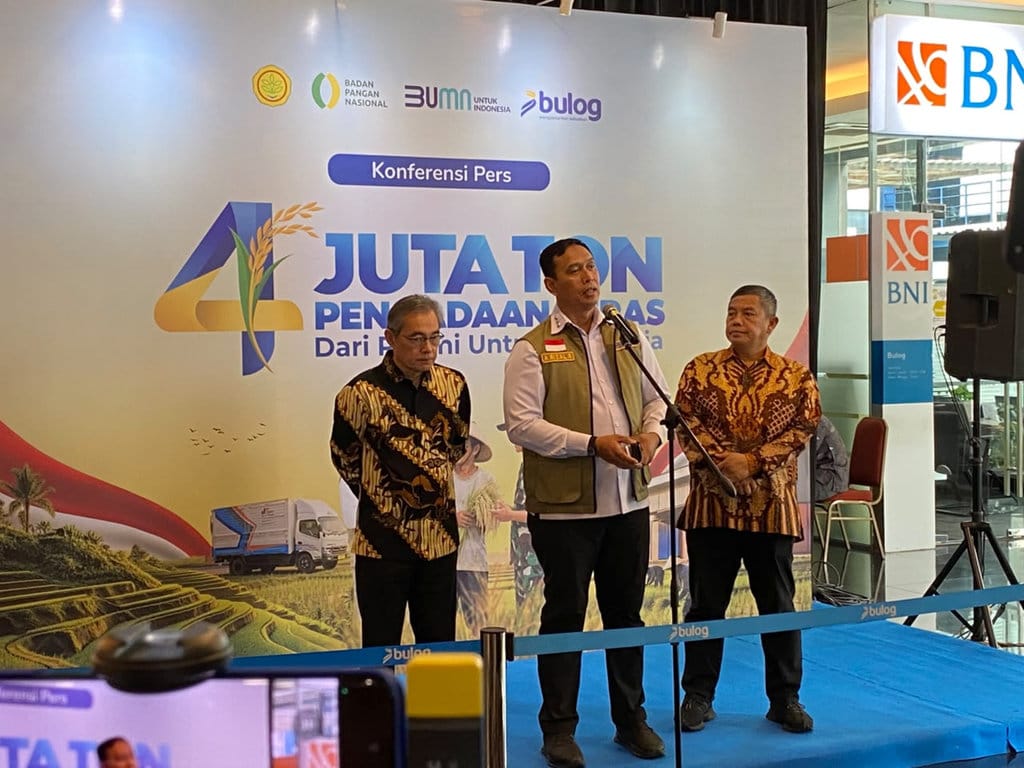
Perusahaan umum milik negara di sektor pangan, Bulog, mencatatkan perolehan laba bersih sebesar Rp2,4 triliun pada periode tertentu. Angka tersebut menjadi perhatian publik karena nominalnya tergolong besar untuk sebuah badan usaha yang menjalankan fungsi pelayanan publik sekaligus misi komersial. Berdasarkan penjelasan pihak manajemen, capaian ini tidak berasal dari spekulasi harga pangan, melainkan dari dua pos utama yang dapat ditelusuri secara akuntansi.
Asal-Usul Perolehan Laba
Menurut keterangan yang disampaikan oleh pihak perusahaan, terdapat dua komponen utama yang membentuk laba tersebut. Komponen pertama adalah margin komersial yang berada di kisaran tujuh persen. Komponen kedua adalah penghematan biaya bunga pinjaman kepada pemerintah yang mencapai tiga persen. Keduanya disebut sebagai sumber yang sah dan terukur, bukan hasil rekayasa laporan keuangan.
Data menunjukkan bahwa margin komersial tujuh persen diperoleh dari kegiatan usaha yang dijalankan Bulog di luar penugasan pemerintah, seperti distribusi dan perdagangan pangan. Sementara itu, penghematan bunga pinjaman timbul karena perusahaan berhasil menekan beban pembiayaan yang sebelumnya membebani arus kas. Kombinasi kedua faktor inilah yang mendorong laba hingga menyentuh angka Rp2,4 triliun.
Rencana Penggunaan Dana
Pertanyaan berikutnya yang muncul di ruang publik adalah ke mana laba tersebut akan disalurkan. Berdasarkan verifikasi terhadap keterangan resmi, dana itu tidak dibagikan sebagai dividen dalam jumlah besar, melainkan dialokasikan untuk pembangunan pabrik karung plastik. Langkah ini dinilai sebagai investasi jangka panjang untuk memperkuat rantai pasok pangan nasional.
Klaim: Laba Bulog sebesar Rp2,4 triliun murni berasal dari keuntungan bisnis biasa.
Fakta: Laba terbentuk dari margin komersial sekitar tujuh persen ditambah penghematan bunga pinjaman kepada pemerintah sekitar tiga persen.
Pabrik karung plastik dipilih karena kemasan merupakan komponen penting dalam distribusi beras dan komoditas pangan lainnya. Selama ini kebutuhan karung dipenuhi melalui pengadaan dari pihak ketiga. Dengan memiliki fasilitas produksi sendiri, perusahaan dapat menekan biaya pengemasan sekaligus mengendalikan kualitas dan ketersediaan kemasan pada musim panen raya.
Implikasi bagi Tata Kelola BUMN
Perolehan laba oleh badan usaha milik negara selalu memicu dua reaksi berbeda. Sebagian pihak menilai laba sebagai indikator efisiensi dan kesehatan keuangan. Sebagian lain mempertanyakan apakah orientasi profit berpotensi menggeser misi utama sebagai stabilisator harga pangan. Terhadap perdebatan ini, verifikasi terhadap struktur pendapatan menjadi penting agar penilaian tidak berhenti pada angka permukaan.
Faktanya, margin komersial tujuh persen tergolong moderat untuk skala usaha distribusi pangan. Angka ini tidak menunjukkan praktik penetapan harga berlebihan. Adapun penghematan bunga pinjaman mencerminkan perbaikan struktur modal, bukan penambahan beban baru bagi keuangan negara. Dengan demikian, klaim bahwa laba diperoleh melalui cara yang tidak wajar tidak didukung oleh bukti yang tersedia.
Meski demikian, publik tetap berhak menuntut transparansi atas rincian penggunaan dana investasi. Pembangunan pabrik karung plastik perlu disertai target produksi, jadwal penyelesaian, dan proyeksi penghematan biaya yang dapat diaudit. Tanpa dokumen tersebut, rencana investasi berisiko dinilai sebagai langkah yang tidak terukur.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap keterangan yang tersedia, klaim bahwa Bulog mencatat laba Rp2,4 triliun dan mengalokasikannya untuk pembangunan pabrik karung plastik tergolong BENAR. Sumber pendapatan dijelaskan secara spesifik, yakni margin komersial sekitar tujuh persen dan penghematan bunga pinjaman sekitar tiga persen. Tidak ditemukan bukti yang bertentangan dengan penjelasan tersebut.
Yang perlu dicermati bukan angka labanya, melainkan akuntabilitas penggunaan dana. Data menunjukkan alokasi ke sektor produksi kemasan berpotensi memperkuat rantai pasok, namun efektivitasnya baru dapat dinilai setelah pabrik beroperasi. Sampai tahap itu tercapai, pernyataan mengenai manfaat investasi ini masih bersifat proyeksi, bukan hasil yang sudah terbukti.





Comments (0)