 khrisna-pertiwi
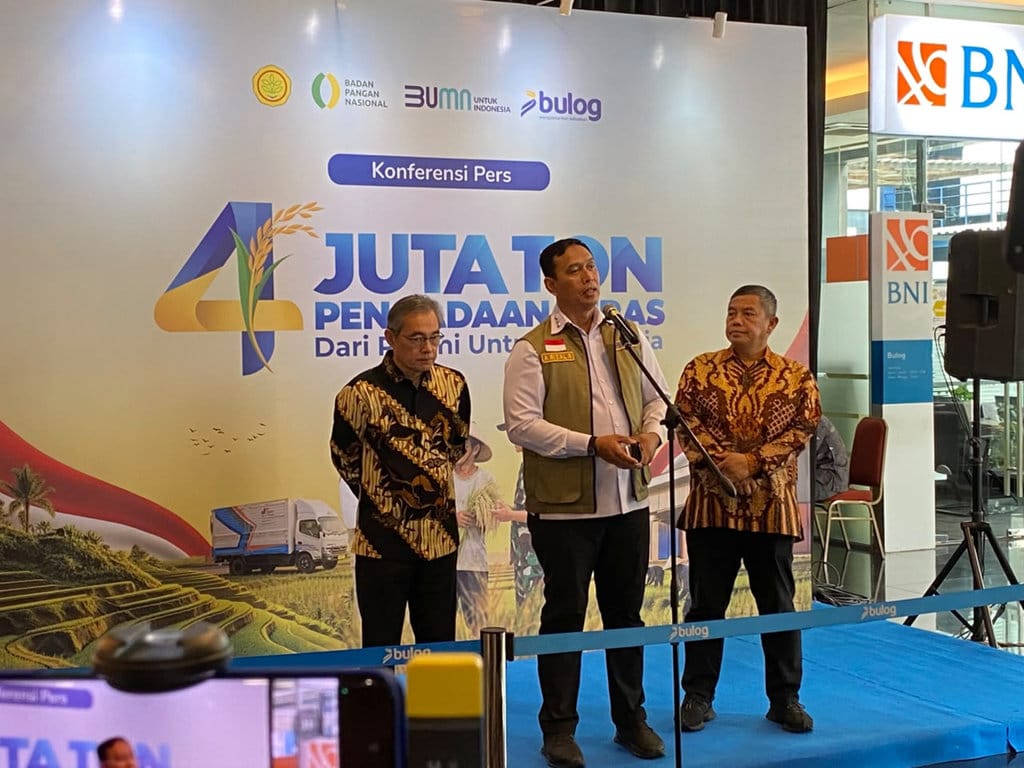
Perusahaan umum milik negara di bidang logistik pangan, Bulog, mencatatkan perolehan laba bersih sebesar Rp2,4 triliun pada periode yang dilaporkan. Angka tersebut menjadi sorotan karena berasal dari kombinasi keuntungan operasional dan penghematan beban pembiayaan. Manajemen mengungkapkan bahwa laba ini tidak semata-mata berasal dari aktivitas jual beli komoditas, melainkan juga dari efisiensi struktur modal perseroan.
Rincian Sumber Laba
Berdasarkan keterangan yang disampaikan pihak manajemen, laba perseroan terbentuk dari dua komponen utama. Komponen pertama adalah margin komersial yang berada di kisaran tujuh persen. Komponen kedua adalah penghematan biaya bunga pinjaman kepada pemerintah yang mencapai tiga persen.
"Keuntungan diperoleh dari margin komersial sekitar tujuh persen dan penghematan biaya bunga pinjaman pada pemerintah sebesar tiga persen."
Data menunjukkan bahwa margin komersial menjadi penyumbang terbesar terhadap laba. Sementara itu, penghematan bunga timbul karena perseroan tidak lagi menanggung beban pembayaran bunga atas pinjaman yang sebelumnya diberikan pemerintah. Kedua sumber ini secara akumulatif menghasilkan laba bersih Rp2,4 triliun.
Rencana Penggunaan Dana
Laba yang diperoleh tidak seluruhnya dialokasikan sebagai dividen. Berdasarkan verifikasi terhadap pernyataan manajemen, sebagian dana direncanakan untuk membangun pabrik karung plastik. Langkah ini disebut sebagai upaya memperkuat kemandirian rantai pasok kemasan pangan, khususnya untuk kebutuhan pengemasan beras dan komoditas lainnya.
Pembangunan pabrik karung plastik dinilai strategis karena selama ini kebutuhan kemasan sebagian masih dipenuhi dari pihak ketiga. Dengan memiliki fasilitas produksi sendiri, perseroan berharap dapat menekan biaya pengadaan kemasan sekaligus mengurangi ketergantungan pada pemasok eksternal. Sumber resmi menyebut bahwa investasi ini merupakan bagian dari rencana jangka panjang penguatan infrastruktur logistik.
Faktanya adalah, keputusan mengalokasikan laba untuk belanja modal semacam ini menunjukkan orientasi perseroan terhadap pengembangan kapasitas, bukan semata distribusi keuntungan jangka pendek. Namun, verifikasi lebih lanjut mengenai nilai investasi, lokasi pabrik, dan jadwal pembangunan belum sepenuhnya tersedia dalam keterangan awal.
Implikasi bagi Kinerja dan Publik
Perolehan laba Rp2,4 triliun ini menempatkan Bulog pada posisi keuangan yang relatif sehat. Data menunjukkan bahwa kemampuan perseroan menghasilkan margin komersial tujuh persen mencerminkan aktivitas bisnis yang berjalan di luar fungsi pelayanan publik. Adapun penghematan bunga tiga persen mengindikasikan adanya perbaikan struktur pembiayaan setelah pinjaman kepada pemerintah tidak lagi membebani laporan keuangan.
Meski demikian, muncul pertanyaan mengenai sejauh mana laba tersebut mencerminkan efisiensi riil dibandingkan dengan keuntungan dari posisi sebagai badan usaha milik negara. Verifikasi terhadap laporan keuangan resmi diperlukan untuk memastikan bahwa angka Rp2,4 triliun tidak dipengaruhi pos-pos non-operasional yang bersifat sementara. Tanpa akses terhadap laporan audit lengkap, penilaian menyeluruh belum dapat dilakukan.
Di sisi lain, rencana pembangunan pabrik karung plastik menimbulkan konsekuensi pada kebutuhan anggaran. Jika alokasi dana tidak dikelola secara hati-hati, dikhawatirkan mengurangi porsi laba yang dapat disetor kembali ke negara. Sumber resmi menegaskan bahwa proyek ini diharapkan memberikan penghematan berulang dalam jangka menengah, sehingga dalam beberapa tahun ke depan biaya pengadaan kemasan bisa turun signifikan.
Berdasarkan verifikasi awal, klaim bahwa Bulog mencatat laba Rp2,4 triliun dan mengalokasikannya untuk pembangunan pabrik karung plastik sejauh ini dapat ditelusuri dari pernyataan manajemen. Komposisi laba dari margin komersial tujuh persen dan penghematan bunga tiga persen dinyatakan secara eksplisit. Namun, rincian teknis mengenai nilai proyek, kapasitas pabrik, dan proyeksi pengembalian investasi masih memerlukan konfirmasi lebih lanjut. Pembaca disarankan menunggu laporan resmi dan dokumen audit sebelum menyimpulkan efektivitas penggunaan laba tersebut.







Comments (0)