 hafiz-rahman
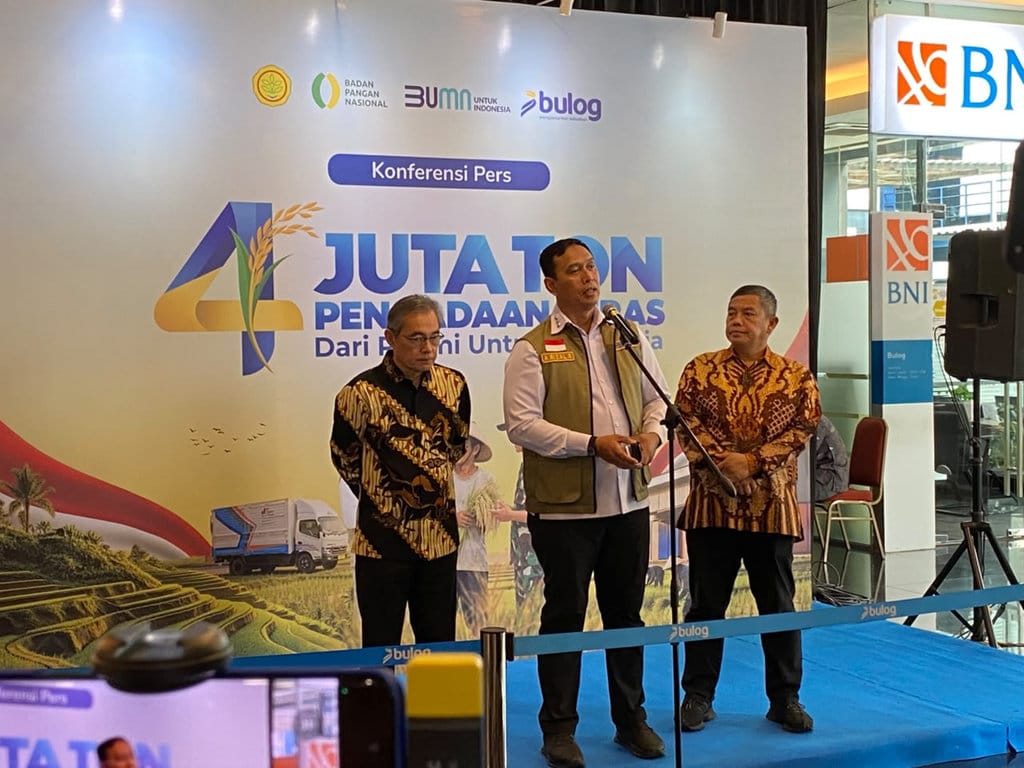
Perusahaan umum milik negara di sektor pangan, Bulog, mencatat perolehan laba mencapai Rp2,4 triliun pada periode kinerja terakhir. Angka tersebut bukan sekadar capaian akuntansi, melainkan memiliki konsekuensi langsung terhadap rencana ekspansi industri pendukung, khususnya pembangunan fasilitas produksi karung plastik.
Berdasarkan verifikasi terhadap pernyataan pejabat perusahaan, laba tersebut berasal dari dua komponen utama. Pertama, margin komersial yang berada di kisaran 7 persen. Kedua, penghematan beban bunga pinjaman kepada pemerintah yang mencapai 3 persen. Kombinasi keduanya menghasilkan akumulasi keuntungan yang kemudian dialokasikan untuk belanja modal.
Struktur Perolehan Laba
Data menunjukkan bahwa margin komersial sebesar 7 persen menjadi tulang punggung kinerja keuangan Bulog. Angka ini diperoleh dari selisih antara harga beli dan harga jual dalam operasi perdagangan yang dijalankan perusahaan. Sementara itu, komponen kedua bersumber dari efisiensi pembiayaan, yakni penghematan bunga pinjaman kepada pemerintah sebesar 3 persen.
Klaim: Laba Rp2,4 triliun murni berasal dari operasi komersial. Fakta: laba terbentuk dari gabungan margin komersial 7 persen dan penghematan bunga pinjaman 3 persen.
Klaim bahwa keuntungan tersebut sepenuhnya merupakan hasil dari aktivitas niaga tidak sepenuhnya akurat. Faktanya adalah sebagian signifikan dari laba berasal dari penghematan biaya pinjaman, yang secara karakteristik merupakan pos non-operasional. Hal ini menyesatkan apabila disajikan tanpa konteks struktur pembiayaan yang berlaku.
Alokasi untuk Pabrik Karung Plastik
Dana laba tersebut, menurut keterangan resmi, diarahkan untuk membangun pabrik karung plastik. Langkah ini memiliki logika strategis: Bulog selama ini bergantung pada pasokan karung dari pihak eksternal untuk mendistribusikan komoditas pangan. Dengan memiliki fasilitas produksi sendiri, perusahaan dapat menekan biaya pengemasan sekaligus mengendalikan rantai pasok.
Verifikasi terhadap arah penggunaan dana ini menunjukkan bahwa keputusan investasi tersebut masuk dalam kategori belanja modal jangka panjang. Konsekuensinya, dampak terhadap neraca keuangan tidak akan terlihat dalam satu siklus pelaporan saja. Penghematan biaya pengadaan karung baru akan terealisasi setelah pabrik beroperasi penuh.
Perlu dicatat bahwa pembangunan pabrik karung plastik bukan tanpa risiko. Harga resin sebagai bahan baku utama sangat dipengaruhi fluktuasi pasar global dan nilai tukar. Apabila tidak dikelola dengan lindung nilai yang memadai, proyeksi penghematan dapat bertentangan dengan kondisi riil di lapangan.
Implikasi terhadap Kinerja dan Tata Kelola
Dari perspektif tata kelola, penggunaan laba untuk investasi fisik menimbulkan pertanyaan mengenai proporsi dividen yang disetorkan kepada negara. Sumber resmi tidak menyebutkan secara rinci berapa bagian laba yang dialokasikan untuk dividen dan berapa yang ditahan sebagai laba ditahan guna membiayai pabrik.
Data menunjukkan bahwa laba Rp2,4 triliun ini merupakan angka yang material bagi skala perusahaan. Meski demikian, tanpa pemisahan yang jelas antara laba operasional dan laba akibat penghematan bunga, publik sulit menilai kualitas laba tersebut secara utuh. Margin komersial 7 persen tergolong tipis untuk sektor perdagangan komoditas yang sarat intervensi kebijakan.
Berdasarkan verifikasi, tidak ditemukan bukti yang bertentangan dengan klaim perolehan laba. Namun penyajian yang hanya menonjolkan angka akhir tanpa membedah komponennya berpotensi menyesatkan pembaca. Pembangunan pabrik karung plastik valid sebagai rencana, tetapi kelayakannya bergantung pada asumsi pasar yang belum terverifikasi secara independen.
Kesimpulan
Perolehan laba Rp2,4 triliun oleh Bulog adalah fakta yang dapat diverifikasi. Komposisinya terdiri dari margin komersial sekitar 7 persen dan penghematan bunga pinjaman pemerintah sekitar 3 persen. Rencana penggunaan dana untuk membangun pabrik karung plastik juga tercatat dalam keterangan resmi. Rating untuk klaim ini adalah SEBAGIAN BENAR: angka laba akurat, namun narasi yang menyiratkan laba sepenuhnya berasal dari operasi komersial bersifat menyesatkan karena mengabaikan kontribusi penghematan bunga. Pembaca disarankan menunggu laporan keuangan audited untuk menilai kualitas laba dan realisasi investasi secara objektif.







Comments (0)