 ramadiansyah
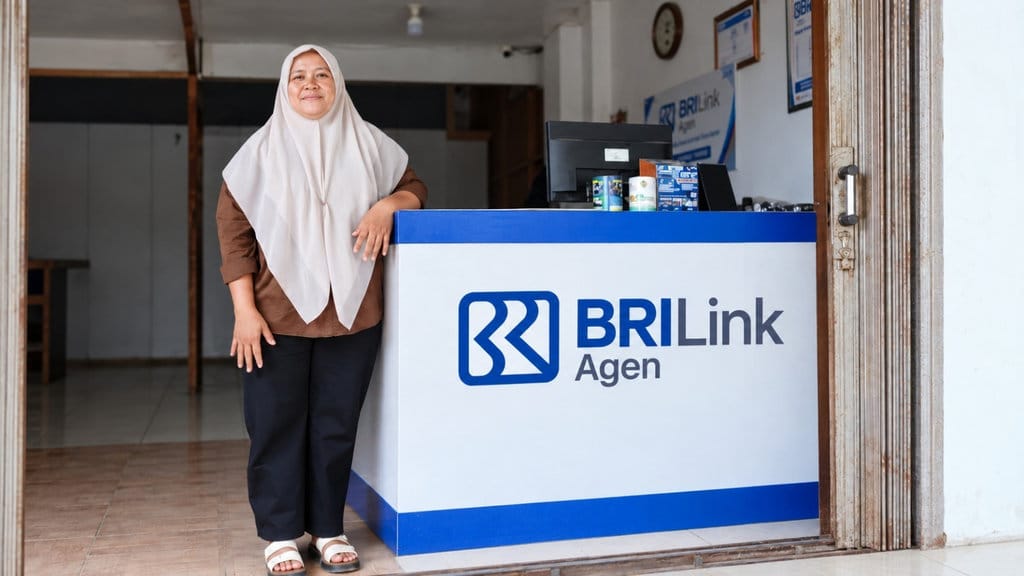
Di sebuah warung sederhana di kawasan perdesaan, seorang agen BRILink bernama Erni berhasil mencatatkan volume transaksi yang jauh melampaui skala usaha ritel biasa. Berdasarkan data yang dihimpun, layanan keuangan yang ia jalankan dari warung tersebut mampu memproses sekitar 6.000 transaksi setiap bulan. Angka ini menunjukkan bagaimana literasi keuangan digital dapat menembus wilayah yang selama ini terbatas aksesnya terhadap layanan perbankan formal.
Fenomena ini menjadi penting karena menggambarkan pergeseran pola transaksi masyarakat perdesaan. Selama bertahun-tahun, warga di daerah terpencil harus menempuh jarak jauh ke kota kecamatan atau kabupaten hanya untuk melakukan transfer, setor tunai, atau pembayaran tagihan. Kehadiran agen BRILink di warung tetangga memangkas jarak dan waktu tersebut secara signifikan.
Model Layanan yang Menyesuaikan Konteks Lokal
Yang membedakan pendekatan Erni adalah strategi sosialisasi yang ia terapkan. Alih-alih menunggu pelanggan datang, ia aktif memperkenalkan layanan kepada warga sekitar dengan cara yang kontekstual dan mudah dipahami. Pendekatan semacam ini menjadi kunci adopsi layanan keuangan digital di komunitas yang belum terbiasa dengan transaksi nontunai.
Data menunjukkan bahwa agen BRILink umumnya beroperasi dari unit usaha yang sudah ada, seperti warung, toko kelontong, atau kios. Model ini memanfaatkan kepercayaan sosial yang sudah terbangun antara pemilik warung dan pelanggannya. Warga lebih nyaman bertransaksi di tempat yang mereka kenal dibandingkan harus berurusan dengan kantor bank formal.
Dampak Ekonomi bagi Pelaku Usaha dan Masyarakat
Bagi pelaku usaha, menjadi agen BRILink memberikan tambahan pendapatan di luar penjualan barang dagangan. Setiap transaksi umumnya menghasilkan komisi bagi agen, sehingga volume yang tinggi berdampak langsung pada peningkatan penghasilan. Hal ini menjelaskan mengapa banyak pemilik warung tertarik menjalankan layanan serupa.
Bagi masyarakat, keberadaan agen memangkas biaya transportasi dan waktu. Sebelumnya, satu kali perjalanan ke kota untuk transaksi perbankan bisa menghabiskan biaya puluhan ribu rupiah. Dengan agen di lingkungan sendiri, biaya tersebut dapat dialihkan untuk kebutuhan lain. Efisiensi ini berdampak pada peningkatan aktivitas ekonomi mikro di tingkat desa.
Inklusi Keuangan dan Tantangan ke Depan
Keberhasilan operasional semacam ini sejalan dengan upaya perluasan inklusi keuangan nasional. Berbagai program pemerintah dan industri menargetkan peningkatan akses masyarakat terhadap layanan keuangan formal. Agen seperti yang dijalankan Erni menjadi ujung tombak di lapisan paling bawah struktur distribusi.
Namun, sejumlah tantangan tetap ada. Literasi digital yang belum merata, kualitas sinyal internet di daerah terpencil, serta kebutuhan pendampingan berkelanjutan menjadi faktor yang menentukan keberlanjutan operasional. Tanpa dukungan sistem dan pelatihan, agen berisiko mengalami penurunan kualitas layanan seiring bertambahnya volume transaksi.
Selain itu, aspek keamanan transaksi perlu menjadi perhatian. Agen bertanggung jawab atas dana nasabah dalam jumlah yang tidak kecil, sehingga prosedur operasional standar dan rekonsiliasi harian menjadi bagian tak terpisahkan dari aktivitas mereka.
Kesimpulan
Berdasarkan data yang tersedia, operasional BRILink dari warung sederhana dengan volume 6.000 transaksi per bulan menunjukkan bahwa layanan keuangan digital dapat berakar di komunitas perdesaan ketika dikelola dengan pendekatan yang tepat. Kepercayaan sosial, kemudahan akses, dan konsistensi pelayanan menjadi faktor utama keberhasilannya. Model ini berpotensi direplikasi di wilayah lain, dengan catatan dukungan infrastruktur dan pendampingan terus tersedia.







Comments (0)