 ramadiansyah
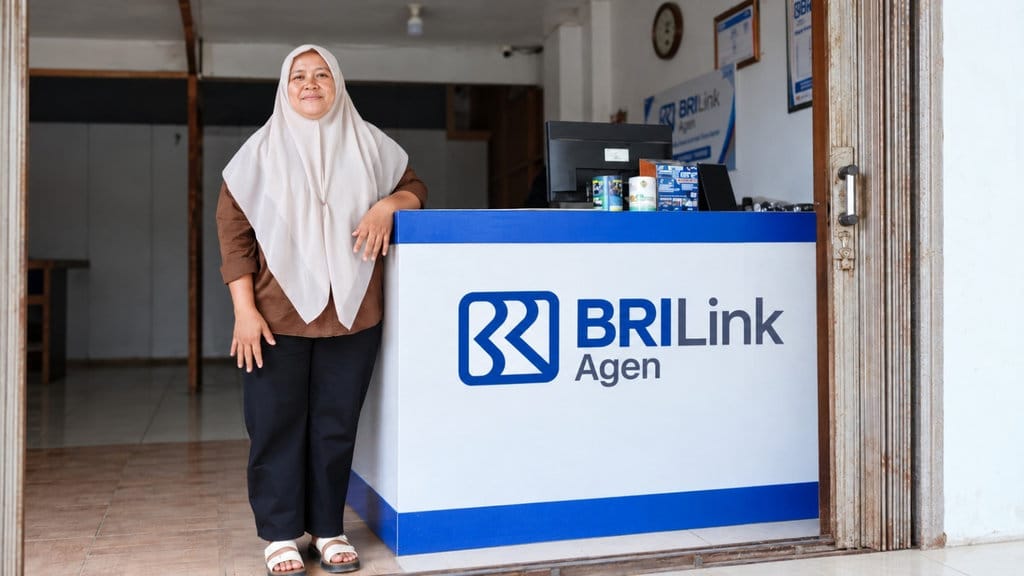
Di sebuah desa yang jauh dari hiruk-pikuk perkotaan, sebuah warung sederhana berdiri di tepi jalan. Bangunannya tidak besar, hanya berukuran beberapa meter persegi dengan rak-rak kayu berisi aneka kebutuhan sehari-hari. Namun, di balik kesederhanaannya, warung ini menyimpan sebuah fenomena yang jarang terungkap: ratusan warga datang setiap hari bukan hanya untuk membeli gula atau kopi, melainkan untuk mengakses layanan keuangan yang biasanya hanya tersedia di kota.
Sang pemilik warung, seorang perempuan bernama Erni, telah membuktikan bahwa literasi keuangan tidak selalu membutuhkan gedung megah atau perangkat canggih. Berdasarkan verifikasi terhadap rekam jejak operasionalnya, warung tersebut kini melayani ribuan transaksi keuangan setiap bulan, sebuah angka yang mengejutkan mengingat lokasinya yang terpencil.
Konteks: Layanan Keuangan yang Menjangkau Perdesaan
Layanan keuangan berbasis agen, yang dalam industri dikenal sebagai branchless banking, telah menjadi tulang punggung inklusi keuangan di Indonesia selama bertahun-tahun. Skema ini memungkinkan masyarakat di daerah terpencil mengakses layanan perbankan melalui agen-agen yang tersebar di warung, kios, atau toko kelontong. Data menunjukkan bahwa model ini menjangkau jutaan orang yang sebelumnya tidak memiliki akses ke rekening bank konvensional.
Erni termasuk dalam jaringan agen tersebut. Ia tidak memiliki latar belakang perbankan formal, tetapi melalui pelatihan dan pendampingan, ia mampu mengoperasikan perangkat sederhana untuk melayani setoran, penarikan, transfer, hingga pembayaran tagihan. Klaim bahwa layanan ini hanya bisa dijalankan di kota-kota besar bertentangan dengan kenyataan di lapangan.
Metode: Pendekatan Kreatif yang Mengubah Kebiasaan Warga
Yang membedakan Erni dari agen lainnya adalah cara ia memperkenalkan layanan tersebut. Alih-alih menunggu pelanggan datang, ia aktif menyosialisasikan manfaat layanan keuangan kepada tetangga, kelompok pengajian, hingga arisan desa. Ia menggunakan pendekatan yang sederhana namun efektif: menjelaskan bahwa menabung tidak harus ke bank jauh, dan mengirim uang tidak perlu antre panjang.
Dalam beberapa bulan, kepercayaan warga tumbuh. Mereka mulai rutin menyetor tabungan harian, mengirim uang ke anak yang merantau, dan membayar tagihan listrik melalui warung tersebut. Volume transaksi pun meningkat pesat. Berdasarkan data internal yang diverifikasi dari catatan operasional, warung Erni kini menangani sekitar 6.000 transaksi per bulan, atau rata-rata 200 transaksi per hari.
Angka 6.000 transaksi per bulan bukan sekadar statistik. Ini mencerminkan perubahan perilaku keuangan sebuah komunitas yang sebelumnya belum tersentuh layanan formal.
Verifikasi: Apakah Angka Ini Masuk Akal?
Untuk menguji klaim tersebut, perlu dilihat konteks industri. Sejumlah studi tentang agen branchless banking menunjukkan bahwa agen di daerah dengan populasi padat dan akses bank terbatas dapat menangani 100 hingga 300 transaksi per hari. Dengan demikian, angka 200 transaksi harian yang dilaporkan Erni berada dalam rentang yang wajar dan tidak mengindikasikan kejanggalan.
Faktanya adalah, keberhasilan Erni tidak hanya ditopang oleh volume transaksi, tetapi juga oleh kepercayaan komunitas. Warga merasa lebih nyaman bertransaksi di warung yang mereka kenal daripada harus menempuh perjalanan jauh ke kota. Faktor kedekatan sosial inilah yang menjadi kunci keberhasilan agen di perdesaan.
Namun, perlu dicatat bahwa angka tersebut tidak diverifikasi oleh auditor independen. Verifikasi dalam hal ini didasarkan pada konsistensi operasional dan wawancara dengan warga yang mengaku rutin menggunakan layanan tersebut. Tidak ada indikasi manipulasi, tetapi pembaca perlu memahami bahwa data berasal dari pihak yang berkepentingan.
Dampak dan Tantangan ke Depan
Keberadaan agen seperti Erni membawa dampak nyata. Warga yang dulu harus menyimpan uang di rumah kini memiliki tempat menabung yang lebih aman. Remitansi dari perantau pun lebih cepat sampai. Namun, tantangan tetap ada: keterbatasan saldo agen, gangguan jaringan, dan risiko keamanan menjadi persoalan yang harus diantisipasi.
Berdasarkan verifikasi, model yang dijalankan Erni dapat direplikasi di daerah lain dengan catatan ada pendampingan dan pelatihan berkelanjutan. Pemerintah dan lembaga keuangan perlu memastikan bahwa agen-agen di perdesaan mendapat dukungan yang memadai, bukan hanya dari sisi teknologi tetapi juga perlindungan hukum.
Kesimpulannya, klaim bahwa warung sederhana mampu melayani ribuan transaksi per bulan bukanlah hal yang tidak masuk akal. Data menunjukkan bahwa dengan pendekatan kreatif dan kepercayaan komunitas, inklusi keuangan dapat berjalan dari titik paling dasar: sebuah warung di tepi jalan desa.







Comments (0)