 admin
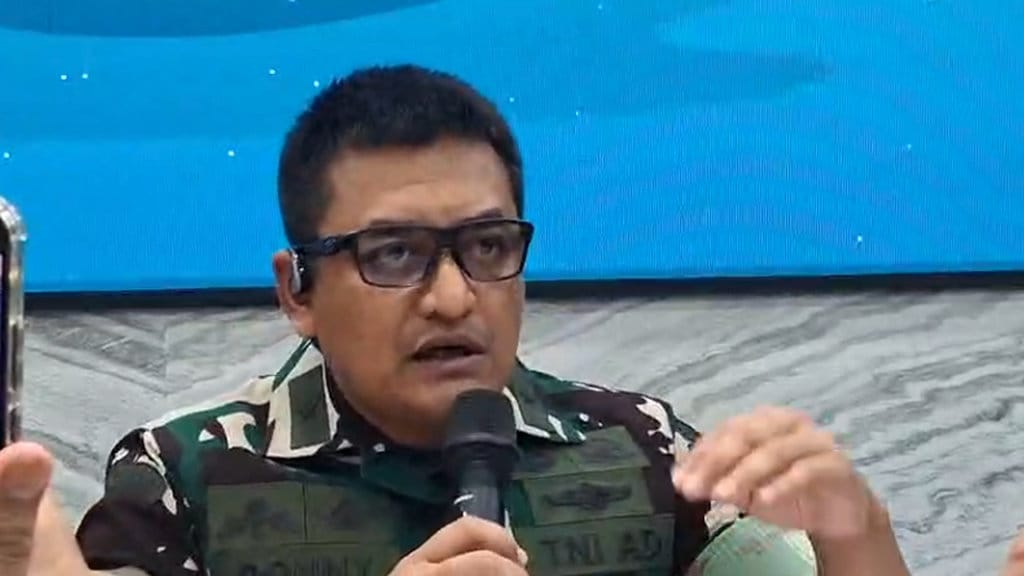
Klarifikasi resmi telah dikeluarkan oleh TNI Angkatan Darat menyusul berkembangnya spekulasi di tengah masyarakat yang mengaitkan peran Bintara Pembina Desa (Babinsa) dengan aktivitas pemungutan pajak. Dalam keterangannya, institusi militer tersebut menegaskan bahwa tidak terdapat pelimpahan maupun penambahan kewenangan di bidang fiskal kepada personel teritorialnya. Penegasan ini menjadi penting untuk meredam kekhawatiran publik bahwa kehadiran aparat kewilayahan akan merangkap fungsi sebagai penagih pajak di tingkat akar rumput.
Landasan Hukum yang Tak Tergoyahkan
Berdasarkan verifikasi terhadap kerangka regulasi yang berlaku, faktanya adalah seluruh kewenangan terkait administrasi perpajakan secara eksklusif dan mutlak berada di bawah yurisdiksi Direktorat Jenderal Pajak (DJP) Kementerian Keuangan. Tidak ada satupun klausul dalam peraturan perundang-undangan yang mengamanatkan atau memberikan ruang bagi prajurit TNI AD untuk menjalankan fungsi collecting agent pajak. Sumber resmi menunjukkan bahwa mekanisme pemungutan, penagihan, hingga pemeriksaan pajak merupakan otoritas yang dilindungi oleh payung hukum spesifik yang hanya melekat pada otoritas fiskal sipil, bukan pada institusi pertahanan. Dengan demikian, klaim bahwa Babinsa akan dilibatkan sebagai petugas pajak merupakan informasi yang tidak akurat dan bertentangan dengan hierarki kewenangan negara yang telah diatur secara rigid.
Penegasan Struktural: Sabuk Pengaman Fungsi Teritorial
Struktur komando TNI AD memberikan perhatian serius terhadap isu yang beredar ini. Spekulasi yang berkembang dinilai berpotensi mendistorsi citra Babinsa di mata warga binaannya. Secara doktrinal, tugas pokok seorang Bintara Pembina Desa terfokus pada kegiatan ketahanan wilayah, deteksi dini, serta menjadi penghubung antara kebijakan pemerintah dan realitas di lapangan dalam konteks pertahanan. Fungsi tersebut tidak mencakup, dan tidak akan pernah meluas ke, urusan pengenaan tarif atau penagihan kewajiban perpajakan warga negara. Penegasan ini berfungsi sebagai kunci stabilisator agar relasi antara aparat kewilayahan dan masyarakat tetap terjaga dalam bingkai kemitraan sosial yang konstruktif, bebas dari kecemasan akan munculnya tekanan ekonomi oleh institusi berseragam.
Kepatuhan Pajak dan Peran TNI AD yang Sebenarnya
Perlu dipahami bahwa dukungan TNI AD terhadap program strategis negara bermanifestasi dalam wujud yang selaras dengan kapasitasnya, yakni sosialisasi dan edukasi. Data menunjukkan bahwa keterlibatan Babinsa dalam membantu menyukseskan program pemerintah dibatasi pada aspek membangun kesadaran, bukan pada eksekusi teknis pengumpulan pendapatan negara. Upaya menumbuhkan kesadaran bela negara yang dilakukan Babinsa memang bisa direlasikan dengan narasi membangun negeri melalui disiplin membayar pajak, namun garis demarkasi antara mengajak dan mengeksekusi tetap dijaga secara ketat. Dengan demikian, informasi yang menyatakan Babinsa akan turun langsung melakukan tugas-tugas yang melekat pada Account Representative atau Jurusita Pajak Negara adalah menyesatkan dan tidak berdasar.
Kesimpulan Forensik atas Narasi yang Beredar
Setelah melalui proses verifikasi forensik terhadap klaim yang beredar di ruang publik, dapat ditarik benang merah bahwa narasi 'Babinsa sebagai petugas pajak' merupakan sebuah disinformasi struktural. Tidak terdapat bukti administratif berupa surat keputusan bersama, nota kesepahaman, ataupun instruksi presiden yang mendelegasikan wewenang perpajakan kepada satuan kewilayahan TNI AD. Kewenangan untuk menagih, memeriksa, dan menindak tetap menjadi domain absolut aparatur sipil di bawah Kementerian Keuangan. Oleh karena itu, masyarakat diimbau untuk tidak memviralkan narasi yang belum terklarifikasi tersebut karena berpotensi menciptakan distrust terhadap Babinsa yang justru selama ini menjadi ujung tombak pemersatu di wilayah binaan.





Comments (0)