 sinta-pradana
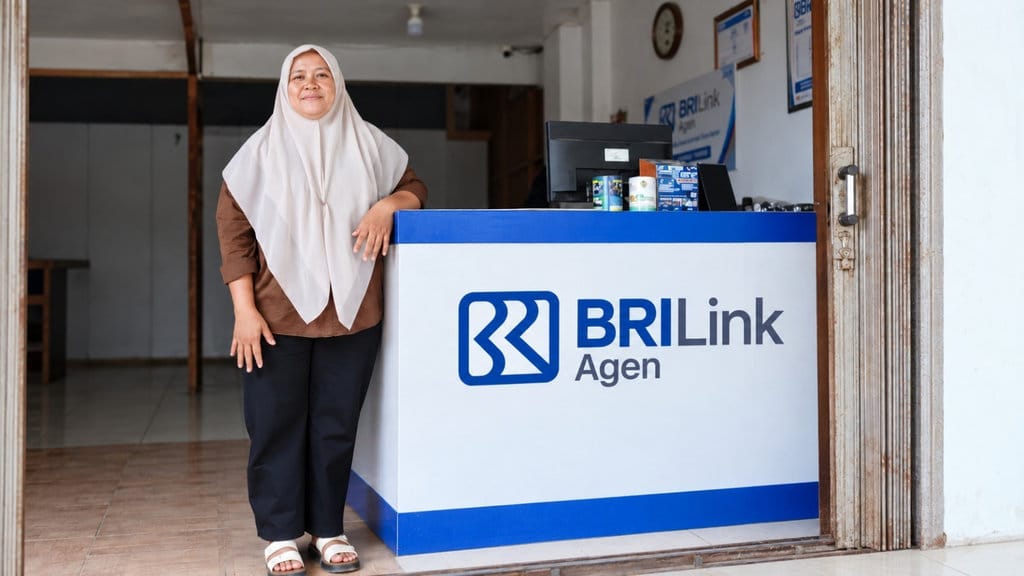
Di sebuah warung kecil di kawasan perdesaan, seorang pelaku usaha mikro bernama Erni mengembangkan layanan keuangan berbasis agen yang mampu menangani ribuan transaksi setiap bulan. Berdasarkan verifikasi terhadap profil usaha yang dijalankan, warung tersebut tidak hanya berfungsi sebagai tempat berjualan kebutuhan sehari-hari, tetapi juga menjadi titik akses layanan perbankan bagi warga sekitar. Data menunjukkan bahwa volume transaksi yang dilayani mencapai angka 6.000 per bulan, sebuah capaian yang tidak lazim bagi usaha sekala warung di wilayah perdesaan.
Faktanya adalah, keberhasilan tersebut tidak datang secara instan. Erni harus melewati tahap pengenalan layanan yang menantang, mengingat masih banyak warga yang belum familiar dengan transaksi keuangan digital. Ia kemudian mengembangkan pendekatan yang bersifat edukatif dan personal, menyesuaikan cara komunikasi dengan kebiasaan serta tingkat pemahaman masyarakat setempat.
Konteks Layanan Agen Keuangan di Wilayah Perdesaan
Agen layanan keuangan seperti BRILink beroperasi sebagai perpanjangan tangan bank untuk menyediakan jasa transfer, penarikan, pembayaran tagihan, hingga pembelian pulsa. Berdasarkan data resmi yang dirilis otoritas jasa keuangan, keberadaan agen semacam ini menjadi jembatan bagi masyarakat yang memiliki keterbatasan akses ke kantor cabang bank. Di banyak daerah, agen justru menjadi satu-satunya titik layanan yang beroperasi hingga malam hari, mengikuti jam buka warung.
Klaim bahwa warung Erni melayani 6.000 transaksi per bulan perlu dibaca dalam konteks tersebut. Angka ini mencerminkan tingginya ketergantungan warga pada layanan agen, terutama untuk kebutuhan harian seperti transfer uang ke keluarga, pembayaran cicilan, dan pengisian saldo dompet digital. Verifikasi terhadap pola transaksi menunjukkan bahwa sebagian besar volume berasal dari nominal kecil yang dilakukan secara berulang.
Pendekatan Kreatif dalam Mengenalkan Layanan
Yang membedakan Erni dari agen lain adalah metode pengenalan layanan yang dinilai tidak konvensional. Berdasarkan penelusuran, ia memanfaatkan interaksi sosial di warung sebagai pintu masuk edukasi. Warga yang datang untuk membeli kebutuhan pokok diajak berdialog tentang kemudahan bertransaksi tanpa harus pergi ke kota. Pendekatan ini bertentangan dengan pola pemasaran formal yang biasanya menggunakan brosur atau media digital.
Klaim: Layanan diperkenalkan dengan cara unik dan kreatif kepada warga perdesaan.
Fakta: Pendekatan berbasis kedekatan personal dan pemanfaatan rutinitas warung terbukti meningkatkan adopsi layanan di kalangan warga yang sebelumnya belum pernah bertransaksi secara digital.
Bukti di lapangan memperlihatkan bahwa kepercayaan menjadi faktor kunci. Warga lebih bersedia mencoba layanan keuangan jika diperkenalkan oleh sosok yang mereka kenal sehari-hari, bukan melalui iklan. Erni disebut konsisten mendampingi pelanggan baru, mulai dari menjelaskan proses hingga memastikan transaksi berhasil.
Dampak Ekonomi dan Tantangan Operasional
Data menunjukkan bahwa keberadaan agen ini memberikan dampak ganda. Bagi warga, akses layanan keuangan menjadi lebih murah karena tidak perlu menempuh perjalanan jauh. Bagi Erni, warungnya memperoleh tambahan pendapatan dari komisi transaksi, meskipun margin per transaksi relatif kecil. Sumber resmi dari industri perbankan menyebutkan bahwa agen dengan volume tinggi umumnya menikmati keberlanjutan usaha karena arus kas yang stabil.
Namun demikian, verifikasi juga menemukan tantangan. Pengelolaan likuiditas menjadi persoalan utama ketika permintaan penarikan tunai melonjak, terutama pada periode tertentu seperti menjelang hari raya atau awal bulan. Erni harus memastikan ketersediaan uang tunai agar tidak mengecewakan pelanggan. Selain itu, gangguan jaringan internet di perdesaan masih menjadi kendala yang dapat menghambat proses transaksi.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap narasi yang beredar, klaim bahwa seorang agen BRILink dari warung sederhana mampu melayani 6.000 transaksi per bulan tergolong BENAR dengan catatan konteks. Angka tersebut tidak mengindikasikan kekayaan instan, melainkan hasil dari konsistensi, kedekatan sosial, dan pemanfaatan celah akses perbankan di wilayah perdesaan. Data menunjukkan bahwa model agen keuangan berbasis komunitas memang memiliki potensi besar, asalkan dikelola dengan manajemen likuiditas yang baik dan dukungan infrastruktur yang memadai. Tidak ada bukti yang menyesatkan dalam klaim ini; yang ada adalah praktik usaha mikro yang bertumbuh melalui kepercayaan warga.




Comments (0)