 admin
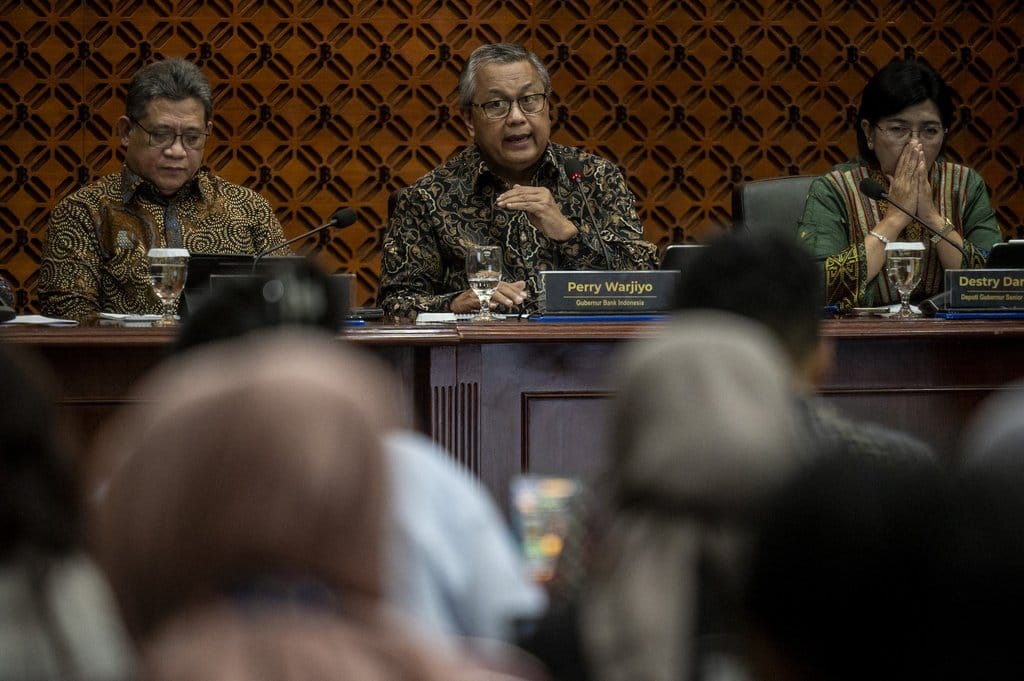
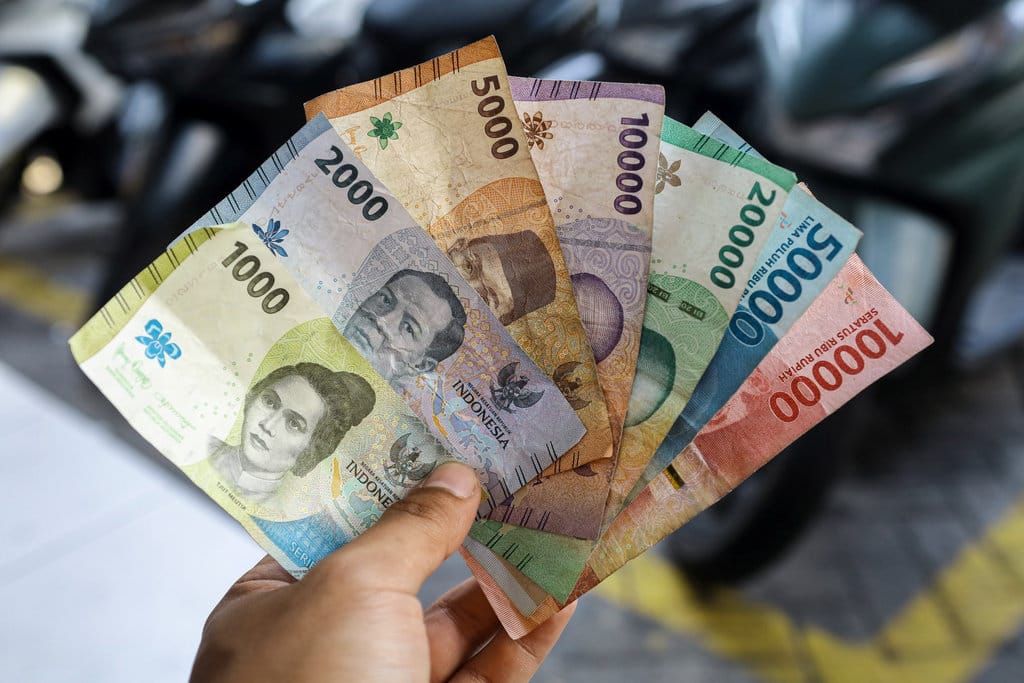
Bank Indonesia mengambil langkah nonkonvensional dengan memperkuat insentif bagi investor global, alih-alih menempuh jalur pengetatan moneter. Keputusan ini menegaskan bahwa otoritas lebih memilih mengerek arus modal masuk sebagai tameng nilai tukar ketimbang membebani dunia usaha dengan biaya pinjaman yang lebih tinggi. Pendekatan tersebut lahir dari kalkulasi matang bahwa kenaikan suku bunga acuan akan langsung merambat ke sektor riil dan menekan laju pemulihan ekonomi domestik.
Latar Strategis di Balik Keputusan
Tekanan terhadap rupiah dalam beberapa bulan terakhir memunculkan spekulasi bahwa bank sentral akan merespons dengan instrumen suku bunga. Namun, alih-alih mengikuti jalur itu, BI menilai bahwa akar pelemahan nilai tukar lebih banyak berasal dari faktor sentimen global dan kebutuhan dolar untuk repatriasi dividen, bukan dari fundamental ekonomi yang goyah. Oleh karena itu, menaikkan biaya kredit dinilai sebagai langkah yang kontraproduktif karena dapat meredam konsumsi rumah tangga dan investasi korporasi—dua mesin utama pertumbuhan.
Pada saat yang sama, cadangan devisa masih berada dalam level yang memadai untuk meredam gejolak jangka pendek. Intervensi di pasar spot dan pembelian obligasi negara dari pasar sekunder menjadi bantalan pertama sebelum bank sentral menyentuh suku bunga. Dengan latar ini, BI menggeser fokus dari kurva yield ke kebijakan struktural yang mampu menarik dana asing secara lebih berkelanjutan.
Insentif Baru untuk Investor Asing
Alih-alih sinyal hawkish, bank sentral justru memperkenalkan serangkaian relaksasi aturan yang memudahkan investor asing masuk ke pasar keuangan Indonesia. Instrumen Sekuritas Rupiah Bank Indonesia (SRBI) dan Sekuritas Valas Bank Indonesia (SVBI) mendapat perpanjangan tenor dan penambahan frekuensi penerbitan, sehingga investor global memiliki lebih banyak pilihan durasi dan imbal hasil. Selain itu, persyaratan lindung nilai (hedging) bagi korporasi yang memiliki utang luar negeri dibuat lebih fleksibel, mengurangi biaya transaksi yang selama ini menjadi penghalang masuknya portofolio asing.
Langkah ini juga didukung oleh koordinasi dengan pemerintah. Insentif fiskal berupa tax allowance dan tax holiday untuk sektor-sektor prioritas diperluas cakupannya, sehingga minat investasi langsung asing (FDI) terdorong tidak hanya ke pasar keuangan tetapi juga ke sektor riil seperti manufaktur, energi baru terbarukan, dan infrastruktur digital. Bank Indonesia bertindak sebagai fasilitator dengan memastikan ketersediaan instrumen moneter yang likuid dan kompetitif bagi para pemodal yang membawa dana segar.
Kebijakan ini secara tidak langsung mengerek pasokan valuta asing melalui jalur non-bunga. Semakin besar aliran modal yang masuk, semakin kuat posisi tawar rupiah tanpa perlu mengorbankan pertumbuhan kredit domestik. Dengan demikian, stabilitas eksternal dijaga tanpa menimbulkan efek samping berupa lonjakan kredit macet atau perlambatan ekspansi dunia usaha.
Dampak ke Sektor Riil Jika Bunga Naik
Bank sentral tampaknya belajar dari episode pengetatan sebelumnya. Ketika suku bunga acuan dinaikkan, transmisi ke suku bunga kredit perbankan berlangsung dalam waktu tiga hingga enam bulan. Bagi sektor usaha mikro, kecil, dan menengah yang masih bergantung pada kredit modal kerja, kenaikan biaya pinjaman sebesar 25 basis poin saja dapat menggerus margin yang sudah tipis. Korporasi besar pun tidak luput: beban bunga utang berbunga mengambang langsung membengkak, memaksa penundaan rencana ekspansi atau bahkan rasionalisasi tenaga kerja.
Dari sisi konsumsi, suku bunga kredit pemilikan rumah dan kendaraan yang lebih tinggi akan menekan permintaan agregat. Properti dan otomotif—dua sektor dengan rantai pasok panjang—akan merasakan pukulan pertama. Efek pengganda (multiplier effect) dari kontraksi ini bisa menjalar ke sektor jasa, perdagangan, hingga transportasi. Dalam situasi di mana konsumsi rumah tangga menyumbang lebih dari separuh Produk Domestik Bruto, mempertaruhkan pertumbuhan demi stabilitas nilai tukar jangka pendek adalah perjudian yang terlalu mahal.
Menjaga Keseimbangan antara Stabilitas dan Pertumbuhan
Pilihan kebijakan Bank Indonesia saat ini menunjukkan komitmen untuk menjaga keseimbangan antara stabilitas eksternal dan momentum pertumbuhan. Dengan inflasi inti yang masih berada dalam rentang target dan ekspektasi inflasi yang terjangkar, ruang untuk menahan suku bunga masih terbuka. Sebaliknya, risiko yang datang dari kenaikan suku bunga acuan justru lebih terukur dan berpotensi menimbulkan luka yang lebih dalam di sektor riil.
Selain itu, langkah insentif investasi sejalan dengan strategi jangka menengah untuk mendiversifikasi sumber pembiayaan eksternal. Ketimbang mengandalkan hot money yang reaktif terhadap selisih suku bunga, BI lebih memilih membangun basis investor yang lebih setia melalui instrumen dengan imbal hasil kompetitif namun tetap aman. Pendekatan ini mengubah komposisi aliran modal dari portofolio jangka pendek menuju investasi yang lebih stabil, sekaligus mengurangi kerentanan terhadap pembalikan arus modal mendadak.
Pada akhirnya, keputusan untuk tidak menaikkan suku bunga bukanlah bentuk pasrah terhadap tekanan eksternal. Sebaliknya, ini adalah respons terukur yang menggabungkan instrumen moneter dan struktural dalam satu paket kebijakan. Dengan memperkuat daya tarik bagi investor asing, Bank Indonesia berupaya menciptakan bantalan yang lebih tebal bagi rupiah tanpa harus mengorbankan denyut nadi perekonomian nasional.




Comments (0)