 sinta-pradana
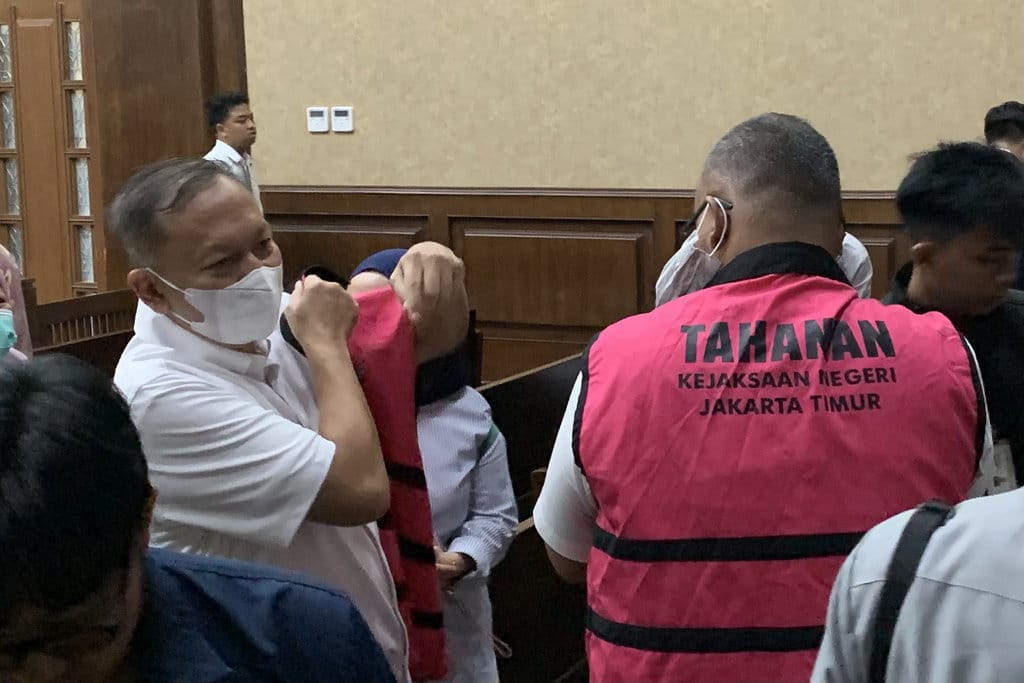
Persidangan kasus dugaan korupsi ekspor minyak sawit mentah atau crude palm oil (CPO) dengan nilai kerugian negara yang diklaim mencapai Rp7,3 triliun kembali menghadirkan dinamika baru. Seorang saksi dari instansi kepabeanan memberikan keterangan yang berpotensi mengubah konstruksi hukum perkara ini. Berdasarkan verifikasi terhadap jalannya persidangan, saksi tersebut menyatakan bahwa salah satu poin krusial dalam berita acara pemeriksaan (BAP) — yakni soal kebijakan hilirisasi kelapa sawit yang disebut memperkecil bea keluar — pada dasarnya merupakan penafsiran pribadi, bukan fakta yang terverifikasi secara normatif.
Pernyataan ini menjadi penting karena dokumen BAP kerap dijadikan rujukan utama penyidik dalam membangun dakwaan. Apabila elemen pokok dalam BAP ternyata hanya bersandar pada tafsir subjektif seorang pemeriksa, maka fondasi klaim kerugian negara perlu diuji ulang secara forensik. Data menunjukkan bahwa dalam perkara tindak pidana korupsi, kualitas BAP menentukan sejauh mana alat bukti dapat dipertahankan di pengadilan.
Klaim dalam BAP dan Bantahan Saksi
Dalam pemeriksaan sebelumnya, penyidik menyusun konstruksi bahwa kebijakan hilirisasi sawit memiliki konsekuensi langsung terhadap penurunan tarif bea keluar. Menurut logika dokumen tersebut, eksportir seharusnya dikenakan bea lebih tinggi karena produk yang diekspor belum melalui proses pengolahan lanjutan. Selisih antara bea yang seharusnya dibayar dan bea yang benar-benar disetorkan inilah yang kemudian dihitung sebagai kerugian negara sebesar Rp7,3 triliun.
Klaim: "Hilirisasi sawit memperkecil bea keluar sehingga negara dirugikan Rp7,3 triliun."
Fakta: "Poin tersebut merupakan penafsiran pribadi penyusun BAP, bukan rumusan resmi kebijakan."
Namun, saksi kepabeanan di persidangan menyatakan bahwa tidak ada satu pun regulasi yang secara eksplisit mengaitkan program hilirisasi dengan penurunan bea keluar sebagaimana tertulis dalam BAP. Menurutnya, penafsiran itu muncul dari pembacaan sepihak terhadap sejumlah aturan yang tersebar, tanpa merujuk pada ketentuan teknis yang berlaku saat transaksi ekspor terjadi. Faktanya adalah, kebijakan bea keluar diatur melalui peraturan terpisah yang memiliki mekanisme penetapan tarif sendiri, tidak secara otomatis mengikuti narasi hilirisasi.
Implikasi terhadap Konstruksi Kerugian Negara
Berdasarkan verifikasi terhadap dokumen dan keterangan persidangan, terdapat sejumlah persoalan metodologis dalam penghitungan kerugian negara. Pertama, angka Rp7,3 triliun dihitung dengan asumsi bahwa seluruh ekspor CPO wajib dikenakan tarif maksimum. Asumsi ini bertentangan dengan prinsip tarif progresif yang mempertimbangkan jenis produk, volume, dan periode ekspor. Kedua, tidak ada audit independen yang secara khusus memvalidasi angka tersebut sebelum dimasukkan ke dalam surat dakwaan.
Sumber resmi di lingkungan kepabeanan menegaskan bahwa penetapan tarif bea keluar mengikuti aturan yang berlaku pada tanggal pemberitahuan ekspor barang. Apabila eksportir memenuhi ketentuan yang ada, maka tidak terdapat pelanggaran administratif. Dengan demikian, klaim bahwa negara secara otomatis dirugikan hanya karena adanya kebijakan hilirisasi menjadi tidak akurat secara hukum.
Pakar hukum administrasi menilai bahwa penggunaan tafsiran pribadi pejabat sebagai dasar BAP berpotensi menimbulkan cacat formil. Dalam praktik peradilan, BAP yang memuat pendapat pribadi tanpa dukungan dokumen normatif cenderung dikesampingkan hakim. Hal ini menyesatkan apabila kemudian dijadikan dasar penghitungan kerugian negara tanpa pengujian lebih lanjut.
Verifikasi terhadap Dalil Hilirisasi
Data menunjukkan bahwa program hilirisasi kelapa sawit memang bertujuan meningkatkan nilai tambah melalui pengolahan lanjutan. Namun, tujuan kebijakan tersebut tidak identik dengan instrumen fiskal berupa bea keluar. Kebijakan hilirisasi dijalankan melalui insentif investasi, pembatasan ekspor bahan mentah tertentu, dan pengembangan kawasan industri. Tidak terdapat klausul yang menyatakan bahwa hilirisasi secara langsung menaikkan tarif bea keluar bagi seluruh eksportir CPO.
Berdasarkan verifikasi terhadap sejumlah peraturan yang berlaku, tarif bea keluar ditetapkan melalui mekanisme tersendiri yang mempertimbangkan harga referensi internasional. Mekanisme ini memiliki formula yang dapat dihitung secara matematis, sehingga penetapannya bukan wilayah tafsir. Apabila penyidik mengabaikan formula tersebut dan menggantinya dengan asumsi pribadi, maka hasil perhitungannya tidak dapat dikategorikan sebagai kerugian negara yang sah.
Selain itu, perlu dicatat bahwa keterangan saksi di persidangan memiliki kedudukan sebagai alat bukti yang sah menurut hukum acara pidana. Apabila keterangan tersebut konsisten dan didukung dokumen, maka ia dapat melemahkan dalil dakwaan. Dalam konteks ini, pernyataan bahwa poin BAP hanyalah tafsiran menjadi pukulan serius bagi konstruksi perkara.
Kesimpulan Verifikasi
Berdasarkan seluruh bukti yang terhimpun, klaim bahwa kebijakan hilirisasi sawit memperkecil bea keluar sehingga menimbulkan kerugian Rp7,3 triliun tidak dapat diterima sebagai fakta tanpa pengujian lebih lanjut. Klaim tersebut sebagian besar bersumber dari penafsiran pribadi yang tidak didukung rumusan normatif yang jelas. Rating untuk klaim ini adalah SEBAGIAN BENAR dengan catatan MISLEADING, karena mencampurkan tujuan kebijakan dengan instrumen fiskal yang sebenarnya diatur secara terpisah.
Proses hukum tetap harus dihormati, namun legitimasi sebuah dakwaan bertumpu pada kualitas bukti, bukan pada asumsi. Apabila poin krusial dalam BAP terbukti hanya tafsiran, maka angka kerugian negara wajib dihitung ulang menggunakan metodologi yang transparan dan dapat diaudit. Verifikasi lanjutan diperlukan untuk memastikan bahwa tidak ada pihak yang dirugikan oleh konstruksi hukum yang dibangun di atas dasar yang tidak akurat.







Comments (0)