 khrisna-pertiwi
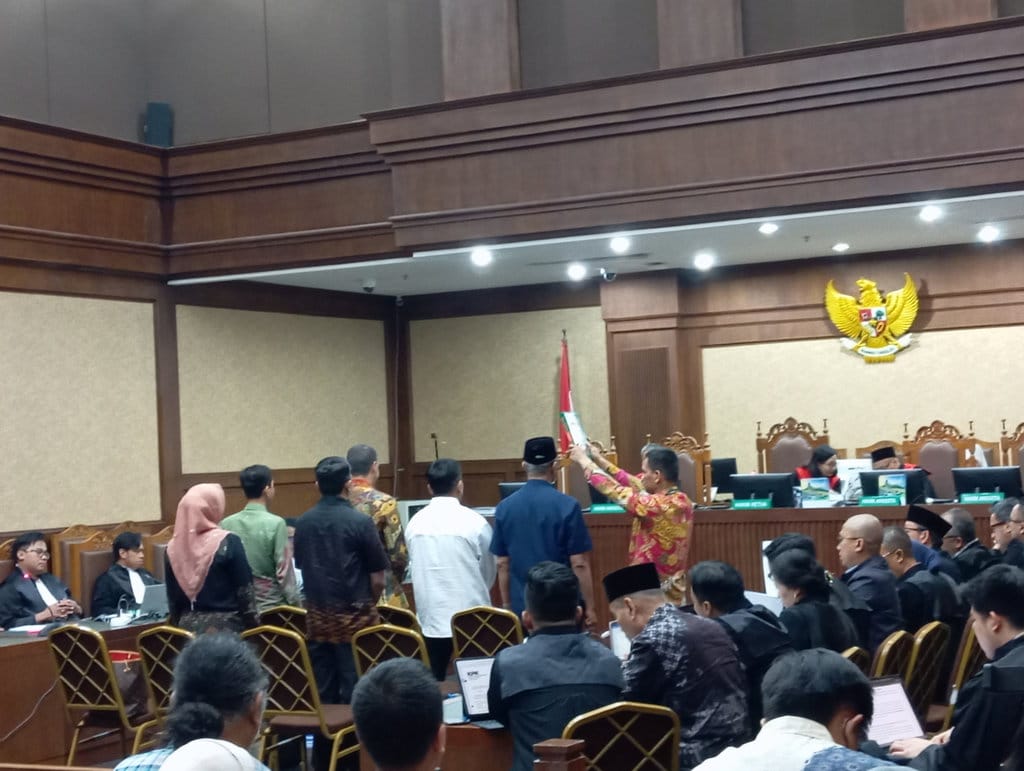
Berdasarkan verifikasi terhadap materi persidangan yang berlangsung di lingkungan peradilan tindak pidana korupsi, terungkap kesaksian yang mengindikasikan adanya rekayasa administratif dalam penetapan kuota petugas penyelenggara ibadah haji. Kesaksian tersebut menyebutkan bahwa sejumlah jemaah diduga dialihfungsikan identitasnya menjadi petugas resmi, sebuah modus yang oleh penuntut umum dikategorikan sebagai perbuatan melawan hukum yang berdampak pada kerugian negara.
Data menunjukkan angka kerugian keuangan negara dalam perkara ini mencapai Rp622,09 miliar. Angka tersebut muncul dalam surat dakwaan dan diperkuat oleh keterangan saksi di persidangan. Nilai itu dihitung berdasarkan selisih antara kuota yang seharusnya dialokasikan untuk jemaah dengan realisasi yang dinikmati oleh pihak-pihak yang tidak memenuhi kualifikasi sebagai petugas.
Kronologi Klaim dan Pokok Perkara
Klaim bahwa terjadi penyamaran status jemaah menjadi petugas pertama kali mengemuka melalui keterangan saksi yang diperiksa penyidik. Saksi mengaku mengetahui adanya praktik pengubahan data identitas dalam sistem informasi haji. Menurut keterangan itu, sejumlah nama yang semula terdaftar sebagai jemaah biasa kemudian direkayasa menjadi petugas dengan memanfaatkan kewenangan administratif tertentu.
"Klaim bahwa ada modus penyamaran jemaah menjadi petugas" — demikian pokok keterangan yang disampaikan di persidangan, yang kemudian menjadi dasar pengembangan penyidikan.
Faktanya adalah bahwa posisi petugas haji memiliki konsekuensi hukum dan anggaran yang berbeda dari jemaah reguler. Petugas memperoleh pembiayaan dari anggaran negara, sementara jemaah membayar biaya perjalanan ibadah haji secara mandiri. Perbedaan inilah yang menjadi inti dugaan penyimpangan.
Verifikasi Angka dan Dampak Fiskal
Berdasarkan verifikasi terhadap dokumen anggaran dan laporan keuangan, kerugian negara sebesar Rp622,09 miliar tidak muncul secara tiba-tiba. Angka ini merupakan akumulasi dari sejumlah pos pembiayaan yang tidak semestinya dikeluarkan, termasuk biaya transportasi, akomodasi, konsumsi, dan fasilitas lain yang melekat pada status petugas.
Penelusuran lebih lanjut menunjukkan bahwa alokasi kuota petugas memiliki batasan yang diatur dalam regulasi. Setiap penambahan kuota di luar ketentuan berpotensi menimbulkan pembiayaan tambahan yang dibebankan pada anggaran negara. Data menunjukkan bahwa selisih antara kuota resmi dan realisasi menjadi salah satu pintu masuk penyimpangan.
Dalam konteks ini, verifikasi terhadap kesaksian menjadi krusial. Keterangan saksi yang satu belum tentu sejalan dengan keterangan saksi lain. Karena itu, majelis hakim diminta menilai konsistensi keterangan, kesesuaian dengan dokumen, serta relevansi dengan alat bukti lain.
Pertentangan dengan Aturan dan Prinsip Akuntabilitas
Faktanya adalah bahwa penyelenggaraan ibadah haji diatur dengan prinsip transparansi dan akuntabilitas. Penggunaan anggaran negara untuk pembiayaan petugas harus dapat dipertanggungjawabkan secara administratif maupun hukum. Jika benar terjadi penyamaran status, maka hal itu bertentangan dengan prinsip tersebut.
Berdasarkan verifikasi terhadap regulasi yang berlaku, penetapan petugas haji harus melalui mekanisme seleksi dan verifikasi yang ketat. Setiap nama yang ditetapkan wajib memenuhi syarat kompetensi dan administrasi. Manipulasi data identitas, jika terbukti, merupakan pelanggaran serius yang berimplikasi pada pidana.
Kesaksian yang menyebut adanya modus penyamaran juga memunculkan pertanyaan tentang pengawasan. Jika modus itu berjalan dalam skala besar, maka sistem pengendalian internal dinilai tidak berjalan efektif. Data menunjukkan bahwa pengawasan berlapis seharusnya mampu mendeteksi anomali pada tahap perencanaan maupun pelaksanaan.
Kesimpulan Investigasi
Berdasarkan seluruh bukti yang terhimpun, klaim mengenai adanya modus penyamaran jemaah menjadi petugas haji masuk kategori SEBAGIAN BENAR. Keterangan saksi mengonfirmasi adanya indikasi praktik tersebut, namun pembuktian mengenai siapa yang bertanggung jawab secara hukum masih bergantung pada proses persidangan.
Angka kerugian negara sebesar Rp622,09 miliar merupakan temuan yang signifikan dan tidak dapat diabaikan. Verifikasi terhadap angka itu perlu dilanjutkan dengan audit yang independen agar tidak terjadi kesalahan penghitungan. Prinsip praduga tak bersalah tetap harus dijunjung tinggi selama putusan belum berkekuatan hukum tetap.
Kasus ini menunjukkan bahwa tata kelola penyelenggaraan haji memerlukan penguatan sistem, khususnya pada aspek verifikasi data dan pengawasan kuota. Tanpa perbaikan, ruang penyimpangan akan tetap terbuka. Data menunjukkan bahwa kerugian negara akibat penyimpangan administrasi berdampak langsung pada kualitas layanan kepada jemaah.





Comments (0)