 khrisna-pertiwi
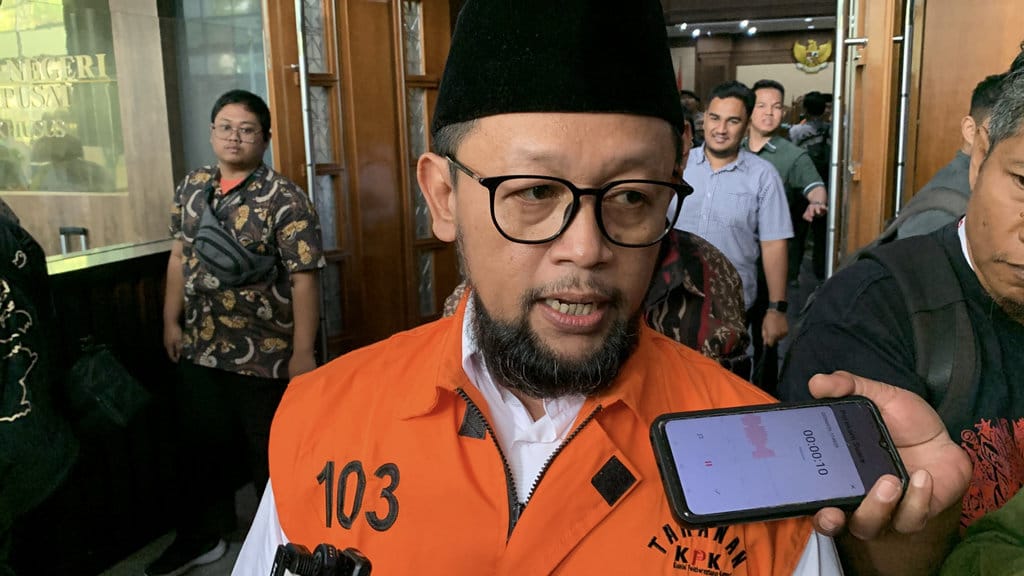
Lurusin — Sebuah pertanyaan hukum muncul dalam perkembangan penanganan perkara dugaan korupsi kuota haji. Pihak pembela salah satu tersangka menyoroti dasar hukum yang dipakai penyidik untuk mengategorikan keuntungan yang diperoleh Penyelenggara Ibadah Haji Khusus (PIHK) sebagai kerugian negara. Persoalan ini mencuat karena penetapan kerugian negara menjadi salah satu unsur pokok dalam konstruksi tindak pidana korupsi sebagaimana diatur dalam peraturan perundang-undangan yang berlaku.
Berdasarkan verifikasi terhadap dokumen dan pernyataan resmi yang tersedia, inti persoalan terletak pada apakah laba usaha yang diterima penyelenggara perjalanan ibadah haji khusus dapat secara otomatis dikualifikasikan sebagai kerugian keuangan negara. Klaim bahwa keuntungan tersebut merupakan kerugian negara menjadi titik sengketa antara tim penyidik dan tim kuasa hukum.
Dasar Hukum Penetapan Kerugian Negara
Dalam praktik penegakan hukum, kerugian negara dihitung melalui mekanisme yang diatur, antara lain melalui perhitungan oleh instansi berwenang seperti Badan Pengawasan Keuangan dan Pembangunan (BPKP) atau auditor independen. Perhitungan tersebut harus memiliki metode yang dapat dipertanggungjawabkan dan berkaitan langsung dengan keuangan negara.
Pertanyaan yang diajukan pihak pembela adalah apakah laba yang diperoleh badan usaha swasta, dalam hal ini PIHK, dapat dikategorikan sebagai kerugian negara apabila tidak terdapat aliran dana yang berasal dari anggaran negara. Data menunjukkan bahwa PIHK beroperasi sebagai entitas swasta yang memperoleh pendapatan dari jemaah, bukan dari Anggaran Pendapatan dan Belanja Negara.
Klaim: Keuntungan yang diperoleh PIHK merupakan kerugian negara dalam kasus korupsi kuota haji.
Fakta: Tidak ditemukan secara otomatis dasar yang menyamakan laba badan usaha swasta dengan kerugian keuangan negara tanpa perhitungan dan pembuktian yang sah menurut ketentuan.
Perbedaan Laba Usaha dan Kerugian Keuangan Negara
Secara normatif, keuangan negara mencakup kekayaan negara yang dipisahkan maupun tidak dipisahkan, sebagaimana dirumuskan dalam undang-undang tentang keuangan negara. Namun, badan usaha yang berbentuk perseroan terbatas memiliki harta kekayaan yang terpisah dari kekayaan negara. Pembedaan ini menjadi penting karena menentukan apakah suatu kerugian dapat dikatakan sebagai kerugian negara.
Verifikasi terhadap konsep hukum menunjukkan bahwa penetapan kerugian negara tidak dapat dilakukan secara serta-merta. Diperlukan hubungan kausal antara perbuatan yang diduga melawan hukum dengan kerugian yang timbul pada keuangan negara. Apabila hubungan tersebut tidak terbukti, maka unsur kerugian negara berpotensi tidak terpenuhi.
Argumen yang disampaikan pihak pembela, sebagaimana dikutip dari pernyataan publik, mempertanyakan konstruksi hukum yang menempatkan laba sebagai kerugian. Hal ini bertentangan dengan prinsip bahwa kerugian negara harus dihitung berdasarkan nilai riil yang hilang dari kekayaan negara, bukan berdasarkan keuntungan pihak lain.
Konsekuensi terhadap Konstruksi Perkara
Persoalan ini memiliki konsekuensi signifikan terhadap keberlanjutan perkara. Dalam sistem hukum pidana Indonesia, kerugian negara merupakan unsur esensial dalam delik korupsi. Apabila unsur tersebut tidak terpenuhi secara sah, maka dakwaan berisiko dinyatakan tidak memenuhi unsur.
Berdasarkan verifikasi terhadap putusan pengadilan sebelumnya, terdapat beberapa perkara di mana penetapan kerugian negara dibatalkan karena metode perhitungannya tidak akurat. Hal ini menjadi preseden bahwa kualitas perhitungan kerugian negara menentukan kualitas pembuktian secara keseluruhan.
Data menunjukkan bahwa audit dan perhitungan kerugian negara harus dilakukan oleh pihak yang berkompeten dan bersifat independen. Hasil perhitungan tersebut kemudian diuji dalam persidangan melalui keterangan ahli dan pemeriksaan bukti.
Pertanyaan hukum yang muncul tidak menyangkut benar atau salahnya perbuatan secara etis, melainkan ketepatan konstruksi hukum yang dipakai. Perbedaan antara laba usaha dan kerugian negara harus dijelaskan secara metodologis, bukan hanya asumtif.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap kerangka hukum dan pernyataan yang tersedia, klaim bahwa keuntungan PIHK secara langsung merupakan kerugian negara bersifat menyesatkan apabila disampaikan tanpa perhitungan resmi dan hubungan kausal yang terbukti. Penetapan kerugian negara memerlukan bukti kuantitatif dan metode yang sah.
Faktanya adalah bahwa pengklasifikasian laba badan usaha swasta sebagai kerugian negara membutuhkan dasar hukum dan perhitungan yang jelas. Tanpa hal tersebut, penetapan itu tidak akurat dan berpotensi lemah dalam pengujian di pengadilan. Verifikasi lebih lanjut masih diperlukan untuk memastikan bagaimana perhitungan kerugian negara dilakukan dalam perkara ini, dan apakah terdapat unsur keuangan negara yang benar-benar terpengaruh.
Kesimpulan sementara: klaim tersebut tidak sepenuhnya dapat diterima tanpa pembuktian metodologis. Rating untuk konstruksi klaim yang menyamakan laba PIHK dengan kerugian negara tanpa perhitungan yang sah adalah SEBAGIAN BENAR, karena persoalan ini masih bergantung pada hasil audit dan pembuktian di persidangan.







Comments (0)