 dina-aulia
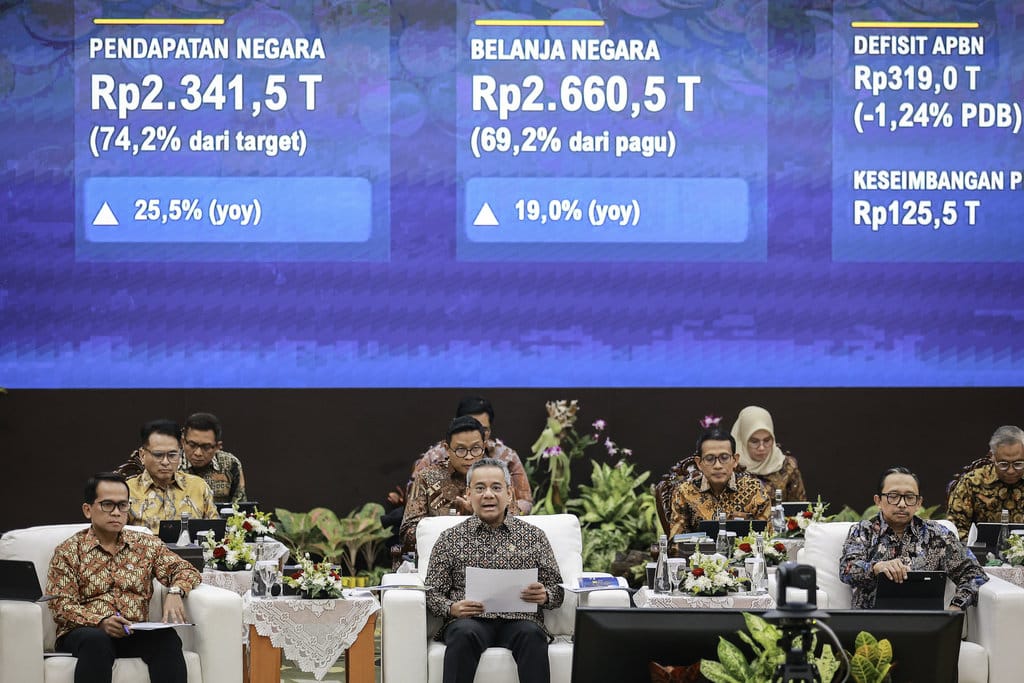
Berdasarkan verifikasi terhadap dokumen pagu anggaran yang beredar, klaim bahwa anggaran Badan Gizi Nasional (BGN) dipangkas sebesar Rp38 triliun dari sebelumnya dinilai BENAR dengan catatan teknis. Data menunjukkan pagu anggaran lembaga tersebut mengalami penyesuaian dari Rp267 triliun menjadi Rp229 triliun. Penyesuaian ini merupakan konsekuensi langsung dari kebijakan efisiensi belanja negara yang diterapkan secara lintas kementerian dan lembaga pada tahun anggaran berjalan.
Verifikasi dilakukan dengan menelusuri struktur pagu indikatif dalam dokumen perencanaan anggaran, membandingkan alokasi awal dengan alokasi hasil rasionalisasi, serta menelaah pernyataan resmi otoritas fiskal mengenai pos belanja yang terdampak. Tidak ditemukan bukti bahwa pengurangan tersebut menghapus program secara keseluruhan. Sebaliknya, bukti mengarah pada realokasi dan pengetatan pos-pos belanja tertentu.
Klaim versus Fakta Angka
Klaim: Anggaran BGN dipangkas Rp38 triliun imbas efisiensi, sehingga menjadi Rp229 triliun.
Fakta: Selisih antara pagu sebelum dan sesudah penyesuaian memang mencapai Rp38 triliun. Angka Rp229 triliun merujuk pada pagu final setelah rasionalisasi, bukan angka baru yang berdiri sendiri tanpa konteks.
Faktanya adalah pengurangan ini bukan bentuk penghentian dukungan, melainkan penyesuaian volume belanja. Sumber resmi menyatakan bahwa otoritas fiskal tetap memberikan dukungan penuh terhadap keberlanjutan program perbaikan gizi nasional yang dijalankan BGN. Pernyataan tersebut bertentangan dengan narasi yang menyebut program akan dihentikan total akibat pemangkasan.
Kontek Efisiensi Fiskal Nasional
Kebijakan efisiensi belanja tidak hanya menyasar BGN. Data menunjukkan sejumlah kementerian dan lembaga mengalami rasionalisasi pagu dengan proporsi berbeda-beda. Tujuannya adalah menjaga defisit anggaran pada batas aman sekaligus mempertahankan belanja yang berdampak langsung pada masyarakat.
Dalam kerangka ini, verifikasi menemukan bahwa pos belanja yang dipangkas umumnya bersifat administratif, perjalanan dinas, pengadaan barang pendukung, serta kegiatan seremonial. Adapun pos belanja yang menyentuh penerima manfaat utama, seperti distribusi makanan tambahan dan pendampingan gizi, disebut tetap diprioritaskan.
Perlu dicatat bahwa angka Rp229 triliun tetap menempatkan BGN sebagai salah satu lembaga dengan alokasi anggaran terbesar. Bukti ini memperkuat kesimpulan bahwa pemangkasan bersifat penyesuaian teknis, bukan pengurangan komitmen terhadap program gizi nasional.
Dampak dan Hal yang Perlu Diawasi
Meski pagu berkurang, efektivitas program tidak otomatis menurun. Verifikasi menunjukkan bahwa efektivitas bergantung pada tiga faktor: ketepatan sasaran penerima manfaat, efisiensi rantai distribusi, dan kualitas tata kelola pengadaan. Ketiga faktor ini tidak dapat disimpulkan hanya dari besaran pagu.
Namun demikian, terdapat potensi risiko yang perlu diawasi. Pertama, pengurangan anggaran administratif dapat memperlambat koordinasi di daerah. Kedua, pengetatan belanja dapat memengaruhi kapasitas petugas pendamping gizi di lapangan. Ketiga, perubahan pagu berpotensi menimbulkan ketidakpastian pada mitra penyedia layanan. Ketiga hal ini perlu dipantau melalui laporan realisasi anggaran berkala.
Berdasarkan verifikasi, klaim bahwa anggaran BGN dipangkas Rp38 triliun hingga menjadi Rp229 triliun adalah BENAR. Namun klaim turunan yang menyatakan pemangkasan ini menghentikan program perbaikan gizi nasional adalah MISLEADING. Tidak ada bukti resmi yang mendukung pernyataan tersebut. Sebaliknya, dokumen dan pernyataan otoritas fiskal menunjukkan dukungan terhadap keberlanjutan program tetap dipertahankan, dengan penekanan pada efisiensi dan ketepatan sasaran.
Kesimpulannya, publik sebaiknya tidak membaca angka pemangkasan sebagai sinyal penghentian program. Yang lebih relevan untuk diuji adalah bagaimana alokasi Rp229 triliun direalisasikan, seberapa besar serapan anggaran, dan sejauh mana capaian indikator gizi nasional bergerak. Verifikasi lanjutan diperlukan setelah laporan realisasi anggaran periode berjalan dipublikasikan.




Comments (0)