 oky-pratista
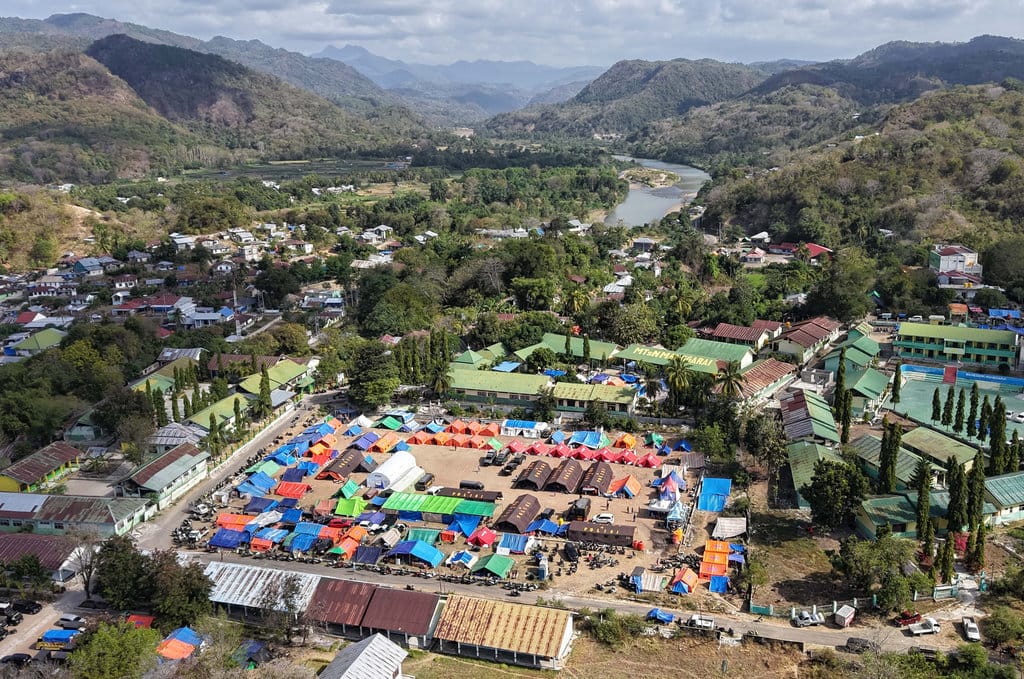
Otoritas Jasa Keuangan (OJK) resmi mengeluarkan kebijakan restrukturisasi kredit bagi para debitur yang terdampak gempa bumi di Provinsi Nusa Tenggara Timur. Kebijakan ini ditujukan kepada nasabah bank dan lembaga pembiayaan di delapan kabupaten yang mengalami kerusakan akibat bencana tersebut. Berdasarkan verifikasi terhadap kebijakan resmi yang diterbitkan, masa berlaku keringanan ini ditetapkan selama tiga tahun sejak penetapan status darurat bencana.
Kebijakan ini merupakan respons regulator terhadap kondisi ekonomi masyarakat korban gempa yang kehilangan tempat tinggal, mata pencaharian, dan aset produktif. Data menunjukkan bahwa delapan kabupaten di NTT menjadi wilayah dengan tingkat kerusakan infrastruktur dan permukiman paling parah. OJK menilai bahwa kemampuan bayar debitur di wilayah tersebut mengalami penurunan signifikan sehingga diperlukan perlindungan melalui mekanisme relaksasi.
Cakupan Wilayah dan Debitur yang Berhak
Berdasarkan informasi resmi, keringanan kredit ini menyasar debitur di delapan kabupaten yang secara administratif terdampak gempa. Wilayah-wilayah tersebut mencakup daerah pesisir dan dataran tinggi yang mengalami kerusakan struktur bangunan serta gangguan akses ekonomi. OJK menegaskan bahwa penerima manfaat adalah debitur perorangan maupun pelaku usaha mikro, kecil, dan menengah yang terbukti terdampak secara langsung.
Faktanya adalah, tidak semua nasabah di wilayah tersebut otomatis memperoleh keringanan. Debitur wajib mengajukan permohonan kepada bank atau lembaga pembiayaan masing-masing, disertai bukti bahwa mereka termasuk korban gempa. Sumber resmi menyebutkan bahwa lembaga jasa keuangan diberi kewenangan melakukan penilaian kelayakan sebelum menyetujui restrukturisasi. Proses ini bertujuan agar kebijakan tepat sasaran dan tidak disalahgunakan oleh pihak yang tidak berhak.
Bentuk dan Mekanisme Relaksasi
Klaim bahwa keringanan ini hanya berupa penundaan pembayaran dinilai tidak akurat. Berdasarkan verifikasi terhadap ketentuan yang berlaku, relaksasi dapat berbentuk penjadwalan ulang pokok dan bunga, penurunan suku bunga, perpanjangan tenor, hingga pengurangan tunggakan. Fleksibilitas bentuk ini diberikan agar penyesuaian dapat disesuaikan dengan kondisi keuangan masing-masing debitur.
Klaim: "Keringanan hanya menunda cicilan tanpa mengurangi beban."
Fakta: Ketentuan resmi membuka opsi penurunan bunga, perpanjangan tenor, dan pengurangan tunggakan sesuai hasil penilaian lembaga keuangan.
OJK juga mewajibkan lembaga jasa keuangan untuk tidak mengenakan denda keterlambatan kepada debitur yang telah disetujui masuk program restrukturisasi. Selain itu, status kredit debitur peserta program dilaporkan tetap terjaga dan tidak dikategorikan sebagai kredit bermasalah selama masa relaksasi berjalan. Ketentuan ini bertujuan mencegah dampak lanjutan berupa catatan buruk pada sistem informasi debitur.
Implikasi dan Pengawasan Pelaksanaan
Data menunjukkan bahwa sektor perbankan dan pembiayaan di NTT memiliki portofolio kredit yang signifikan, terutama pada segmen konsumtif dan usaha produktif. Tanpa intervensi, risiko gagal bayar berpotensi meningkat tajam pasca bencana. Karena itu, kebijakan ini dipandang sebagai langkah mitigasi untuk menjaga stabilitas sistem keuangan daerah sekaligus melindungi masyarakat.
Sumber resmi menegaskan bahwa OJK akan melakukan pemantauan berkala terhadap implementasi kebijakan di lapangan. Lembaga jasa keuangan diminta menyampaikan laporan berkala mengenai jumlah debitur yang memperoleh relaksasi, jenis penyesuaian yang diberikan, serta nilai kredit yang direstrukturisasi. Pengawasan ini bertujuan memastikan tidak ada bank yang mengabaikan hak debitur korban bencana.
Meski demikian, verifikasi menemukan bahwa keberhasilan kebijakan ini sangat bergantung pada sosialisasi kepada masyarakat. Banyak debitur di daerah terdampak berpotensi tidak mengetahui prosedur pengajuan karena keterbatasan informasi dan akses komunikasi pasca gempa. Tanpa pendampingan memadai, sebagian korban berisiko tetap menanggung beban cicilan penuh meskipun berhak memperoleh keringanan.
Berdasarkan seluruh bukti yang dihimpun, kebijakan relaksasi kredit selama tiga tahun bagi korban gempa NTT di delapan kabupaten terbukti memiliki dasar hukum dan mekanisme yang jelas. Kesimpulannya, klaim mengenai adanya keringanan kredit adalah BENAR, dengan catatan bahwa manfaatnya tidak diberikan secara otomatis dan tetap memerlukan pengajuan serta penilaian dari lembaga jasa keuangan terkait. Masyarakat terdampak disarankan segera menghubungi bank atau lembaga pembiayaan untuk memastikan hak mereka diproses sesuai ketentuan yang berlaku.





Comments (0)