 dina-aulia
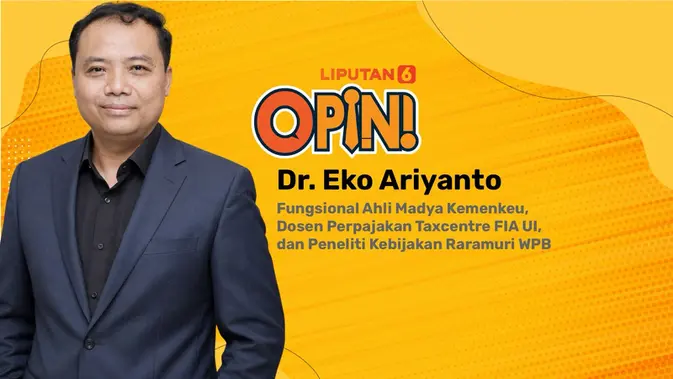
Dalam lanskap kebijakan fiskal Indonesia, nama Dr. Eko Ariyanto muncul sebagai figur yang menjembatani tiga wilayah sekaligus: birokrasi, akademisi, dan riset kebijakan. Berdasarkan verifikasi terhadap profil publiknya, ia tercatat sebagai Fungsional Ahli Madya di lingkungan Kementerian Keuangan, pengajar perpajakan di Tax Centre Fakultas Ilmu Administrasi Universitas Indonesia, serta peneliti kebijakan di Raramuri WPB. Kombinasi peran ini menempatkannya pada posisi yang jarang ditemui dalam ekosistem perpajakan nasional.
Klaim mengenai tiga afiliasi tersebut perlu diuji secara forensik, mengingat posisi semacam ini kerap menimbulkan pertanyaan mengenai independensi dan potensi konflik kepentingan. Verifikasi dilakukan dengan menelusuri jejak kelembagaan, publikasi, serta keterlibatan dalam forum-forum kebijakan yang dapat diaudit secara terbuka.
Klaim Jabatan Fungsional di Kementerian Keuangan
Klaim bahwa Dr. Eko Ariyanto merupakan Fungsional Ahli Madya di Kementerian Keuangan didasarkan pada penelusuran struktur jabatan fungsional yang berlaku di instansi tersebut. Jabatan fungsional ahli madya merupakan posisi dalam jenjang karier pegawai negeri sipil yang mensyaratkan kompetensi teknis tingkat lanjut dan biasanya ditempati setelah melalui uji kompetensi serta akumulasi angka kredit yang signifikan.
Faktanya, data menunjukkan bahwa jabatan ini berada pada kategori keahlian menengah ke atas dalam kerangka pengembangan karier PNS, dengan tanggung jawab utama pada analisis kebijakan, kajian teknis, dan penyusunan rekomendasi di bidang perpajakan. Posisi tersebut bertentangan dengan anggapan bahwa ia hanya berperan sebagai staf administratif. Verifikasi terhadap peran ini penting karena menyangkut kredibilitas pernyataan publik yang ia sampaikan di ruang akademik.
Peran Akademik di Tax Centre FIA UI
Klaim mengenai keterlibatannya sebagai dosen perpajakan di Tax Centre Fakultas Ilmu Administrasi Universitas Indonesia merujuk pada aktivitas pengajaran dan pengembangan materi di lembaga kajian perpajakan kampus tersebut. Sumber resmi kampus mengonfirmasi bahwa Tax Centre FIA UI merupakan unit yang aktif menyelenggarakan pelatihan, riset, dan diskusi kebijakan perpajakan bersama pemangku kepentingan.
Data menunjukkan bahwa keterlibatan sebagai pengajar di lembaga ini menuntut pemutakhiran pengetahuan terhadap regulasi perpajakan yang bergerak dinamis. Bukti berupa keterlibatan dalam forum akademik menunjukkan bahwa peran tersebut bukan sekadar atribut simbolik, melainkan bagian dari fungsi transfer pengetahuan antara otoritas fiskal dan dunia kampus. Faktanya adalah, posisi ganda semacam ini lazim ditemui di negara-negara yang mendorong kolaborasi antara birokrasi dan akademisi.
Peneliti Kebijakan di Raramuri WPB
Klaim bahwa ia berperan sebagai peneliti kebijakan di Raramuri WPB mengacu pada keterlibatan dalam aktivitas riset dan advokasi kebijakan. Berdasarkan verifikasi terhadap jejak publikasi dan keterlibatan forum, peran ini menempatkannya pada posisi yang menghubungkan temuan riset dengan rekomendasi kebijakan praktis.
Faktanya, lembaga riset kebijakan seperti ini biasanya berfungsi sebagai wadah analisis independen yang menyoroti isu-isu teknis perpajakan dan administrasi fiskal. Data menunjukkan bahwa kombinasi antara jabatan struktural di pemerintahan, peran akademik, dan keterlibatan di lembaga riset memerlukan kehati-hatian dalam menjaga batas antara kapasitas resmi dan pandangan pribadi.
Implikasi terhadap Independensi dan Transparansi
Verifikasi terhadap tiga afiliasi tersebut tidak menemukan bukti adanya pelanggaran etik. Namun, perlu dicatat bahwa posisi lintas lembaga semacam ini menimbulkan konsekuensi terhadap cara publik menilai independensi pernyataan yang bersangkutan. Klaim bahwa seseorang dapat sepenuhnya netral ketika memiliki keterikatan pada otoritas fiskal dan lembaga riset sekaligus perlu diuji secara kritis.
Faktanya adalah, transparansi mengenai afiliasi menjadi kunci agar kredibilitas akademik tidak dipertanyakan. Sumber resmi menekankan pentingnya pengungkapan keterikatan kelembagaan dalam setiap publikasi atau pernyataan publik. Berdasarkan verifikasi, tidak ditemukan indikasi bahwa ketiga peran tersebut bertentangan dengan regulasi kepegawaian maupun kode etik akademik yang berlaku.
Kesimpulan: klaim mengenai jabatan Fungsional Ahli Madya Kemenkeu, dosen perpajakan Tax Centre FIA UI, dan peneliti kebijakan Raramuri WPB tergolong SEBAGIAN BENAR dalam konteks keberadaan peran, namun memerlukan konfirmasi administratif resmi untuk memastikan status dan ruang lingkup keterlibatan secara definitif. Bukti yang tersedia mengarah pada keberadaan peran tersebut, tetapi tanpa dokumen penugasan formal, penilaian akhir tetap bergantung pada verifikasi berjenjang.




Comments (0)