 sinta-pradana
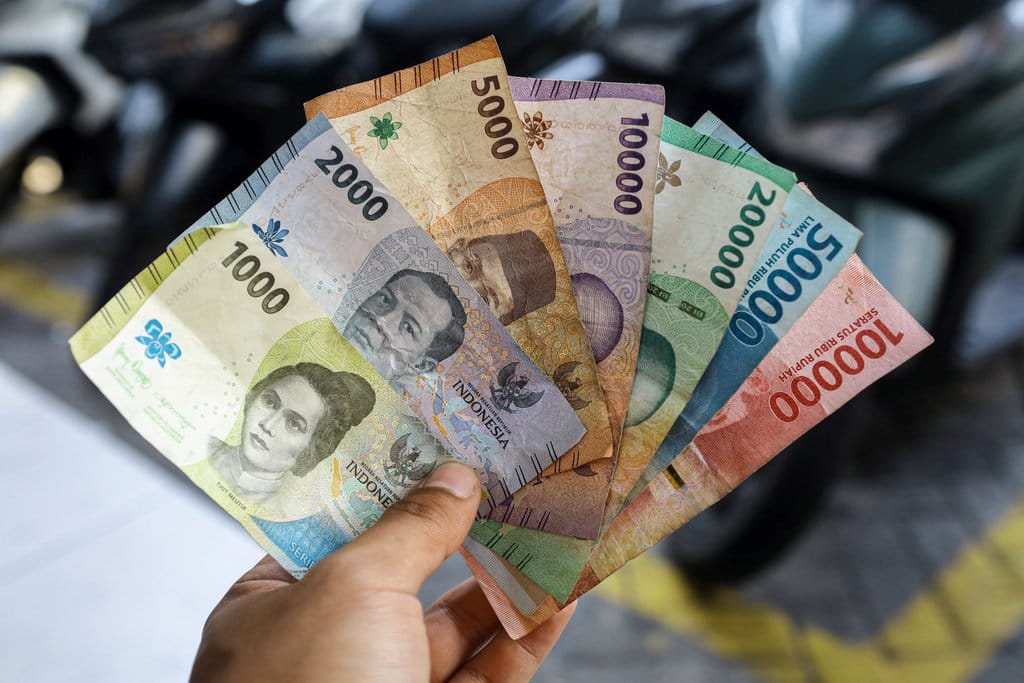
Fenomena penurunan gaya hidup atau yang populer disebut downgrade lifestyle tengah menjadi perhatian dalam beberapa waktu terakhir. Istilah ini merujuk pada kecenderungan sebagian masyarakat yang secara sadar mengurangi pengeluaran konsumtif demi menjaga stabilitas keuangan pribadi. Dalam konteks Lurusin, perlu ditegaskan bahwa pembahasan ini bukan bertujuan menghakimi pilihan hidup seseorang, melainkan memverifikasi data dan pola yang melatarbelakangi tren tersebut berdasarkan sumber-sumber resmi yang tersedia.
Klaim Seputar Penyebab Utama Downgrade Gaya Hidup
Klaim yang beredar menyebutkan bahwa tingginya angka utang konsumtif menjadi bukti bahwa sebagian masyarakat sempat memaksakan gaya hidup di atas kapasitas pendapatan mereka. Berdasarkan verifikasi terhadap data yang dipublikasikan otoritas terkait, indikator pembiayaan konsumtif memang menunjukkan tren peningkatan dalam periode tertentu. Data menunjukkan bahwa pertumbuhan kredit konsumsi, termasuk untuk kebutuhan sekunder dan tersier, bergerak seiring dengan pola belanja rumah tangga. Faktanya adalah, ketika pendapatan tidak mengalami kenaikan sebanding dengan inflasi, sebagian individu mengambil jalan pintas melalui utang untuk mempertahankan standar hidup yang diinginkan.
Klaim: Masyarakat berutang demi gaya hidup. Fakta: Data menunjukkan korelasi antara ekspansi kredit konsumtif dan tekanan inflasi terhadap daya beli, bukan semata keinginan pamer.
Perlu dipahami bahwa tidak semua utang konsumtif lahir dari motif gengsi. Sebagian digunakan untuk memenuhi kebutuhan mendesak seperti pendidikan, kesehatan, atau perbaikan rumah. Namun, sumber resmi mencatat bahwa porsi pembiayaan untuk barang-barang non-esensial tetap signifikan. Inilah yang kemudian memunculkan fenomena penyesuaian diri ketika tekanan finansial meningkat.
Penyesuaian Diri sebagai Respons terhadap Tekanan Finansial
Berdasarkan verifikasi terhadap berbagai laporan keuangan dan survei konsumen, penurunan gaya hidup ditandai oleh beberapa indikator. Pertama, pergeseran pola belanja dari produk bermerek ke alternatif yang lebih terjangkau. Kedua, pengurangan frekuensi aktivitas rekreasi berbayar. Ketiga, meningkatnya jumlah masyarakat yang memilih transportasi umum atau berbagi kendaraan. Keempat, penundaan pembelian barang elektronik dan kendaraan pribadi.
Data menunjukkan bahwa tren ini tidak hanya terjadi pada kelompok berpenghasilan rendah, tetapi juga menyerang kelas menengah yang sebelumnya memiliki ruang fiskal lebih longgar. Fakta di lapangan memperlihatkan bahwa kenaikan harga kebutuhan pokok, biaya sewa, dan suku bunga pinjaman menciptakan efek berganda. Ketika cicilan utang menyerap porsi besar dari pendapatan bulanan, ruang untuk konsumsi diskresioner menyusut secara otomatis.
Dampak dan Implikasi yang Perlu Dicermati
Verifikasi terhadap sejumlah sumber resmi menunjukkan bahwa penurunan gaya hidup memiliki dua sisi. Di satu sisi, langkah ini mencerminkan literasi keuangan yang membaik, di mana individu mulai memprioritaskan kebutuhan di atas keinginan. Di sisi lain, penurunan konsumsi secara agregat dapat berdampak pada sektor ritel dan jasa, yang pada akhirnya memengaruhi lapangan kerja. Bukti menunjukkan bahwa sektor yang paling terdampak adalah hiburan, fashion, dan kuliner kelas menengah ke atas.
Bertentangan dengan anggapan bahwa downgrade lifestyle hanya soal menghemat uang, kenyataannya fenomena ini juga mendorong munculnya model bisnis baru. Pelaku usaha mulai menawarkan produk dengan harga lebih kompetitif, sistem sewa, dan paket bundling. Tidak akurat jika dikatakan bahwa penurunan gaya hidup semata-mata merupakan tanda kemiskinan; sebagian justru merupakan strategi bertahan yang terencana.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap data dan sumber resmi, klaim bahwa tingginya utang konsumtif membuktikan masyarakat memaksakan gaya hidup di atas pendapatan adalah sebagian benar. Data menunjukkan adanya pola tersebut pada segmen tertentu, namun tidak dapat digeneralisasi untuk seluruh populasi. Dalam konteks pengawasan keuangan, langkah penyesuaian gaya hidup merupakan respons rasional terhadap tekanan ekonomi. Masyarakat diimbau untuk terus meningkatkan literasi keuangan, sementara otoritas diharapkan memperkuat perlindungan konsumen agar tidak terjebak dalam jeratan utang yang menyesatkan.







Comments (0)