 oky-pratista
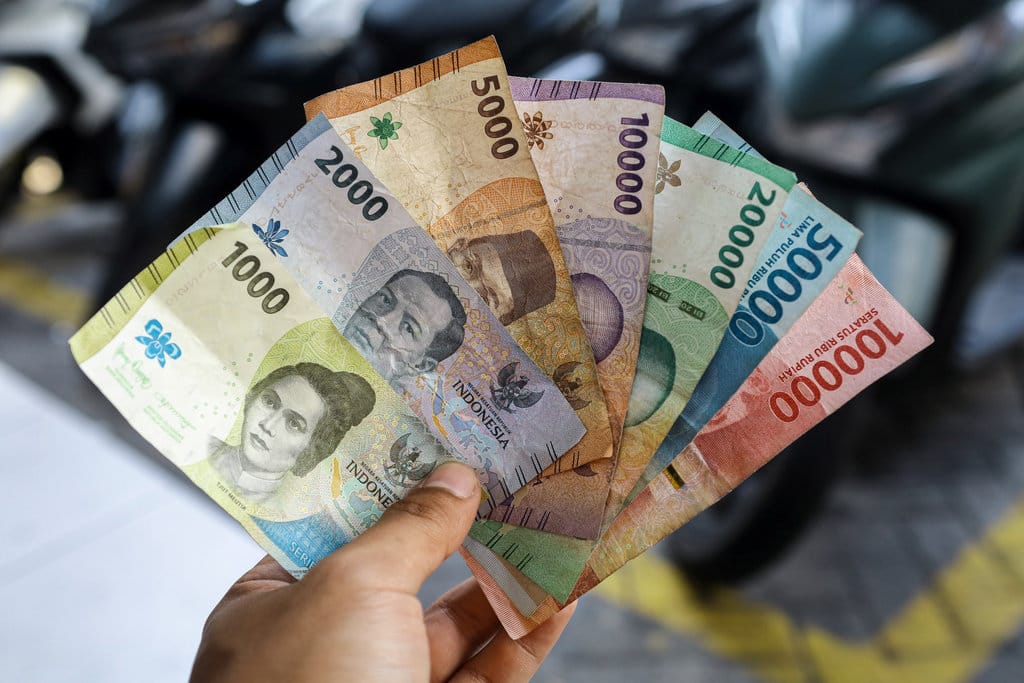
Gelombang penyesuaian gaya hidup tengah menjadi perhatian dalam beberapa waktu terakhir. Sejumlah rumah tangga dilaporkan mengurangi pengeluaran konsumtif sebagai respons terhadap tekanan ekonomi yang berkepanjangan. Data menunjukkan bahwa akumulasi utang konsumtif menjadi indikator utama yang mengiringi perubahan perilaku belanja sebagian masyarakat. Situasi ini menimbulkan pertanyaan mendasar mengenai sejauh mana pola konsumsi rumah tangga selama ini selaras dengan kapasitas pendapatan yang dimiliki.
Utang Konsumtif sebagai Penanda Perilaku Belanja
Berdasarkan data yang dihimpun dari sejumlah lembaga keuangan, pertumbuhan kredit konsumtif mencatatkan angka yang cukup signifikan dalam periode tertentu. Bukti ini mengarah pada kesimpulan bahwa sebagian masyarakat sempat mengalokasikan belanja melebihi kemampuan keuangan mereka. Verifikasi terhadap pola tersebut menunjukkan adanya kesenjangan antara ekspektasi gaya hidup dan realitas pendapatan. Faktanya adalah utang tidak serta-merta mencerminkan daya beli yang sehat, melainkan dapat menjadi mekanisme penopang agar penampilan gaya hidup tetap terjaga.
Data menunjukkan bahwa kredit untuk kebutuhan sekunder dan tersier tumbuh lebih cepat dibandingkan kredit produktif. Hal ini bertentangan dengan prinsip pengelolaan keuangan yang mengutamakan belanja berdasarkan arus kas riil. Sumber resmi mencatat bahwa ketika pendapatan tidak lagi mampu menutup cicilan, rumah tangga terpaksa melakukan penyesuaian. Penyesuaian inilah yang kemudian dikenal sebagai downgrade gaya hidup, yaitu peralihan dari pola konsumsi tinggi ke pola yang lebih sederhana dan terukur.
Mekanisme Penyesuaian yang Terjadi di Lapangan
Klaim bahwa penyesuaian gaya hidup hanya menyentuh kelompok berpenghasilan rendah tidak sepenuhnya akurat. Verifikasi terhadap data lapangan memperlihatkan fenomena serupa terjadi pada segmen menengah yang sebelumnya memiliki kapasitas belanja cukup besar. Bukti kunci terletak pada pergeseran pola belanja, seperti penurunan frekuensi pembelian barang bermerek, pengurangan langganan layanan hiburan, hingga peralihan ke opsi transportasi dan hunian yang lebih ekonomis. Langkah-langkah ini diambil bukan sebagai pilihan gaya, melainkan sebagai keharusan demi menjaga stabilitas keuangan.
Menyesatkan apabila fenomena ini dipandang semata sebagai tren sesaat. Data menunjukkan bahwa penyesuaian tersebut berkaitan erat dengan beban cicilan yang harus dibayar setiap bulan. Ketika porsi pendapatan yang tersedot untuk membayar utang meningkat, ruang untuk belanja konsumtif otomatis menyempit. Masyarakat kemudian belajar memilah antara kebutuhan dan keinginan, sebuah proses yang dalam banyak kasus berlangsung secara mendadak dan tidak selalu mulus.
Implikasi terhadap Pola Konsumsi Jangka Panjang
Berdasarkan verifikasi terhadap berbagai laporan, penyesuaian ini membawa dampak berlapis. Di satu sisi, pengurangan belanja konsumtif dapat menekan laju akumulasi utang baru. Di sisi lain, penurunan daya beli berpotensi memengaruhi sektor usaha yang bergantung pada konsumsi rumah tangga. Fakta bahwa utang konsumtif sempat melonjak menjadi pengingat bahwa pertumbuhan ekonomi yang ditopang konsumsi berlebihan memiliki batas yang tidak bisa diabaikan.
Klaim bahwa gaya hidup dapat dipaksakan tanpa konsekuensi finansial jelas tidak akurat. Bukti dari data kredit menunjukkan bahwa setiap kelebihan belanja pada akhirnya harus dibayar, baik melalui pengurangan pengeluaran lain maupun melalui penjadwalan ulang utang. Dengan demikian, fenomena downgrade gaya hidup merupakan cermin dari koreksi yang tengah berlangsung. Kesimpulannya, penyesuaian pola konsumsi ini merupakan konsekuensi logis dari ketidaksesuaian antara pendapatan dan belanja yang berlangsung dalam jangka waktu cukup lama.





Comments (0)