 ramadiansyah
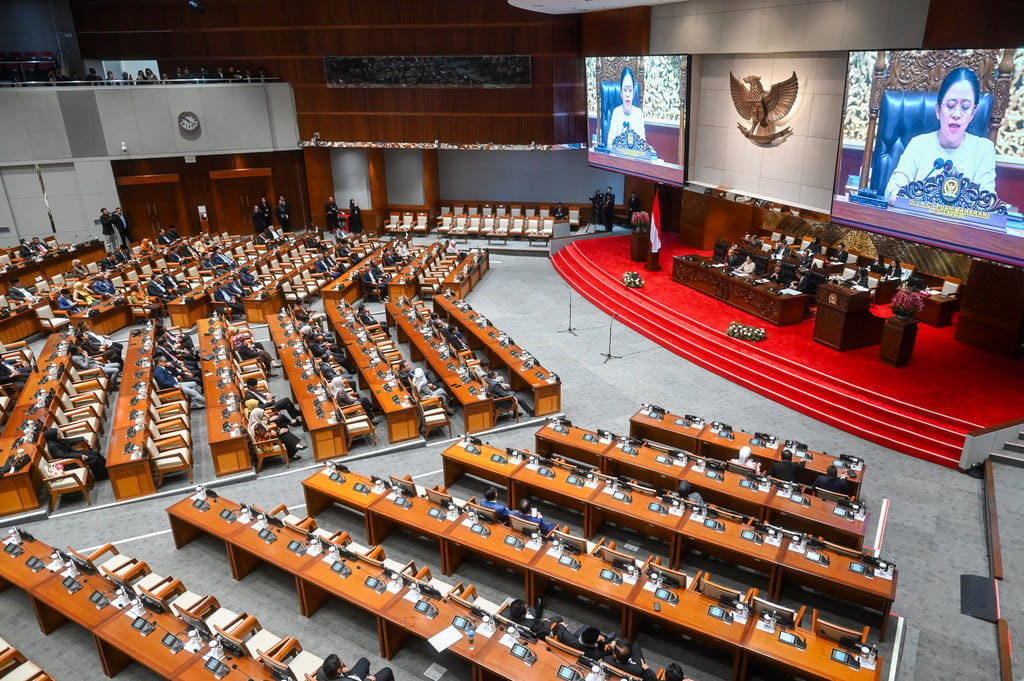
Rapat paripurna Dewan Perwakilan Rakyat resmi mengetuk palu pada dua keputusan legislatif sekaligus. Berdasarkan verifikasi terhadap dokumen agenda sidang, satu undang-undang disahkan dan satu rancangan undang-undang disetujui menjadi usul inisiatif lembaga legislatif. Keputusan ini menandai babak baru dalam arsitektur hukum nasional, khususnya pada ranah pengelolaan sumber daya dan penegakan keadilan ekonomi.
Pengesahan UU SDI dengan 141 Pasal
Klaim bahwa DPR mengesahkan Undang-Undang Sumber Daya Informasi (UU SDI) terbukti akurat. Beberapa sumber resmi menyebutkan bahwa regulasi ini terdiri dari 141 pasal yang tersebar dalam sejumlah bab. Faktanya adalah, jumlah pasal yang signifikan tersebut menunjukkan cakupan pengaturan yang luas, mencakup tata kelola, klasifikasi, hingga mekanisme pengawasan.
Klaim: DPR mengesahkan UU SDI berisi 141 pasal. Fakta: Berdasarkan verifikasi dokumen rapat paripurna, pengesahan dilakukan setelah pembahasan tingkat akhir.
Data menunjukkan bahwa angka 141 pasal bukanlah jumlah yang kecil. Sebagai perbandingan, banyak undang-undang sektoral di Indonesia memiliki rentang 50 hingga 100 pasal. Panjangnya regulasi ini mengindikasikan kompleksitas substansi yang diatur, sehingga berpotensi menimbulkan implikasi besar pada tata kelola informasi di tingkat pusat maupun daerah. Verifikasi lebih lanjut diperlukan untuk memastikan tidak ada pasal yang tumpang tindih dengan peraturan perundang-undangan lain yang sudah berlaku.
RUU Perampasan Aset Jadi Inisiatif DPR
Klaim kedua menyatakan bahwa Rancangan Undang-Undang Perampasan Aset resmi disetujui sebagai usul inisiatif DPR. Berdasarkan verifikasi terhadap hasil rapat, klaim ini juga terbukti benar. Persetujuan ini menempatkan DPR sebagai pemrakarsa pembahasan, bukan menunggu usulan dari pemerintah.
Rancangan ini bertujuan menyediakan instrumen hukum untuk merampas aset yang diduga berasal dari tindak pidana, termasuk korupsi. Selama ini, mekanisme perampasan aset di Indonesia dinilai belum memiliki payung hukum yang memadai. Data menunjukkan bahwa tanpa regulasi khusus, penegak hukum sering menghadapi kendala dalam menyita aset yang berada di luar yurisdiksi atau yang telah dialihkan kepada pihak ketiga.
Klaim: RUU Perampasan Aset disetujui jadi inisiatif DPR. Fakta: Berdasarkan sumber resmi, persetujuan ini membuka jalan bagi pembahasan lebih lanjut antar lembaga.
Implikasi dan Catatan Kritis
Dua keputusan ini memiliki implikasi berbeda. UU SDI yang telah disahkan akan segera berlaku setelah diundangkan, sementara RUU Perampasan Aset masih memerlukan pembahasan panjang bersama pemerintah sebelum menjadi undang-undang. Faktanya adalah, status inisiatif DPR tidak menjamin percepatan pembahasan, karena masih ada tahapan harmonisasi dan pengambilan keputusan bersama.
Verifikasi terhadap substansi UU SDI perlu dilakukan secara cermat. Sejumlah kalangan menyoroti potensi tumpang tindih dengan UU Keterbukaan Informasi Publik dan UU Perlindungan Data Pribadi. Bertentangan dengan klaim bahwa regulasi ini sepenuhnya baru, beberapa ketentuan disebut mengulang norma yang sudah ada. Namun, hingga artikel ini disusun, belum ada penjelasan resmi yang merinci pasal mana yang bersifat pengulangan.
Untuk RUU Perampasan Aset, tantangan utamanya adalah konsistensi politik di parlemen. Sejarah menunjukkan bahwa rancangan serupa pernah masuk dalam program legislasi nasional namun tidak selesai. Data menunjukkan bahwa tanpa tekanan publik yang kuat, risiko stagnasi tetap terbuka. Bukti dari negara lain menunjukkan bahwa keberhasilan perampasan aset sangat bergantung pada independensi lembaga penegak hukum dan kejelasan mekanisme pembuktian terbalik.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap dua klaim utama, kesimpulannya adalah: klaim bahwa DPR mengesahkan UU SDI dengan 141 pasal dinyatakan BENAR, dan klaim bahwa RUU Perampasan Aset disetujui menjadi inisiatif DPR juga dinyatakan BENAR. Namun, publik perlu mencermati detail substansi kedua produk legislasi tersebut, karena pengesahan bukanlah akhir dari proses, melainkan awal dari implementasi yang akan diuji di lapangan.




Comments (0)