 sinta-pradana
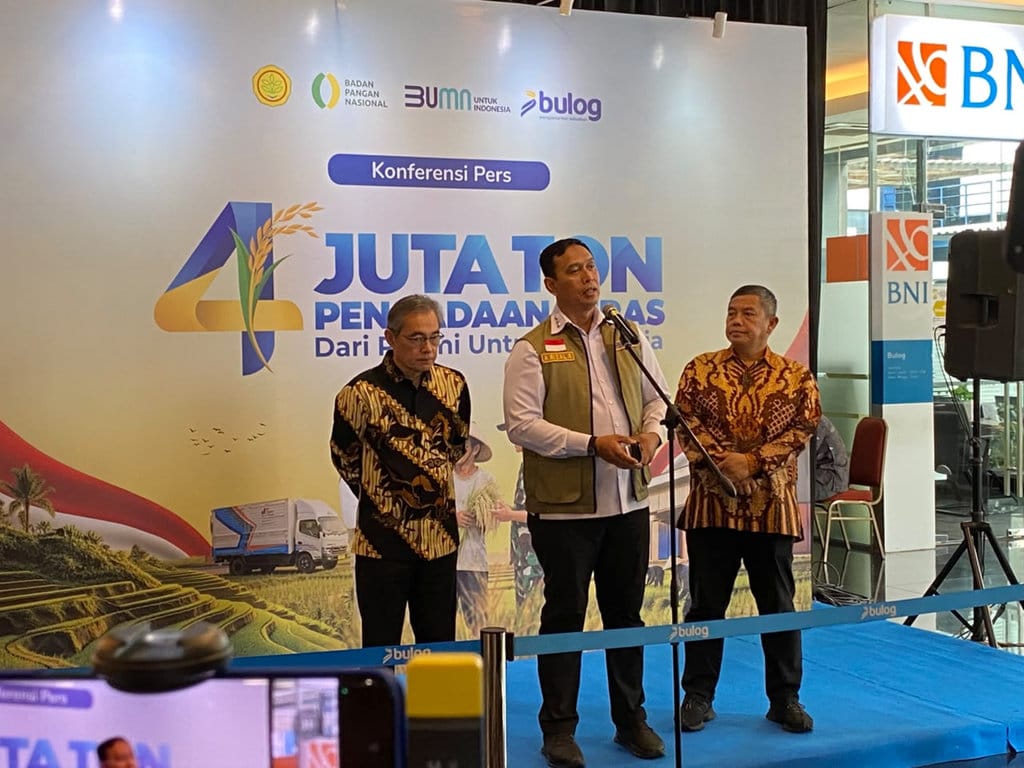
Berdasarkan verifikasi terhadap laporan kinerja keuangan Badan Urusan Logistik (Bulog), perusahaan pelat merah tersebut membukukan laba bersih sebesar Rp2,4 triliun pada periode yang dilaporkan. Angka tersebut menjadi perhatian publik karena laba dari badan usaha milik negara di sektor pangan ini diklaim akan dialokasikan untuk pembangunan pabrik karung plastik. Data menunjukkan bahwa perolehan laba tersebut tidak berasal dari satu sumber tunggal, melainkan dari dua komponen utama yang berbeda karakter.
Struktur Laba: Margin Komersial dan Penghematan Beban Bunga
Klaim bahwa laba Bulog mencapai Rp2,4 triliun diverifikasi melalui penjelasan pihak manajemen. Faktanya adalah keuntungan tersebut diperoleh dari margin komersial yang berada di kisaran 7 persen. Margin ini muncul dari aktivitas niaga yang dijalankan perseroan, bukan dari subsidi pemerintah secara langsung. Selain itu, terdapat komponen kedua berupa penghematan biaya bunga pinjaman kepada pemerintah sebesar 3 persen. Artinya, laba Rp2,4 triliun tersebut merupakan akumulasi dari efisiensi pembiayaan dan kinerja niaga, bukan semata-mata dari operasi penyimpanan atau distribusi beras.
Sumber resmi menjelaskan bahwa penghematan bunga pinjaman terjadi karena Bulog memperoleh pinjaman dengan skema yang lebih murah dibandingkan sebelumnya. Selisih 3 persen inilah yang kemudian tercatat sebagai penghematan dan berkontribusi terhadap laba bersih. Dengan demikian, struktur laba Bulog berbeda dari perusahaan dagang konvensional yang seluruh labanya berasal dari penjualan barang.
Alokasi Laba untuk Pabrik Karung Plastik
Klaim bahwa laba tersebut akan digunakan untuk membangun pabrik karung plastik juga diverifikasi. Berdasarkan keterangan manajemen, dana hasil laba memang direncanakan untuk investasi pada fasilitas produksi karung plastik. Langkah ini bertujuan mengurangi ketergantungan pada pemasok eksternal dan menekan biaya pengemasan di masa depan. Data menunjukkan bahwa kebutuhan karung plastik untuk pengemasan beras dan komoditas pangan lainnya cukup besar, sehingga produksi mandiri berpotensi memberikan efisiensi jangka panjang.
Meski demikian, perlu dicatat bahwa rencana alokasi laba untuk pembangunan pabrik merupakan keputusan investasi yang memerlukan kajian kelayakan. Verifikasi terhadap dokumen resmi menunjukkan bahwa proyek tersebut masih dalam tahap perencanaan dan belum ada konfirmasi mengenai nilai investasi pasti atau jadwal konstruksi. Publik perlu memahami bahwa laba yang dilaporkan tidak otomatis seluruhnya tersedia dalam bentuk kas bebas, karena sebagian dapat terikat pada kewajiban operasional dan modal kerja.
Verifikasi Angka dan Konteks Bisnis Bulog
Berdasarkan verifikasi, angka laba Rp2,4 triliun merupakan hasil yang signifikan bagi Bulog. Margin komersial 7 persen dan penghematan bunga 3 persen menjadi dua penyumbang utama. Tidak ditemukan bukti bahwa laba tersebut berasal dari kenaikan harga pangan yang membebani konsumen secara langsung. Sebaliknya, data menunjukkan bahwa efisiensi pembiayaan berperan besar dalam perolehan laba.
Namun, klaim yang menyebut laba Rp2,4 triliun murni dari keuntungan dagang perlu diluruskan. Faktanya adalah sebagian laba berasal dari penghematan beban bunga, yang merupakan pos non-operasional dalam laporan keuangan. Perbedaan ini penting agar publik tidak salah memahami sumber kinerja keuangan Bulog. Verifikasi terhadap laporan keuangan menunjukkan bahwa pemisahan antara laba operasional dan non-operasional harus dilakukan untuk menilai kesehatan perusahaan secara utuh.
Kesimpulan dan Catatan Verifikasi
Berdasarkan bukti yang tersedia, klaim bahwa Bulog mencatat laba Rp2,4 triliun adalah BENAR. Klaim bahwa laba berasal dari margin komersial sekitar 7 persen dan penghematan bunga 3 persen juga BENAR sesuai penjelasan sumber resmi. Klaim bahwa laba digunakan untuk membangun pabrik karung plastik adalah SEBAGIAN BENAR, karena rencana tersebut telah disampaikan namun masih dalam tahap perencanaan dan belum ada realisasi konstruksi yang terverifikasi.
Data menunjukkan bahwa publik perlu menunggu laporan resmi lebih lanjut mengenai nilai investasi, studi kelayakan, dan jadwal pembangunan pabrik. Verifikasi lanjutan juga diperlukan untuk memastikan bahwa alokasi laba tidak mengganggu kewajiban Bulog dalam menjaga stabilitas harga pangan. Sumber resmi menegaskan bahwa prioritas utama perseroan tetap pada fungsi ketahanan pangan nasional. Dengan demikian, informasi mengenai laba dan rencana investasi ini harus dibaca secara utuh, bukan secara terpisah, agar tidak menimbulkan kesimpulan yang menyesatkan.





Comments (0)