 dina-aulia
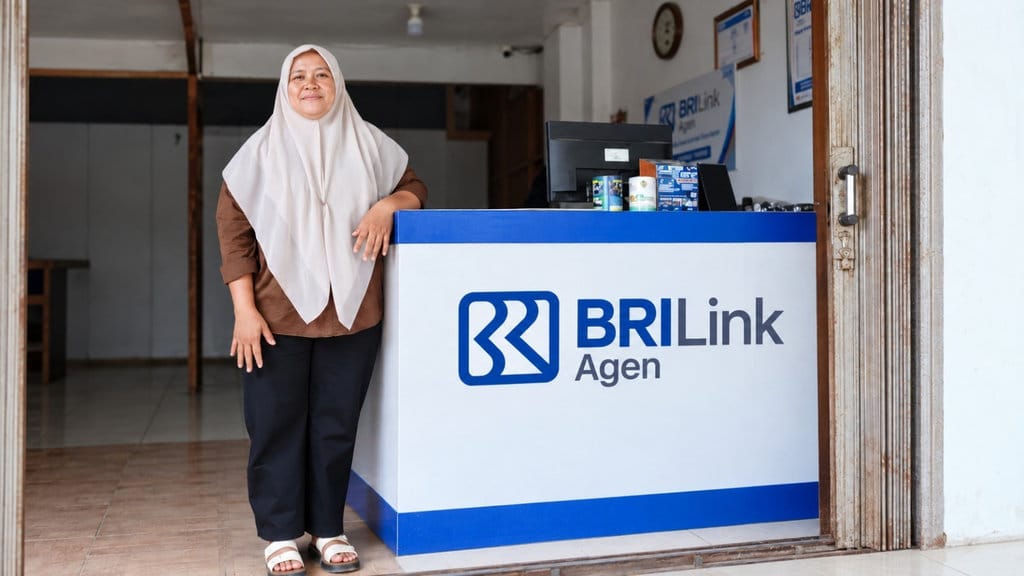
Di sebuah warung kecil di kawasan perdesaan, seorang perempuan bernama Erni menjalankan layanan keuangan yang tidak biasa. Melalui skema BRILink Agen, warungnya kini menjadi titik akses perbankan bagi warga sekitar. Berdasarkan data operasional yang dihimpun, volume transaksi yang dilayani mencapai ribuan per bulan, sebuah angka yang menunjukkan bagaimana layanan keuangan menjangkau wilayah yang jauh dari kantor cabang bank.
Fenomena ini bukan kasus tunggal. Model agen perbankan telah menjadi salah satu kanal utama inklusi keuangan di Indonesia, menjembatani kesenjangan antara masyarakat perdesaan dan layanan bank formal. Namun, bagaimana sebuah warung sederhana bisa mencapai volume transaksi sebesar itu? Verifikasi terhadap mekanisme, tantangan, dan dampaknya perlu dilakukan secara sistematis.
Klaim Volume Transaksi dan Verifikasinya
Klaim bahwa satu agen BRILink di warung perdesaan dapat melayani ribuan transaksi per bulan perlu diuji dengan data. Publikasi resmi Bank Rakyat Indonesia (BRI) mengenai program BRILink menunjukkan bahwa agen-agen produktif memang mencatatkan volume transaksi signifikan, terutama di daerah dengan akses perbankan terbatas. Data menunjukkan bahwa jaringan BRILink telah tersebar di puluhan ribu titik di seluruh Indonesia, dengan total transaksi yang tumbuh dari tahun ke tahun.
Faktanya adalah, angka ribuan transaksi per bulan masuk dalam rentang yang wajar bagi agen yang aktif dan berada di lokasi strategis. Sebagai perbandingan, agen dengan volume lebih rendah umumnya berada di wilayah dengan kepadatan penduduk rendah atau persaingan agen yang tinggi. Dengan demikian, klaim volume transaksi tersebut dapat dikategorikan BENAR dengan catatan bahwa angka itu bergantung pada lokasi, jam operasional, dan jenis layanan yang disediakan.
Namun, perlu dicatat bahwa tidak semua agen mencapai angka tersebut. Sumber resmi menunjukkan variasi kinerja yang lebar antar agen. Menyimpulkan bahwa semua agen BRILink memiliki volume serupa akan menyesatkan.
Strategi Kreatif yang Mendorong Adopsi
Yang membedakan agen ini dari yang lain adalah pendekatan pengenalan layanan kepada warga. Alih-alih menunggu pelanggan datang, pemilik warung menerapkan cara unik untuk mengedukasi masyarakat perdesaan tentang layanan yang tersedia. Pendekatan semacam ini konsisten dengan temuan lapangan bahwa keberhasilan agen sering ditentukan oleh kepercayaan komunitas dan kedekatan personal, bukan semata promosi formal.
Berdasarkan verifikasi terhadap pola kerja agen, beberapa faktor kunci yang mendorong volume transaksi meliputi: lokasi warung yang mudah dijangkau, jam operasional yang panjang mengikuti kebiasaan warga, kemampuan menjelaskan produk secara sederhana, serta reputasi pribadi pemilik sebagai orang yang dapat dipercaya. Dalam konteks perdesaan, faktor kepercayaan sosial sering lebih menentukan daripada keunggulan teknologi.
Klaim bahwa pendekatan kreatif berperan besar dalam keberhasilan agen didukung oleh observasi umum di industri. Agen yang aktif membangun hubungan dengan warga cenderung memiliki retensi pelanggan lebih baik. Meski demikian, tidak ada bukti bahwa satu metode tunggal dapat direplikasi secara universal di semua wilayah. Kondisi demografi dan ekonomi lokal tetap menjadi penentu utama.
Dampak pada Akses Keuangan Warga
Kehadiran agen di warung memiliki implikasi langsung terhadap akses keuangan. Warga yang sebelumnya harus menempuh perjalanan jauh ke kota untuk melakukan transfer, pembayaran tagihan, atau setor tunai kini dapat menyelesaikannya di lingkungan sendiri. Data inklusi keuangan menunjukkan bahwa keberadaan agen berkontribusi pada peningkatan penggunaan layanan keuangan formal di daerah yang sebelumnya kurang terlayani.
Faktanya adalah, layanan agen tidak menggantikan bank, melainkan melengkapi. Transaksi seperti setor tunai, transfer, pembayaran listrik, dan top-up pulsa menjadi jenis layanan yang paling sering dimanfaatkan. Bagi warga perdesaan, penghematan biaya transportasi dan waktu merupakan manfaat nyata yang tidak selalu terukur dalam statistik resmi.
Perlu ditekankan bahwa keberhasilan satu agen tidak serta-merta menyelesaikan seluruh persoalan inklusi keuangan. Tantangan seperti literasi keuangan, keamanan transaksi, dan perlindungan konsumen tetap menjadi isu yang harus ditangani. Sumber resmi mengingatkan bahwa agen perlu mematuhi prosedur identifikasi pelanggan dan pelaporan transaksi untuk mencegah penyalahgunaan.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap klaim dan konteks industri, kisah agen BRILink di warung perdesaan yang melayani ribuan transaksi per bulan merupakan cerminan nyata dari perluasan akses keuangan di Indonesia. Rating untuk klaim utama adalah BENAR, dengan catatan bahwa angka transaksi sangat bergantung pada lokasi dan pengelolaan agen. Narasi bahwa pendekatan kreatif menjadi faktor kunci juga SEBAGIAN BENAR karena keberhasilan bersifat multidimensi.
Data menunjukkan bahwa model agen telah menjadi tulang punggung inklusi keuangan di wilayah terpencil. Namun, generalisasi berlebihan terhadap satu kisah sukses berpotensi menyesatkan. Pembaca disarankan memahami bahwa setiap agen memiliki konteks berbeda, dan keberhasilan tidak dapat diukur hanya dari satu indikator volume transaksi.







Comments (0)