 khrisna-pertiwi
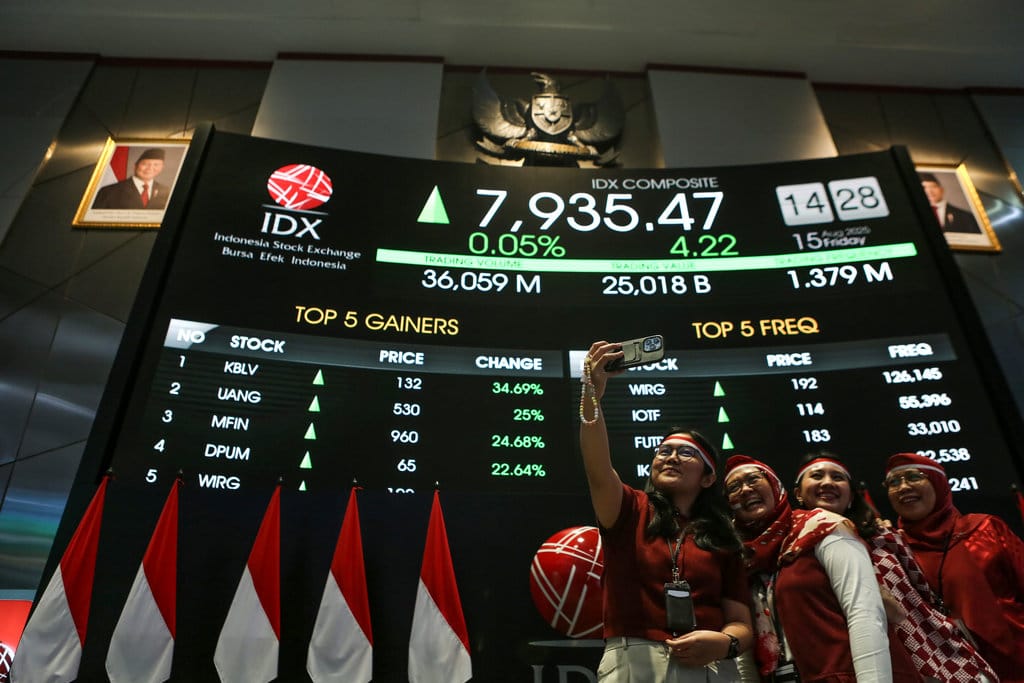
Bursa Efek Indonesia (BEI) resmi memperketat persyaratan penawaran umum perdana atau initial public offering (IPO). Melalui perubahan Peraturan I-A, bursa kini mewajibkan calon emiten menyampaikan proyeksi keuangan minimal untuk lima tahun ke depan. Kebijakan ini telah memperoleh persetujuan Otoritas Jasa Keuangan (OJK) dan ditetapkan pada 7 Oktober 2026, kemudian mulai berlaku pada Jumat, 9 Oktober 2026.
Langkah ini menandai pergeseran signifikan dalam lanskap pasar modal domestik. Selama ini, dokumen prospektus IPO umumnya memuat proyeksi keuangan untuk periode yang lebih pendek. Dengan aturan baru, setiap perusahaan yang hendak mencatatkan sahamnya di bursa wajib memaparkan asumsi bisnis, target pendapatan, serta estimasi laba dalam rentang waktu yang lebih panjang. Otoritas menilai hal ini penting agar investor memiliki gambaran utuh mengenai keberlanjutan usaha calon emiten.
Latar Belakang Perubahan Peraturan I-A
Perubahan Peraturan I-A mengenai pencatatan saham dan efek bersifat ekuitas bukan tanpa alasan. Data menunjukkan bahwa sebagian emiten yang baru melantai di bursa mengalami penurunan kinerja dalam dua hingga tiga tahun setelah IPO. Fenomena ini kerap dikaitkan dengan minimnya transparansi proyeksi jangka menengah. Bursa menilai bahwa proyeksi keuangan lima tahun dapat menjadi alat uji atas kualitas tata kelola dan kredibilitas manajemen calon emiten.
Selain itu, kebutuhan investor institusional terhadap informasi jangka panjang semakin meningkat. Berdasarkan verifikasi terhadap dokumen peraturan yang diterbitkan, ketentuan ini juga mengatur mekanisme pelaporan berkala atas realisasi proyeksi. Artinya, emiten tidak sekadar menyusun proyeksi, tetapi juga bertanggung jawab menjelaskan penyimpangan antara proyeksi dan realisasi kepada publik.
Dampak bagi Calon Emiten dan Pasar Modal
Kebijakan ini diprediksi mengubah ritme pipeline IPO di BEI. Calon emiten dituntut menyiapkan kajian bisnis yang lebih matang, termasuk analisis sensitivitas terhadap faktor eksternal seperti suku bunga, nilai tukar, dan kondisi makroekonomi. Perusahaan dengan model bisnis musiman atau bergantung pada proyek jangka pendek berpotensi menghadapi tantangan lebih besar dalam menyusun proyeksi lima tahun yang kredibel.
Di sisi lain, investor ritel memperoleh perlindungan tambahan. Pasalnya, proyeksi keuangan yang dipublikasikan dalam prospektus dapat menjadi dasar evaluasi independen sebelum mengambil keputusan investasi. Namun, sejumlah pengamat mengingatkan bahwa proyeksi tetap bersifat estimasi dan tidak menjamin kinerja aktual. Karena itu, kewajiban keterbukaan atas asumsi yang digunakan menjadi elemen kunci dalam aturan baru ini.
Tanggapan dan Prospek Implementasi
Berdasarkan data resmi yang dihimpun, masa transisi penerapan aturan ini akan berjalan efektif sejak tanggal keberlakuannya. Calon emiten yang telah memasuki tahap penawaran awal sebelum tanggal tersebut kemungkinan memperoleh penyesuaian sesuai ketentuan peralihan. Bursa juga akan melakukan sosialisasi kepada perusahaan efek, penjamin emisi, dan profesi penunjang pasar modal lainnya.
Langkah BEI ini sejalan dengan praktik di beberapa bursa regional yang lebih dulu menerapkan proyeksi jangka menengah sebagai syarat pencatatan. Perbandingan menunjukkan bahwa pasar dengan kewajiban serupa cenderung memiliki tingkat kejutan negatif pasca-IPO yang lebih rendah. Meski demikian, efektivitas kebijakan tetap bergantung pada konsistensi pengawasan dan penegakan aturan.
Kesimpulannya, perubahan Peraturan I-A yang mewajibkan proyeksi keuangan lima tahun merupakan upaya BEI memperkuat kualitas emiten dan melindungi investor. Kebijakan ini dinilai tidak akurat apabila dipandang semata sebagai beban administratif, karena substansinya adalah mendorong transparansi berkelanjutan. Implementasi yang konsisten akan menentukan apakah tujuan tersebut tercapai.







Comments (0)