 hafiz-rahman
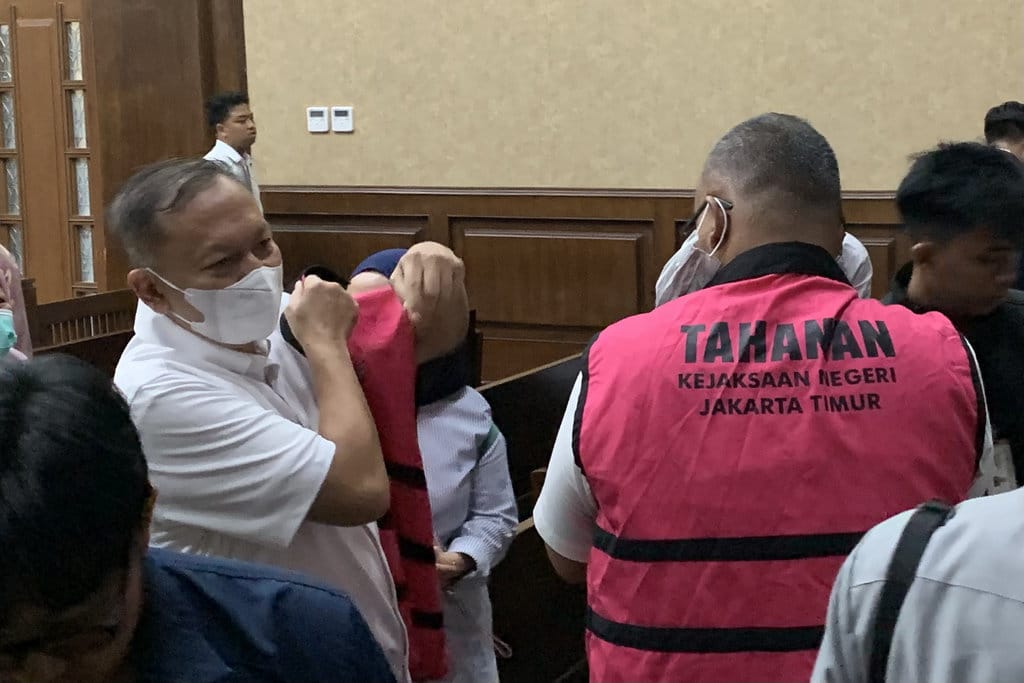
Berdasarkan verifikasi terhadap jalannya persidangan kasus dugaan korupsi tata niaga ekspor minyak sawit mentah yang merugikan keuangan negara hingga Rp7,3 triliun, seorang saksi dari Direktorat Jenderal Bea dan Cukai menyampaikan keterangan yang mementahkan salah satu poin penting dalam berita acara pemeriksaan. Keterangan tersebut disampaikan di hadapan majelis hakim pada sidang lanjutan di Pengadilan Tindak Pidana Korupsi.
Poin yang dipersoalkan menyangkut kebijakan hilirisasi kelapa sawit yang diklaim memperkecil tarif bea keluar. Saksi menegaskan bahwa uraian dalam berita acara pemeriksaan mengenai hal itu bukan merupakan hasil kajian resmi institusinya, melainkan penafsiran pribadi.
Klaim dalam Berita Acara Pemeriksaan
Klaim: Kebijakan hilirisasi kelapa sawit menyebabkan penurunan tarif bea keluar secara sistematis sehingga negara kehilangan potensi penerimaan.
Fakta: Saksi menyatakan pernyataan itu merupakan tafsiran yang tidak mewakili posisi kelembagaan Bea Cukai.
Dalam dokumen pemeriksaan, tertulis seolah kebijakan hilirisasi menjadi penyebab langsung berkurangnya pungutan bea keluar. Data menunjukkan bahwa penetapan tarif bea keluar diatur melalui regulasi yang diterbitkan kementerian terkait, bukan kewenangan tunggal instansi pengawasan kepabeanan. Dengan demikian, klaim bahwa Bea Cukai menetapkan besaran tarif bertentangan dengan dasar hukum yang berlaku.
Verifikasi terhadap Kewenangan Kelembagaan
Berdasarkan verifikasi terhadap pembagian kewenangan antarinstansi, penyusunan kebijakan tarif bea keluar merupakan hasil koordinasi lintas kementerian. Sumber resmi menunjukkan bahwa penetapan besaran pungutan mengacu pada peraturan pemerintah dan peraturan menteri keuangan setelah melalui pembahasan bersama. Posisi Bea Cukai adalah melaksanakan pemungutan sesuai regulasi, bukan merumuskan arah kebijakan hilirisasi.
Saksi menegaskan bahwa pernyataannya dalam berita acara pemeriksaan sebelumnya hanya menjelaskan mekanisme umum, bukan menyimpulkan sebab-akibat antara hilirisasi dan penurunan penerimaan negara. Perbedaan penafsiran ini menjadi bukti kunci bahwa materi pemeriksaan perlu dibaca secara utuh dan tidak dipotong sebagian.
Implikasi terhadap Konstruksi Perkara
Keterangan tersebut berpotensi melemahkan konstruksi dakwaan yang menempatkan kebijakan tarif sebagai instrumen utama kerugian negara. Jika poin dalam berita acara pemeriksaan gugur karena dinilai sebagai opini, maka dasar penghitungan kerugian Rp7,3 triliun perlu diuji ulang melalui alat bukti lain, termasuk audit keuangan negara dan keterangan ahli.
Majelis hakim belum memutuskan bobot keterangan saksi ini. Namun secara prosedural, perbedaan antara tafsiran pribadi dan posisi resmi lembaga merupakan hal material dalam penilaian alat bukti. Praktik peradilan menunjukkan bahwa keterangan yang tidak didukung dokumen kelembagaan cenderung tidak dapat berdiri sendiri.
Sampai berita ini disusun, belum ada konfirmasi resmi dari pihak-pihak terkait mengenai sikap mereka terhadap keterangan tersebut. Proses persidangan masih berlanjut dengan agenda pemeriksaan saksi dan ahli berikutnya.
Kesimpulan Verifikasi
Berdasarkan bukti yang tersedia, pernyataan dalam berita acara pemeriksaan yang menghubungkan hilirisasi kelapa sawit dengan pengecilan bea keluar tidak dapat dipastikan sebagai fakta kelembagaan. Keterangan saksi menunjukkan hal itu merupakan penafsiran. Klaim bahwa dokumen tersebut memuat kesimpulan resmi Bea Cukai tidak akurat.
Rating: SEBAGIAN BENAR — dokumen pemeriksaan memang memuat pernyataan tersebut, tetapi statusnya sebagai tafsiran pribadi, bukan posisi resmi institusi, membuat penggunaannya sebagai dasar tunggal menjadi menyesatkan tanpa konteks lengkap.




Comments (0)