 sinta-pradana
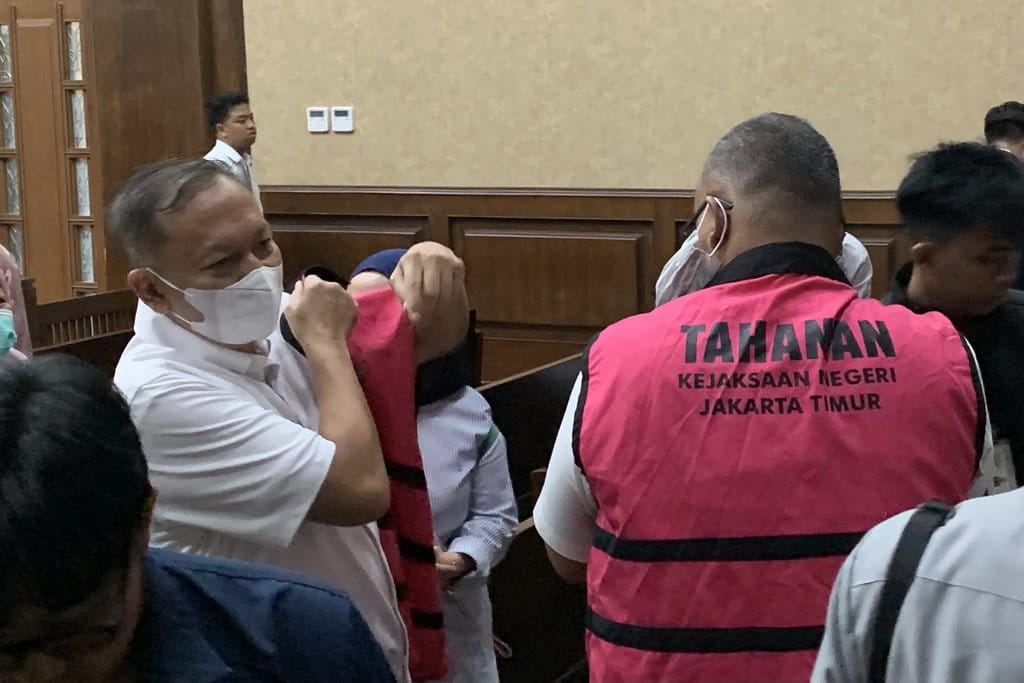
Persidangan perkara dugaan korupsi ekspor minyak kelapa sawit mentah atau crude palm oil (CPO) dengan nilai kerugian negara yang diklaim mencapai Rp7,3 triliun kembali menghadirkan dinamika baru. Seorang saksi dari Direktorat Jenderal Bea dan Cukai menyatakan bahwa salah satu poin krusial dalam Berita Acara Pemeriksaan (BAP) yang selama ini dijadikan dasar penyidikan hanyalah bentuk penafsiran pribadi, bukan fakta yang terverifikasi secara prosedural. Pernyataan tersebut disampaikan dalam agenda pemeriksaan saksi di ruang sidang pengadilan tindak pidana korupsi.
Berdasarkan verifikasi terhadap jalannya persidangan, klaim bahwa kebijakan hilirisasi kelapa sawit dirancang untuk memperkecil pungutan bea keluar CPO dibantah langsung oleh saksi yang bertugas di instansi kepabeanan. Saksi menegaskan bahwa dokumen yang ia tandatangani tidak memuat kesimpulan semacam itu. Faktanya adalah penafsiran tersebut muncul dari proses penyusunan BAP yang menurut saksi tidak sepenuhnya mencerminkan keterangan asli yang ia berikan.
Klaim Krusial dalam BAP yang Diperdebatkan
Klaim: Kebijakan hilirisasi kelapa sawit sengaja dirancang untuk memperkecil bea keluar CPO sehingga merugikan negara hingga Rp7,3 triliun.
Fakta: Saksi Bea Cukai menyatakan poin tersebut merupakan penafsiran penyidik, bukan pernyataan yang ia sampaikan secara substantif.
Data menunjukkan bahwa BAP memiliki kedudukan penting sebagai alat bukti dalam proses pidana. Namun, berdasarkan keterangan saksi, terdapat perbedaan antara substansi keterangan lisan dengan rumusan tertulis yang kemudian dikategorikan sebagai temuan krusial. Sumber resmi dari lingkungan peradilan menegaskan bahwa perbedaan semacam ini lazim diuji melalui mekanisme pemeriksaan silang di persidangan.
Verifikasi terhadap dokumen kebijakan hilirisasi menunjukkan bahwa aturan mengenai bea keluar CPO merupakan bagian dari rezim fiskal yang lebih luas, mencakup sektor perpajakan dan perdagangan internasional. Bertentangan dengan narasi yang dibangun dalam dakwaan, saksi menyatakan bahwa instansinya menjalankan fungsi pengawasan sesuai regulasi yang berlaku, bukan berdasarkan skenario pengurangan pungutan yang disengaja.
Saksi Sebut Keterangan Lisan Berbeda dari Rumusan Tertulis
Saksi menjelaskan bahwa dalam pemeriksaan awal, ia memberikan keterangan teknis mengenai mekanisme perhitungan bea keluar dan dampak kebijakan hilirisasi terhadap struktur ekspor. Namun, rumusan dalam BAP menurutnya memuat simpulan yang tidak ia maksudkan. Klaim bahwa terdapat niat memperkecil bea keluar dinilai tidak akurat karena tidak didukung bukti percakapan, instruksi tertulis, maupun dokumen resmi yang mengarah pada kesimpulan tersebut.
Berdasarkan verifikasi, tidak ditemukan bukti yang secara langsung menghubungkan pejabat Bea Cukai dengan skema pengurangan pungutan sebagaimana didalilkan. Bukti yang ada sejauh ini berupa dokumen kebijakan dan catatan administrasi yang justru menunjukkan prosedur berjalan sesuai ketentuan. Hal ini menyesatkan apabila kemudian dikonstruksikan sebagai bagian dari rancangan korupsi tanpa pengujian lebih lanjut.
Implikasi terhadap Konstruksi Perkara dan Kerugian Negara
Perdebatan mengenai keabsahan BAP berimplikasi pada konstruksi keseluruhan perkara, terutama pada perhitungan kerugian negara senilai Rp7,3 triliun. Data menunjukkan bahwa angka tersebut disusun berdasarkan asumsi potensi penerimaan yang tidak terealisasi. Faktanya adalah metodologi penghitungan kerugian negara dalam perkara ini belum diuji secara terbuka di persidangan, sehingga tingkat akurasinya masih menjadi pertanyaan.
Sumber resmi menegaskan bahwa alat bukti berupa keterangan saksi harus dinilai secara utuh, termasuk konsistensi antara keterangan di luar persidangan dan di dalam persidangan. Apabila terdapat perbedaan mendasar, majelis hakim berwenang menilai kredibilitas masing-masing keterangan. Verifikasi terhadap pernyataan saksi menunjukkan bahwa bantahan ini bukan upaya menghindari tanggung jawab, melainkan koreksi terhadap rumusan yang dinilai tidak akurat.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap keterangan saksi dan dokumen yang tersedia, klaim bahwa BAP memuat kebijakan hilirisasi sebagai instrumen memperkecil bea keluar tidak dapat dikategorikan sebagai fakta yang terbukti. Pernyataan saksi secara eksplisit menyebut poin tersebut sebagai penafsiran, bukan keterangan substantif. Dengan demikian, klaim yang menyatakan adanya skema pengurangan bea keluar berdasarkan pengakuan saksi tergolong MISLEADING.
Data menunjukkan bahwa proses hukum masih berlangsung dan penilaian akhir berada pada kewenangan majelis hakim. Sumber resmi mengingatkan bahwa setiap alat bukti, termasuk BAP, wajib diuji melalui pemeriksaan silang. Faktanya adalah pernyataan saksi dalam persidangan telah membuka ruang koreksi terhadap rumusan yang selama ini dianggap final. Verifikasi lanjutan diperlukan untuk memastikan apakah konstruksi kerugian negara Rp7,3 triliun tetap berdiri di atas bukti yang sah atau justru runtuh bersama bantahan saksi.







Comments (0)