 hafiz-rahman
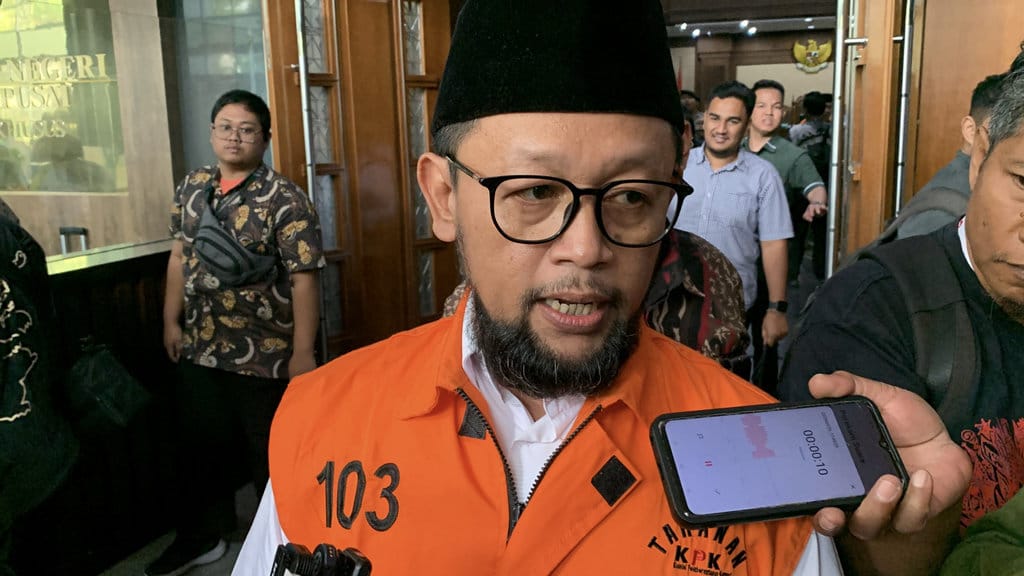
Seorang penasihat hukum dalam perkara dugaan korupsi pengelolaan kuota haji mempertanyakan konstruksi hukum yang menyetarakan keuntungan badan pengelola investasi haji dengan kerugian negara. Persoalan ini mencuat dalam agenda persidangan ketika tim pembela menyoroti dasar penghitungan yang dipakai penyidik untuk menetapkan besaran kerugian keuangan negara.
Pertanyaan tersebut tidak bersifat teknis semata. Ia menyentuh inti pertanggungjawaban pidana, karena pasal yang disangkakan mensyaratkan adanya kerugian negara yang terukur dan dapat dibuktikan secara akuntansi, bukan sekadar asumsi bahwa keuntungan suatu entitas otomatis merugikan keuangan publik.
Duduk Perkara yang Dipersoalkan
Berdasarkan verifikasi terhadap dokumen dakwaan dan keterangan dalam persidangan, jaksa penuntut umum mendalilkan bahwa pengelolaan dana haji melalui badan investasi menghasilkan keuntungan yang, menurut konstruksi penyidik, seharusnya masuk sebagai manfaat langsung bagi jamaah dan negara. Selisih antara keuntungan yang diperoleh badan pengelola dan nilai yang diharapkan negara kemudian dikategorikan sebagai kerugian negara.
Kuasa hukum yang membela terdakwa menilai konstruksi itu problematik. Argumennya, keuntungan sebuah badan hukum yang dibentuk berdasarkan peraturan perundang-undangan tidak otomatis berubah menjadi kerugian negara kecuali terdapat bukti bahwa dana publik dialihkan secara melawan hukum atau terdapat penyimpangan tata kelola yang menimbulkan kerusakan keuangan negara.
Klaim pembela: keuntungan badan pengelola investasi bukan kerugian negara tanpa pembuktian adanya penyimpangan pengelolaan.
Faktanya: penetapan kerugian negara dalam perkara tindak pidana korupsi mensyaratkan penghitungan oleh instansi berwenang, umumnya auditor pemerintah, yang menilai apakah terdapat kekurangan keuangan negara akibat perbuatan melawan hukum.
Dasar Hukum dan Praktik Penghitungan Kerugian Negara
Merujuk pada kerangka hukum pemberantasan korupsi di Indonesia, unsur kerugian keuangan negara merupakan elemen esensial dalam pasal korupsi yang berkaitan dengan penggelapan atau penyalahgunaan wewenang. Data menunjukkan bahwa dalam berbagai putusan pengadilan, penetapan besaran kerugian negara hampir selalu bersandar pada laporan hasil audit investigatif, bukan pada perkiraan potensi keuntungan.
Perbedaan mendasar terletak pada dua konsep: kerugian riil dan kehilangan potensi manfaat. Auditor pemerintah memiliki kewenangan untuk menghitung keduanya, tetapi metodologi dan justifikasinya harus diungkap secara terbuka dalam persidangan agar dapat diuji oleh pihak pembela.
Dalam perkara ini, tim pembela menyoroti bahwa angka yang dipakai sebagai kerugian negara belum diuraikan secara rinci mengenai komponen, periode penghitungan, serta dasar asumsi yang digunakan. Apabila keuntungan badan investasi dihitung sebagai kerugian, maka perlu dijelaskan mengapa keuntungan tersebut dinyatakan tidak sah atau mengapa negara dianggap kehilangan haknya atas dana tersebut.
Verifikasi terhadap putusan-putusan sebelumnya menunjukkan bahwa pengadilan cenderung menolak konstruksi kerugian negara yang dibangun tanpa dukungan audit yang memadai. Beberapa putusan bahkan menyatakan dakwaan tidak terbukti ketika unsur kerugian negara gagal dibuktikan secara kuantitatif dan kausal.
Implikasi terhadap Jalannya Persidangan
Persoalan ini berimplikasi langsung pada strategi pembelaan. Jika dasar penghitungan kerugian negara dipersoalkan, maka fokus persidangan akan bergeser dari pembahasan substansi kebijakan pengelolaan dana haji ke pembuktian formal mengenai ada atau tidaknya kerugian yang dapat diatribusikan kepada terdakwa.
Sumber resmi menunjukkan bahwa pengelolaan dana haji dijalankan melalui mekanisme yang diatur undang-undang, termasuk penempatan dana pada instrumen investasi tertentu untuk memperoleh nilai manfaat. Pertanyaan hukumnya kemudian menjadi: apakah selisih antara nilai manfaat yang diperoleh dan ekspektasi tertentu dapat dikategorikan sebagai kerugian negara, atau justru merupakan konsekuensi normal dari risiko investasi yang telah diatur dalam kerangka regulasi.
Berdasarkan verifikasi terhadap dokumen persidangan, majelis hakim belum memberikan penilaian akhir atas dalil pembela tersebut. Namun demikian, keberatan ini menuntut kejelasan dari penuntut umum, karena dalil kerugian negara merupakan fondasi utama dalam pembuktian perkara.
Kesimpulan Verifikasi
Klaim bahwa keuntungan badan pengelola investasi haji secara otomatis merupakan kerugian negara tidak dapat diterima tanpa pembuktian audit yang memadai. Praktik peradilan dan ketentuan perundang-undangan mensyaratkan adanya penghitungan resmi oleh instansi berwenang, disertai penjelasan metodologi yang dapat diuji di persidangan.
Status pertanyaan yang diajukan kuasa hukum dalam perkara ini adalah sebagian benar dalam konteks metodologis: dasar hukum penetapan kerugian negara memang harus jelas dan terukur. Namun, penilaian akhir mengenai ada atau tidaknya kerugian negara sepenuhnya bergantung pada hasil pembuktian di persidangan, bukan pada pernyataan pihak-pihak di luar proses hukum. Data yang tersedia belum cukup untuk menyimpulkan apakah penetapan kerugian negara dalam perkara ini sah secara hukum, sehingga verifikasi lanjutan terhadap laporan audit dan putusan pengadilan menjadi keharusan.






Comments (0)