 admin
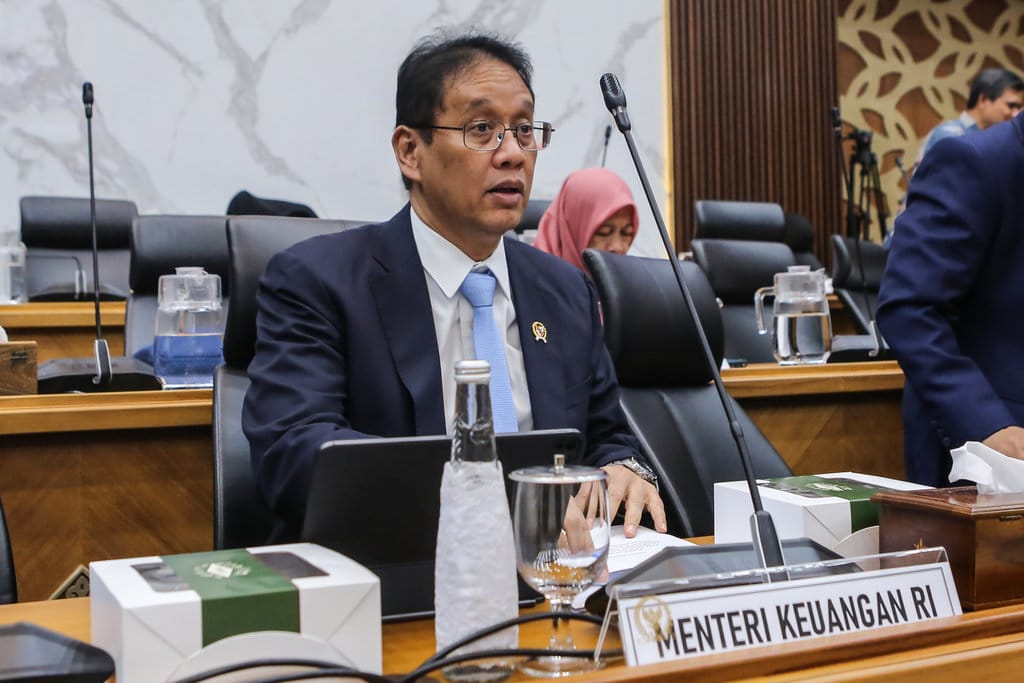
Langkah strategis pemerintah dalam memperluas basis sumber pembiayaan kembali menunjukkan hasil signifikan. Instrumen utang berdenominasi yuan yang dikenal dengan nama Panda Bond resmi diterbitkan dengan nilai mencapai Rp18,7 triliun. Penerbitan ini menjadi tonggak penting karena menawarkan imbal hasil yang jauh lebih kompetitif dibandingkan sejumlah instrumen serupa di pasar keuangan kawasan. Dengan keberhasilan ini, Indonesia semakin memantapkan posisinya sebagai salah satu negara yang aktif memanfaatkan diversifikasi instrumen utang global guna memperoleh biaya pendanaan paling efisien.
Mengenal Instrumen Panda Bond dan Posisinya di Pasar Modal Global
Panda Bond secara definisi merupakan obligasi berdenominasi yuan yang diterbitkan oleh entitas asing di pasar obligasi domestik Tiongkok. Instrumen ini berbeda secara fundamental dengan Dim Sum Bond yang juga berdenominasi yuan namun diterbitkan di luar daratan Tiongkok, umumnya di Hong Kong. Perbedaan wilayah penerbitan ini menciptakan karakteristik risiko, likuiditas, dan tentu saja struktur imbal hasil yang tidak identik di antara keduanya.
Dalam beberapa tahun terakhir, pasar obligasi Tiongkok telah berkembang menjadi salah satu pasar obligasi terbesar di dunia, dengan tingkat likuiditas yang semakin dalam. Kondisi ini membuka peluang bagi pemerintah Indonesia untuk mengakses sumber pendanaan dengan biaya yang lebih rendah karena basis investor di daratan Tiongkok sangat besar dan terus mencari instrumen berkualitas dengan eksposur risiko yang terukur. Kehadiran Indonesia sebagai penerbit Panda Bond juga mencerminkan kepercayaan investor institusional Tiongkok terhadap fundamental ekonomi nasional.
Perbandingan Imbal Hasil dan Struktur Biaya yang Lebih Efisien
Dalam konteks penerbitan kali ini, tingkat imbal hasil yang ditawarkan disebut sebagai salah satu yang paling kompetitif yang pernah diraih pemerintah untuk instrumen berdenominasi mata uang asing dalam beberapa periode terakhir. Klaim bahwa yield Panda Bond lebih bagus dari Dim Sum Bond tidak muncul tanpa dasar. Perbedaan utama terletak pada perlakuan regulasi dan persepsi risiko antara pasar onshore dan offshore yuan.
Panda Bond diterbitkan di bawah rezim regulator Tiongkok, sehingga mendapatkan pengawasan dan pengakuan langsung dari otoritas moneter setempat. Hal ini menciptakan tingkat kenyamanan tambahan bagi investor domestik Tiongkok yang menjadi pembeli utama instrumen ini. Di sisi lain, Dim Sum Bond yang diterbitkan di luar daratan Tiongkok memiliki tingkat risiko persepsi yang sedikit berbeda, yang pada akhirnya tercermin pada imbal hasil yang harus dibayarkan oleh penerbit.
Dengan nominal fantastis Rp18,7 triliun, penghematan biaya yang diperoleh pemerintah dari selisih imbal hasil ini dapat dihitung dalam jumlah yang sangat material. Setiap basis poin penghematan dalam penerbitan sebesar ini berarti miliaran rupiah yang dapat dialokasikan untuk program-program prioritas, termasuk pembangunan infrastruktur, layanan kesehatan, dan sektor pendidikan yang menjadi fokus utama belanja negara.
Diversifikasi Utang dan Strategi Jangka Panjang Indonesia
Penerbitan Panda Bond tidak dapat dilihat sebagai peristiwa tunggal, melainkan bagian dari strategi besar diversifikasi portofolio utang nasional. Selama ini, pemerintah telah menerbitkan berbagai instrumen dalam denominasi dolar AS, euro, yen Jepang, dan kini yuan Tiongkok. Diversifikasi ini bertujuan untuk mengurangi ketergantungan pada satu mata uang tertentu sekaligus mengelola risiko nilai tukar secara lebih baik.
Masuknya Indonesia ke pasar obligasi Tiongkok pada skala ini juga memperkuat hubungan finansial bilateral antara Jakarta dan Beijing. Di tengah dinamika ekonomi global yang penuh ketidakpastian, memiliki akses langsung ke pasar modal Tiongkok memberikan fleksibilitas yang sangat berharga. Ketika likuiditas di pasar tradisional mengalami tekanan, Indonesia tetap memiliki alternatif sumber pembiayaan yang dapat diandalkan.
Dari sisi profil utang, penerbitan dalam jumlah besar dengan yield rendah membantu menurunkan rata-rata biaya utang pemerintah secara keseluruhan. Hal ini berkontribusi positif pada pengelolaan anggaran pendapatan dan belanja negara (APBN) serta memberikan ruang fiskal yang lebih longgar untuk merespons berbagai kebutuhan mendesak yang mungkin muncul di masa depan.
Perspektif Otoritas dan Respons Pelaku Pasar
Pihak otoritas fiskal menyambut baik hasil penerbitan ini dan menekankan bahwa yield yang diperoleh mencerminkan kepercayaan investor terhadap pengelolaan ekonomi Indonesia. Dibandingkan dengan penerbitan obligasi di pasar offshore yuan sebelumnya, hasil yang dicapai kali ini memang menunjukkan perbaikan signifikan dalam hal biaya pendanaan.
Pelaku pasar juga merespons positif langkah ini. Analis menilai bahwa keberhasilan Indonesia meraih yield kompetitif di pasar obligasi Tiongkok dapat menjadi katalis bagi emiten lain dari kawasan Asia Tenggara untuk mengikuti jejak serupa. Dengan volume penerbitan yang besar dan pricing yang efisien, Indonesia telah menetapkan tolok ukur baru bagi penerbit sovereign di pasar obligasi Tiongkok.
Ke depan, keberhasilan ini diharapkan dapat terus direplikasi pada penerbitan-penerbitan selanjutnya. Konsistensi dalam memperoleh yield rendah akan semakin memperkuat posisi fiskal Indonesia dan memberikan keyakinan tambahan bagi berbagai pemangku kepentingan bahwa pengelolaan utang negara dilakukan dengan prinsip kehati-hatian yang optimal.




Comments (0)