 khrisna-pertiwi
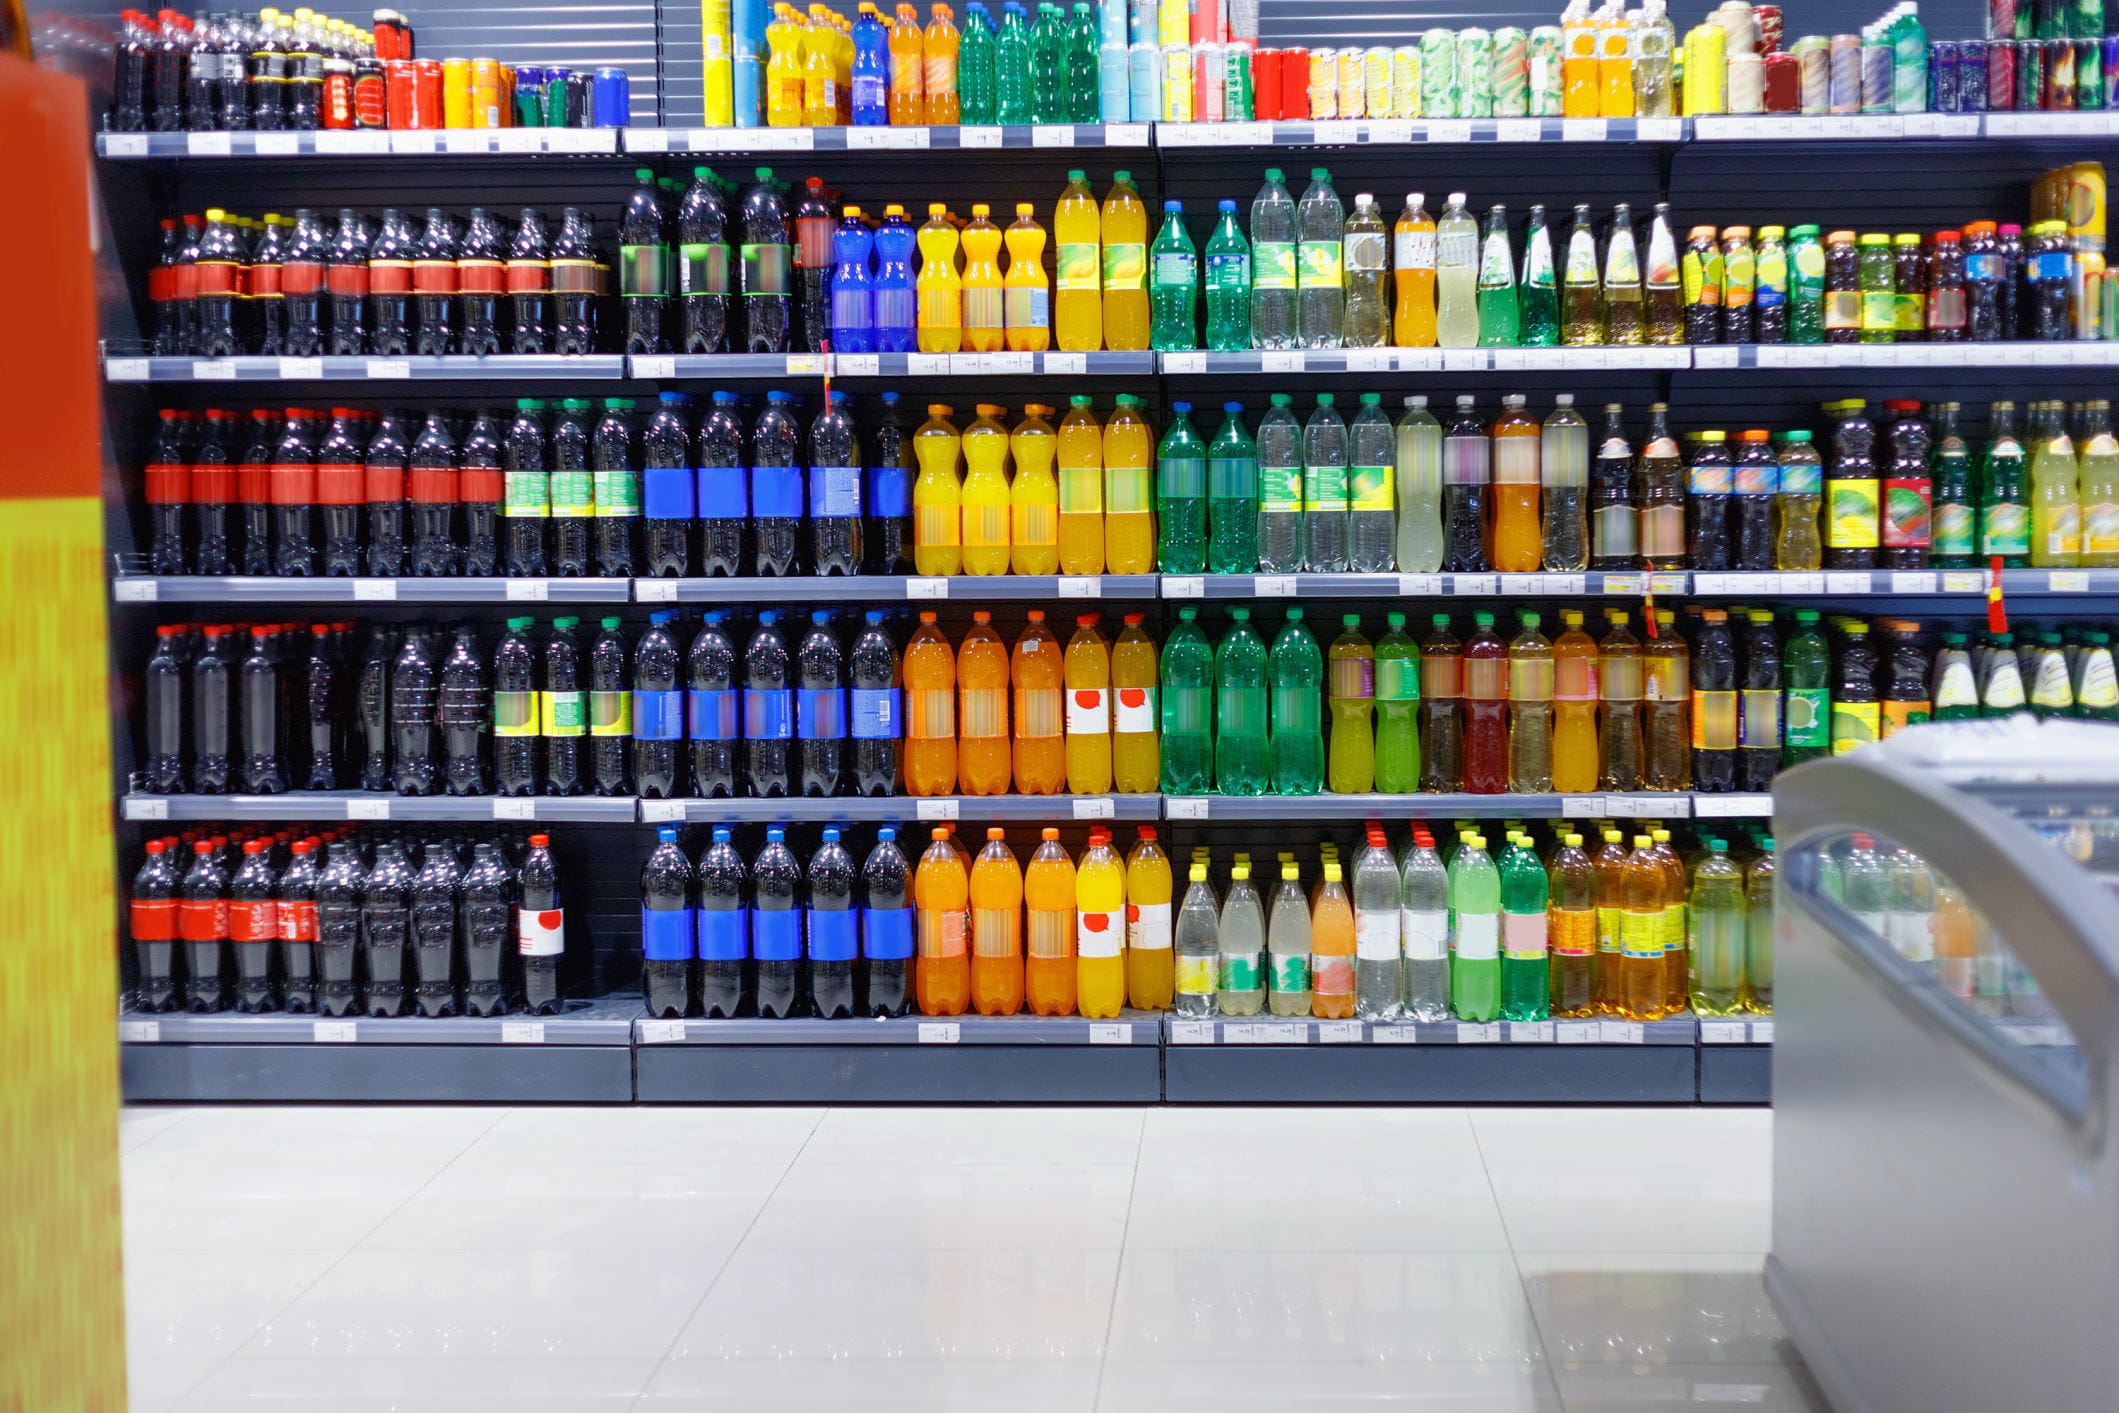
Pemerintah menargetkan penerapan cukai atas minuman berpemanis dalam kemasan (MBDK) mulai berlaku pada semester II tahun 2027. Kebijakan ini diproyeksikan menghasilkan penerimaan negara hingga Rp1,7 triliun. Meski demikian, besaran tarif cukai yang akan dikenakan masih belum ditetapkan secara final. Berdasarkan verifikasi terhadap pernyataan resmi pemerintah, target waktu dan angka potensi penerimaan tersebut telah dikonfirmasi, namun sejumlah parameter teknis masih dalam tahap pembahasan antarinstansi.
Klaim dan Sumber Resmi
Klaim bahwa cukai minuman berpemanis akan diberlakukan pada semester II-2027 serta berpotensi menyumbang Rp1,7 triliun berasal dari pernyataan pemerintah dalam dokumen perencanaan fiskal. Data menunjukkan bahwa usulan pengenaan cukai atas produk minuman dengan kandungan gula tambahan ini bukan merupakan wacana baru. Ranah kebijakan tersebut telah dibahas dalam beberapa tahun terakhir sebagai instrumen pengendalian konsumsi gula sekaligus sumber penerimaan baru.
Klaim: Cukai minuman berpemanis berlaku semester II-2027 dengan potensi penerimaan Rp1,7 triliun.
Fakta: Target waktu dan angka potensi penerimaan dikonfirmasi, tetapi tarif dan dasar pengenaan belum final.
Berdasarkan verifikasi, angka Rp1,7 triliun merupakan estimasi awal yang bersifat indikatif. Nilai tersebut dapat berubah bergantung pada keputusan akhir mengenai tarif, jenis produk yang dikenai, serta luas cakupan objek cukai. Sumber resmi menyatakan bahwa pembahasan masih berjalan dan belum ada penetapan melalui peraturan yang mengikat.
Mengapa Tarif Belum Final
Faktanya adalah penetapan tarif cukai memerlukan pertimbangan yang kompleks. Pemerintah perlu menyeimbangkan tiga kepentingan utama: penerimaan negara, dampak terhadap industri minuman dalam negeri, serta efektivitas pengendalian konsumsi gula masyarakat. Data menunjukkan bahwa setiap opsi tarif memiliki konsekuensi berbeda terhadap ketiga aspek tersebut.
Selain itu, diperlukan kesiapan sistem administrasi, mulai dari mekanisme pemungutan, pengawasan peredaran, hingga penandaan pita cukai pada produk minuman berpemanis. Hal ini bertentangan dengan anggapan bahwa kebijakan cukai dapat diterapkan secara instan tanpa persiapan teknis. Proses harmonisasi antar kementerian dan lembaga juga menjadi bagian yang belum tuntas.
Potensi Penerimaan dan Batasannya
Potensi penerimaan Rp1,7 triliun perlu dibaca secara proporsional. Angka ini tergantung pada asumsi volume konsumsi, elastisitas permintaan terhadap kenaikan harga, serta kepatuhan produsen dan importir dalam memenuhi kewajiban cukai. Verifikasi menunjukkan bahwa estimasi penerimaan cukai sering mengalami penyesuaian setelah kebijakan berjalan, sebagaimana terjadi pada beberapa jenis cukai lain.
Bukti dari pengalaman kebijakan serupa di sejumlah negara menunjukkan bahwa pengenaan cukai atas minuman berpemanis dapat menurunkan konsumsi, terutama pada kelompok berisiko. Namun, hasil akhirnya sangat dipengaruhi oleh besaran tarif dan cakupan produk. Jika tarif terlalu rendah, efek pengendalian konsumsi melemah; jika terlalu tinggi, potensi peralihan konsumsi ke produk substiten atau penurunan penerimaan dapat terjadi.
Status Verifikasi
Berdasarkan seluruh bukti yang tersedia, klaim mengenai target pemberlakuan cukai minuman berpemanis pada semester II-2027 dan potensi penerimaan Rp1,7 triliun dapat dikategorikan sebagai SEBAGIAN BENAR. Target waktu dan angka estimasi memang tercantum dalam pernyataan resmi pemerintah. Namun, elemen kunci dari kebijakan ini, yaitu tarif final, dasar pengenaan, serta cakupan objek cukai, belum ditetapkan.
Kesimpulannya, masyarakat sebaiknya tidak menyimpulkan bahwa kebijakan ini sudah pasti berlaku dengan angka yang pasti. Informasi mengenai tarif resmi baru dapat dinyatakan akurat setelah diterbitkannya peraturan yang mengikat. Sampai saat itu, seluruh angka yang beredar bersifat indikatif dan dapat berubah. Verifikasi lanjutan diperlukan ketika dokumen resmi penetapan tarif dipublikasikan.




Comments (0)