 ramadiansyah
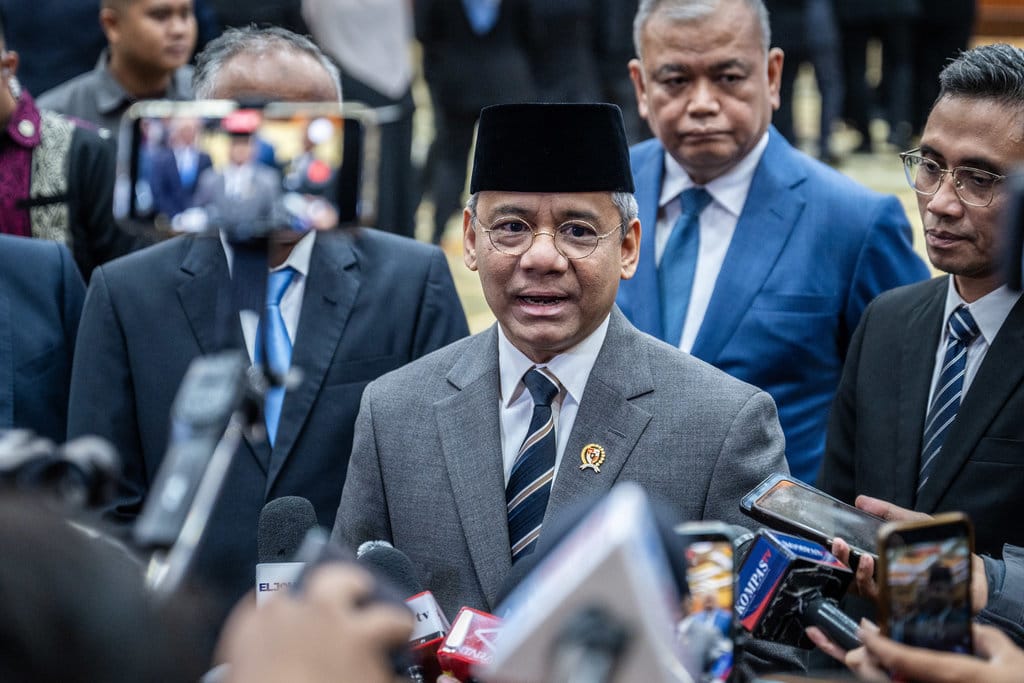
Realisasi pembiayaan utang pemerintah mencapai Rp494,3 triliun sampai dengan September 2026. Angka tersebut setara 59,4 persen dari target Anggaran Pendapatan dan Belanja Negara (APBN) 2026 yang ditetapkan sebesar Rp832,2 triliun. Data ini menjadi perhatian publik karena menyangkut keberlanjutan fiskal negara dan arah kebijakan pembiayaan di tengah dinamika ekonomi global.
Rincian Angka dan Posisi Terhadap Target
Berdasarkan data yang dihimpun, pembiayaan utang hingga akhir kuartal ketiga 2026 telah menyerap lebih dari separuh pagu yang direncanakan dalam APBN. Dengan capaian Rp494,3 triliun, tersisa ruang sekitar Rp337,9 triliun untuk memenuhi sisa target hingga akhir tahun. Proporsi 59,4 persen menunjukkan laju realisasi yang relatif terukur, namun tetap memerlukan pencermatan mengingat sisa periode anggaran hanya tiga bulan.
Pembiayaan utang merupakan instrumen yang digunakan pemerintah untuk menutup defisit anggaran. Sumbernya dapat berasal dari penerbitan Surat Berharga Negara (SBN), baik dalam denominasi rupiah maupun valuta asing, serta pinjaman bilateral dan multilateral. Komposisi instrumen ini menentukan profil risiko, termasuk eksposur terhadap fluktuasi nilai tukar dan perubahan suku bunga.
Konteks Fiskal dan Alasan Pemerintah
Pemerintah berargumen bahwa pembiayaan utang diperlukan untuk menjaga momentum pembangunan, membiayai program prioritas, serta menutup selisih antara pendapatan dan belanja negara. Defisit anggaran yang ditetapkan dalam APBN memang dirancang untuk tetap berada dalam batas aman sebagaimana diatur undang-undang, yaitu maksimal tiga persen terhadap Produk Domestik Bruto (PDB).
Sejumlah ekonom menilai bahwa tingkat realisasi ini masih dalam koridor wajar. Rasio utang terhadap PDB Indonesia berada di kisaran yang relatif terkendali dibandingkan banyak negara lain. Meski demikian, mereka mengingatkan bahwa kualitas penggunaan utang menjadi faktor penentu. Utang yang digunakan untuk belanja produktif, seperti infrastruktur dan sumber daya manusia, dinilai berbeda dampaknya dibandingkan utang untuk belanja rutin.
Di sisi lain, kondisi pasar keuangan global turut memengaruhi strategi pembiayaan. Ketidakpastian suku bunga acuan bank sentral negara maju, gejolak geopolitik, serta pergerakan arus modal asing dapat mempersulit pemerintah dalam menentukan waktu dan struktur penerbitan surat utang yang optimal.
Risiko dan Pengawasan
Beberapa risiko yang perlu dicermati mencakup beban pembayaran bunga utang yang semakin besar, kebutuhan refinancing atas utang jatuh tempo, serta potensi kenaikan biaya pinjaman apabila terjadi gejolak pasar. Beban bunga yang meningkat dapat mengurangi ruang fiskal untuk belanja yang lebih produktif.
Transparansi dan akuntabilitas pengelolaan utang juga menjadi sorotan. Publik berhak mengetahui rincian peruntukan dana, tingkat imbal hasil yang harus dibayar, serta proyeksi kewajiban di masa mendatang. Dokumen resmi seperti Laporan Keuangan Pemerintah Pusat dan publikasi Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko menjadi rujukan utama untuk menelusuri data ini.
Dari sisi kebijakan, pemerintah menegaskan komitmen untuk menjaga disiplin fiskal. Strategi pembiayaan diarahkan agar tetap fleksibel, efisien, dan sesuai kebutuhan. Penggunaan instrumen hijau (green bonds) serta pembiayaan berbasis proyek juga terus dikembangkan untuk memperluas basis investor dan mendukung agenda pembangunan berkelanjutan.
Catatan Verifikasi
Angka Rp494,3 triliun dan proporsi 59,4 persen dari target Rp832,2 triliun perlu dipahami dalam konteks periode kumulatif hingga September 2026. Angka ini bukan tambahan utang secara langsung terhadap total utang negara, melainkan realisasi pembiayaan utang dalam satu tahun anggaran berjalan. Total outstanding utang pemerintah merupakan akumulasi dari tahun-tahun sebelumnya yang dihitung secara terpisah.
Pembaca disarankan merujuk pada dokumen resmi APBN, laporan realisasi anggaran, dan siaran pers Kementerian Keuangan untuk memperoleh gambaran utuh. Perbandingan dengan periode yang sama pada tahun-tahun sebelumnya juga penting agar konteksnya tidak menyesatkan. Tanpa data pembanding, sebuah angka dapat dengan mudah disalahartikan sebagai lonjakan atau penurunan yang tidak sesuai kenyataan.
Kesimpulannya, realisasi pembiayaan utang Rp494,3 triliun hingga September 2026 merupakan fakta administratif dalam siklus APBN. Angka ini harus dibaca bersama target tahunan, kondisi ekonomi makro, dan kualitas belanja. Penilaian mengenai baik atau buruknya posisi fiskal tidak dapat dilakukan hanya dari satu indikator, melainkan memerlukan analisis menyeluruh atas seluruh komponen anggaran negara.




Comments (0)