 oky-pratista
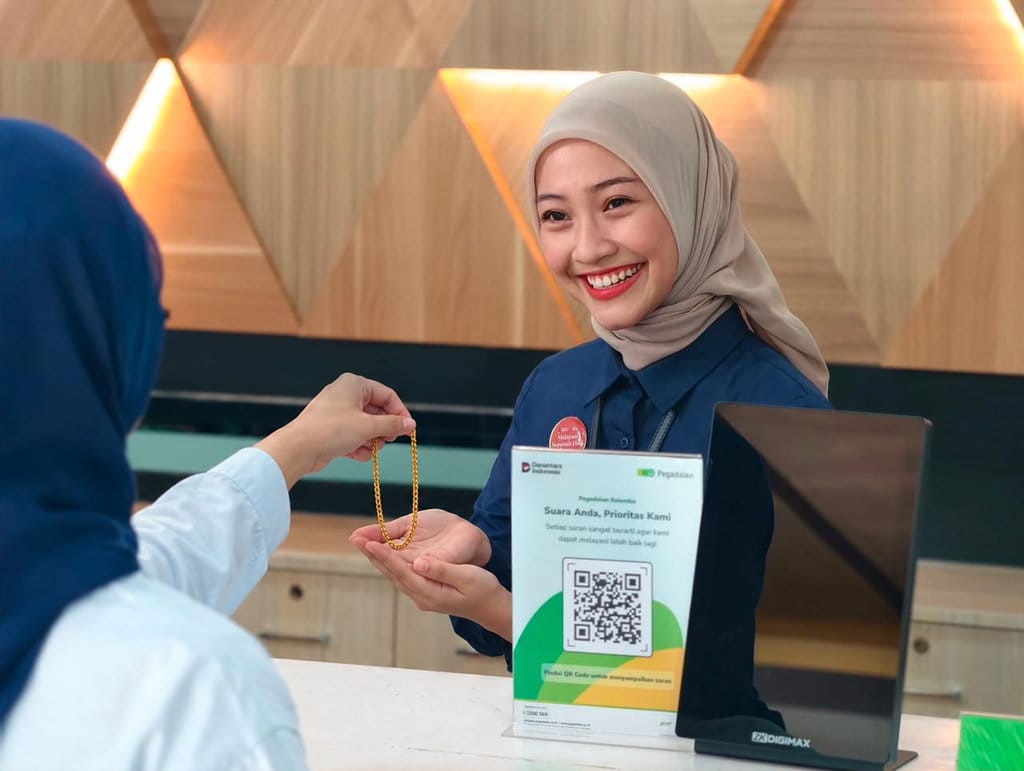
PT Pegadaian kembali menggulirkan program inovatif di segmen pembiayaan mikro dengan meluncurkan skema gadai tanpa beban sewa modal bagi nasabah yang baru pertama kali menggunakan layanan perusahaan. Berdasarkan informasi resmi yang dihimpun dari kanal layanan perusahaan, program yang diberi label Gadai Bebas Sewa Modal ini memungkinkan masyarakat memperoleh pinjaman mulai dari Rp50 ribu hingga Rp1 juta tanpa dikenakan bunga sama sekali, dengan jangka waktu pengembalian selama 30 hari.
Kebijakan tersebut menandai pergeseran pendekatan Pegadaian dalam menjaring pangsa pasar baru. Selama ini, layanan gadai konvensional selalu melekatkan sewa modal sebagai komponen biaya utama yang harus ditanggung nasabah. Melalui skema ini, perusahaan menghapus komponen tersebut untuk periode tertentu, khususnya bagi mereka yang belum pernah tercatat sebagai pelanggan. Data menunjukkan bahwa segmen pinjaman mikro dengan plafon di bawah satu juta rupiah memiliki perputaran cepat dan risiko relatif terkendali, sehingga perusahaan memandang insentif nol persen sebagai instrumen akuisisi yang rasional.
Skema Pinjaman dan Batas Waktu Pengembalian
Berdasarkan verifikasi terhadap ketentuan program, nasabah baru yang ingin memanfaatkan fasilitas ini cukup menyerahkan barang jaminan yang memenuhi kriteria penilaian internal. Nilai pinjaman disesuaikan dengan taksiran barang, namun dibatasi maksimal Rp1 juta. Hal yang perlu dicermati, tenor pengembalian ditetapkan seragam selama 30 hari sejak pencairan. Apabila nasabah gagal melunasi dalam rentang waktu tersebut, barang jaminan berpotensi dilelang sesuai mekanisme yang berlaku.
Klaim bahwa program ini sepenuhnya tanpa biaya perlu dipahami secara cermat. Faktanya adalah bebas sewa modal berarti tidak ada bunga atas pokok pinjaman, tetapi nasabah tetap terikat kewajiban mengembalikan jumlah pokok secara penuh. Selain itu, terdapat biaya administrasi dan biaya pemeliharaan barang jaminan yang mungkin dikenakan sesuai jenis dan nilai barang. Sumber resmi menegaskan bahwa komponen biaya tersebut terpisah dari sewa modal yang ditiadakan. Verifikasi lebih lanjut menunjukkan bahwa ketentuan ini hanya berlaku untuk transaksi pertama dan tidak dapat digabungkan dengan promo lain.
Posisi Program dalam Strategi Pembiayaan Mikro
Langkah Pegadaian ini bertentangan dengan praktik umum industri gadai yang menjadikan sewa modal sebagai sumber pendapatan utama. Namun demikian, perusahaan tampaknya menghitung dampak jangka panjang. Nasabah yang mencoba layanan pertama dengan biaya minimal berpotensi menjadi pelanggan berulang dengan plafon lebih besar di kemudian hari. Pendekatan ini sejalan dengan strategi perluasan basis nasabah di segmen bawah yang selama ini kurang tersentuh layanan keuangan formal.
Data menunjukkan bahwa plafon Rp50 ribu hingga Rp1 juta menyasar kebutuhan mendesak rumah tangga, seperti pembelian kebutuhan pokok, biaya pendidikan awal, atau modal usaha kecil harian. Dalam konteks ini, kehadiran produk tanpa bunga memberikan alternatif terhadap pinjaman informal yang sering menerapkan bunga tinggi. Meski demikian, verifikasi terhadap risiko menunjukkan bahwa tenor 30 hari bisa menjadi jebakan bagi nasabah yang tidak memiliki arus kas stabil. Bukti dari berbagai program serupa memperlihatkan bahwa keterlambatan pelunasan menjadi penyebab utama barang jaminan berpindah tangan.
Catatan Kritis dan Imbauan bagi Calon Nasabah
Sejumlah hal perlu dicermati sebelum masyarakat memutuskan ikut serta. Pertama, nasabah harus memahami bahwa status nasabah baru bersifat sekali pakai. Setelah transaksi pertama selesai, fasilitas bebas sewa modal tidak dapat dinikmati kembali. Kedua, nilai taksiran barang jaminan menentukan besaran pinjaman, sehingga barang bernilai rendah tidak otomatis mendapat plafon maksimal. Ketiga, tanggal jatuh tempo bersifat tetap dan tidak dapat diperpanjang tanpa konsekuensi tambahan.
Berdasarkan verifikasi terhadap pola promosi yang beredar, klaim bahwa program ini merupakan pinjaman gratis sepenuhnya menyesatkan. Tidak ada pinjaman yang benar-benar tanpa konsekuensi. Yang ditawarkan adalah penghapusan sewa modal sebagai insentif, bukan pembebasan seluruh kewajiban finansial. Nasabah tetap harus melunasi pokok pinjaman dan memenuhi syarat administratif yang ditetapkan. Masyarakat disarankan membaca syarat dan ketentuan secara menyeluruh, menghitung kemampuan bayar dalam 30 hari, serta tidak menjaminkan barang yang bersifat vital bagi kehidupan sehari-hari.
Kesimpulannya, program Gadai Bebas Sewa Modal merupakan inisiatif nyata dengan parameter yang jelas, tetapi pemahaman terhadap batasan dan risikonya tetap menjadi kunci. Informasi resmi menegaskan bahwa fasilitas ini ditujukan murni untuk akuisisi nasabah baru, bukan program kesejahteraan berkelanjutan. Klaim berlebihan mengenai pinjaman tanpa biaya apa pun tidak akurat dan bertentangan dengan ketentuan yang dipublikasikan.




Comments (0)