 admin
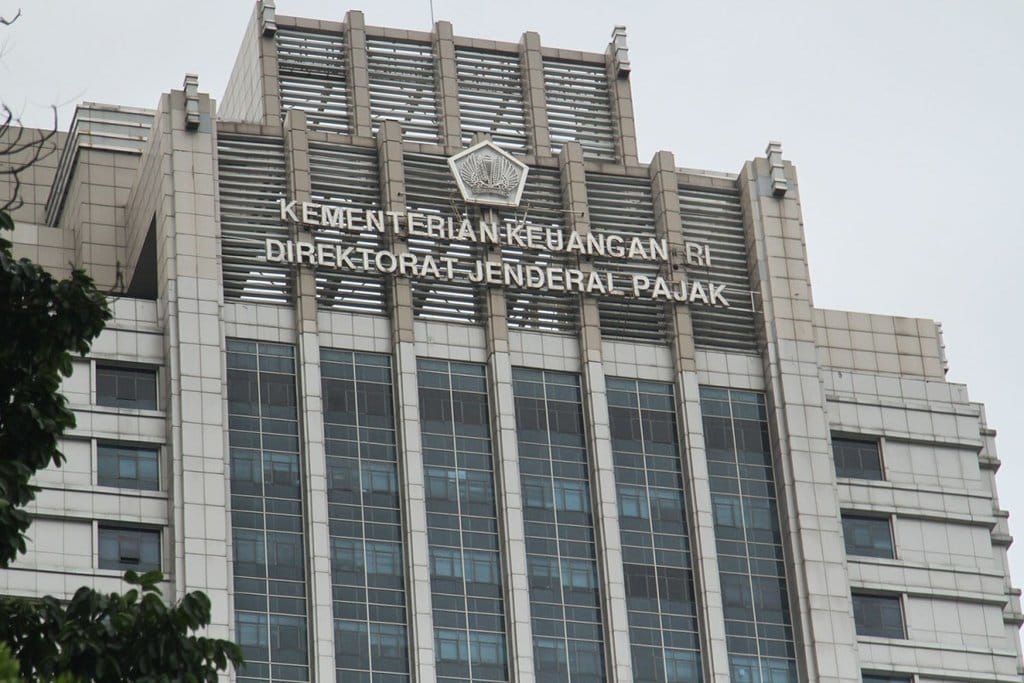
Lanskap keterbukaan informasi keuangan di Indonesia memasuki babak revolusioner. Direktorat Jenderal Pajak kini memegang kewenangan mutlak untuk membuka dan memeriksa data keuangan milik individu-individu yang selama ini berada dalam lapisan pengawasan paling ketat: para konglomerat, penyelenggara negara, serta wajib pajak dengan profil risiko tinggi. Langkah ini bukan sekadar formalitas administratif, melainkan sebuah pergeseran fundamental dalam strategi penegakan kepatuhan perpajakan nasional.
Seluruh lembaga jasa keuangan—mulai dari bank konvensional, bank syariah, perusahaan sekuritas, manajer investasi, asuransi, hingga penyedia layanan aset kripto—wajib membuka pintu data nasabahnya ketika otoritas pajak mengajukan permintaan resmi. Tidak ada lagi tembok kerahasiaan yang bisa dijadikan tameng.
Landasan Hukum dan Cakupan Kewenangan Baru
Kewenangan ini lahir dari kerangka regulasi yang telah disempurnakan untuk menjawab tantangan ekonomi digital dan praktik penyembunyian aset lintas yurisdiksi. DJP tidak perlu lagi menempuh jalur berliku untuk memperoleh informasi rekening, portofolio investasi, atau riwayat transaksi seseorang yang selama ini tampak steril dari kewajiban pajak.
Yang membedakan rezim baru ini dari praktik sebelumnya adalah sifatnya yang proaktif. Otoritas pajak tidak lagi menunggu indikasi pelanggaran atau menunggu laporan pihak ketiga. Mereka dapat memulai permintaan data berdasarkan analisis profil risiko, ketidaksesuaian antara gaya hidup dan laporan pajak, atau pola transaksi mencurigakan yang terdeteksi secara otomatis oleh sistem pengawasan keuangan.
Data yang dapat diminta mencakup saldo rekening, mutasi transaksi, kepemilikan efek, instrumen derivatif, hingga aset digital yang tersimpan di bursa kripto. Cakupan waktunya pun tidak dibatasi pada tahun berjalan—otoritas dapat menarik data historis untuk merekonstruksi jejak keuangan selama bertahun-tahun ke belakang.
Profil Target: Dari Ruang Sidang hingga Dompet Digital
Tiga kelompok utama kini berada di bawah sorotan paling tajam. Pertama, para pemilik modal besar yang mengendalikan korporasi raksasa dan memiliki jejaring kekayaan yang tersebar di berbagai instrumen dan yurisdiksi. Mereka yang selama ini mampu membangun struktur kepemilikan berlapis kini harus menghadapi kenyataan bahwa setiap lapisan bisa ditembus.
Kedua, para penyelenggara negara dan pejabat publik. Mereka yang menduduki jabatan strategis di eksekutif, legislatif, maupun yudikatif kini tidak bisa lagi mengandalkan kerahasiaan perbankan untuk melindungi akumulasi harta yang tidak sejalan dengan profil penghasilan resminya. Setiap anomali antara laporan harta kekayaan dan data keuangan aktual akan menjadi pemicu pemeriksaan mendalam.
Ketiga, wajib pajak dengan skor risiko tinggi berdasarkan pemodelan data DJP. Ini mencakup individu yang melaporkan penghasilan minimal namun menunjukkan aktivitas keuangan yang masif, atau mereka yang transaksinya kerap melintasi batas negara tanpa jejak pelaporan yang jelas.
Sektor Kripto: Medan Baru Pengawasan Pajak
Masuknya penyedia jasa aset kripto dalam daftar entitas yang wajib menyerahkan data menjadi sinyal kuat bahwa otoritas pajak tidak akan membiarkan sektor ini menjadi celah pelarian. Selama bertahun-tahun, ekosistem aset digital dinilai sebagai wilayah abu-abu yang sulit dijangkau oleh radar perpajakan. Transaksi peer-to-peer, dompet non-kustodial, dan sifat lintas batas aset kripto menciptakan ilusi anonimitas.
Kini, bursa dan platform pertukaran kripto yang beroperasi secara legal di Indonesia wajib menyerahkan data pengguna—termasuk riwayat perdagangan, nilai kepemilikan aset, serta aliran dana masuk dan keluar dari platform. Setiap investor kripto yang selama ini tidak melaporkan keuntungan dari selisih nilai aset atau pendapatan dari staking kini menghadapi potensi pemeriksaan retrospektif.
Kewajiban ini juga menempatkan Indonesia sejajar dengan yurisdiksi maju yang telah lebih dulu mengintegrasikan pengawasan pajak ke dalam ekosistem aset digital. Langkah ini menjadi penegasan bahwa tidak ada kelas aset yang kebal terhadap kewajiban kontribusi kepada negara.
Gelombang Baru Kepatuhan dan Efek Jera
Dimensi paling signifikan dari kebijakan ini bukan terletak pada jumlah data yang bisa diakses, melainkan pada efek psikologis yang ditimbulkannya. Pengetahuan bahwa setiap transaksi bisa ditelusuri dan setiap simpanan bisa terlihat oleh otoritas menciptakan efek jera yang jauh lebih kuat dibandingkan sanksi administratif semata.
Bagi kalangan profesional dan pebisnis kelas atas, era baru ini memaksa evaluasi menyeluruh atas strategi perencanaan keuangan mereka. Struktur yang selama ini dianggap rumit dan tidak tertembus kini berpotensi menjadi bumerang. Penasihat keuangan dan konsultan pajak pun harus menyesuaikan diri dengan realitas bahwa agresivitas dalam penghindaran pajak kini membawa risiko deteksi yang jauh lebih tinggi.
Yang juga patut dicermati adalah potensi gelombang pengungkapan sukarela. Sejarah menunjukkan bahwa peningkatan kapasitas pengawasan kerap mendorong wajib pajak untuk melaporkan aset yang sebelumnya disembunyikan sebelum otoritas menemukannya terlebih dahulu. Fenomena ini bisa menghasilkan lonjakan penerimaan negara dalam jangka pendek sekaligus memperluas basis pajak untuk tahun-tahun berikutnya.
Menuju Arsitektur Transparansi Nasional
Kebijakan ini bukanlah fragmen yang berdiri sendiri. Ia merupakan bagian dari arsitektur besar transparansi keuangan yang tengah dibangun secara sistematis: pertukaran informasi otomatis antarnegara, registrasi beneficiari owner, hingga integrasi basis data kependudukan dan perpajakan. Setiap potongan puzzle kini mulai membentuk gambar utuh yang sulit untuk diloloskan.
Bagi Indonesia, momen ini adalah titik balik dalam hubungan antara negara dan pemilik modal besar. Asimetri informasi yang dulu menguntungkan pihak yang menyembunyikan kini berbalik arah. Pertanyaannya bukan lagi apakah data bisa diakses, melainkan seberapa cepat dan tepat data itu diolah menjadi keputusan penegakan hukum.
Otoritas pajak kini memegang kunci yang selama puluhan tahun tidak mereka miliki. Dan pintu yang baru terbuka ini, tampaknya, tidak akan tertutup kembali.




Comments (0)