 admin
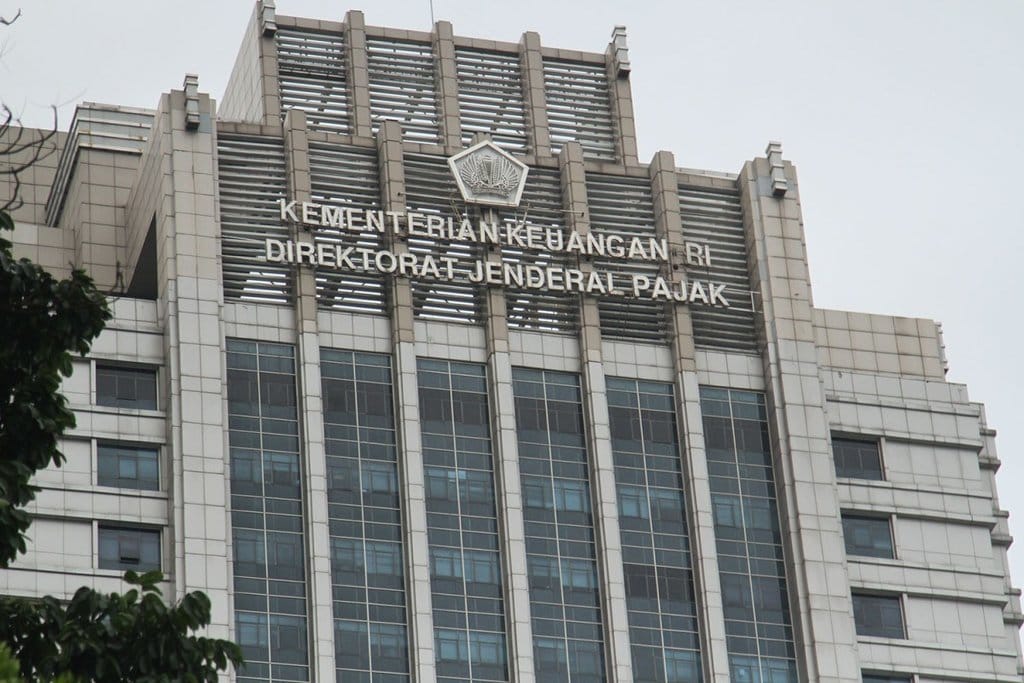
Otoritas perpajakan nasional resmi menggenggam kewenangan baru yang memungkinkan pelacakan langsung terhadap arus keuangan kalangan elit. Langkah ini menandai babak signifikan dalam upaya negara menutup celah kebocoran penerimaan dari kelompok masyarakat berpenghasilan dan berkekayaan tinggi yang selama ini dianggap luput dari pengawasan optimal.
Melalui regulasi yang baru berlaku, institusi perpajakan kini dapat mengajukan permintaan data secara langsung kepada pelaku industri keuangan konvensional maupun entitas yang bergerak dalam perdagangan instrumen digital. Cakupannya tidak terbatas pada rekening tabungan dan deposito, melainkan juga mencakup kepemilikan portofolio investasi, surat berharga, hingga aset virtual yang tersimpan dalam dompet digital.
Perubahan fundamental ini memberikan instrumen hukum yang sebelumnya tidak tersedia bagi aparat pajak. Dahulu, proses pemeriksaan terhadap individu dengan profil kekayaan tinggi kerap terbentur pada kerahasiaan perbankan dan keterbatasan akses informasi dari sektor non-perbankan, termasuk dari penyedia jasa transaksi mata uang kripto yang pertumbuhannya sangat pesat dalam beberapa tahun terakhir.
Landasan Hukum yang Memberikan Kewenangan Tambahan
Kewenangan ini tidak muncul begitu saja. Dasarnya adalah kerangka hukum perpajakan yang telah mengalami penyesuaian dan penguatan dalam rangka mengikuti dinamika sistem keuangan yang semakin kompleks. Di dalamnya termuat ketentuan bahwa lembaga keuangan—mulai dari perbankan, asuransi, pasar modal, hingga perusahaan pembiayaan—wajib menyediakan data dan informasi yang diminta oleh otoritas pajak ketika kriteria tertentu terpenuhi. Penolakan untuk memberikan data dapat berujung pada sanksi administratif maupun konsekuensi hukum lainnya.
Selain institusi keuangan arus utama, penyedia jasa aset digital mendapat sorotan spesifik. Pertumbuhan volume transaksi kripto yang luar biasa di Indonesia, yang melibatkan nilai fantastis dan jumlah pengguna yang terus bertambah, menjadi perhatian khusus regulator. Kerangka baru ini memastikan bahwa entitas perdagangan dan penyimpanan aset kripto yang telah memperoleh izin di bawah pengawasan otoritas terkait wajib merespons permintaan data dari institusi pajak tanpa pengecualian.
Perlu dicatat bahwa mekanisme ini tidak beroperasi secara serampangan. Terdapat parameter dan prosedur ketat yang harus dipenuhi sebelum permintaan data dilayangkan. Otoritas pajak tidak dapat mengakses informasi nasabah secara massal tanpa dasar. Permintaan harus bersifat spesifik, terarah, dan ditujukan kepada wajib pajak yang masuk dalam kategori pemeriksaan atau memenuhi indikator risiko yang telah ditentukan secara internal berdasarkan metodologi penilaian kepatuhan.
Siapa Saja yang Masuk dalam Radar Pengawasan?
Fokus utama kewenangan ini tertuju pada segmen wajib pajak dengan profil kekayaan signifikan dan tingkat kompleksitas keuangan yang tinggi. Kelompok ini mencakup pemilik modal besar, pengendali korporasi multinasional, hingga penyelenggara negara yang selama ini diwajibkan melaporkan harta kekayaannya melalui mekanisme pelaporan terpisah. Data yang dapat diminta mencakup saldo, mutasi, hingga riwayat transaksi dalam rentang waktu tertentu yang relevan dengan periode pemeriksaan.
Kategori wajib pajak berisiko tinggi juga menjadi prioritas. Klasifikasi ini didasarkan pada pemodelan risiko yang mempertimbangkan berbagai variabel, seperti ketidaksesuaian antara profil penghasilan yang dilaporkan dengan gaya hidup, aktivitas transaksi yang tidak wajar, atau kepemilikan aset yang tidak tercermin dalam Surat Pemberitahuan Tahunan. Mereka yang selama ini berada di zona abu-abu—melaporkan penghasilan moderat tetapi memiliki kendaraan mewah, properti bernilai miliaran, atau dompet kripto dengan saldo besar—kini menghadapi kemungkinan yang lebih besar untuk diperiksa secara menyeluruh.
Pemeriksaan terhadap pejabat publik dan penyelenggara negara juga akan memanfaatkan instrumen ini. Kewajiban pelaporan Laporan Harta Kekayaan Penyelenggara Negara selama ini bergantung pada kepatuhan sukarela. Dengan akses langsung ke data keuangan, kesesuaian antara harta yang dilaporkan dan kondisi sebenarnya di lapangan dapat diverifikasi secara lebih akurat. Hal ini diharapkan mampu mendeteksi akumulasi kekayaan yang tidak sesuai dengan profil penghasilan resmi yang bersangkutan.
Implikasi terhadap Sistem Kepatuhan dan Potensi Penerimaan
Pemberian akses ini diperkirakan akan mengubah peta kepatuhan perpajakan di segmen atas. Selama ini, kesenjangan antara potensi pajak dan realisasi penerimaan dari kelompok terkaya sering menjadi sorotan dalam berbagai kajian ekonomi. Kemampuan lembaga keuangan dan penyedia aset kripto untuk menjaga kerahasiaan data nasabah—meskipun terdapat pengecualian untuk kepentingan perpajakan—sering dianggap sebagai faktor yang mempersulit proses audit dan penegakan hukum.
Dengan dihilangkannya hambatan akses tersebut, otoritas pajak memiliki kemampuan yang setara dengan otoritas perpajakan di yurisdiksi maju yang telah lama menerapkan kerangka keterbukaan informasi keuangan untuk tujuan fiskal. Langkah ini juga memperkuat komitmen Indonesia dalam forum internasional mengenai transparansi perpajakan dan pertukaran informasi keuangan lintas batas, yang mensyaratkan tersedianya akses domestik terhadap data keuangan sebelum negara dapat berpartisipasi secara penuh dalam pertukaran informasi dengan mitra global.
Dari perspektif penerimaan negara, potensi tambahan yang dapat dihimpun cukup signifikan. Identifikasi terhadap aset yang belum dilaporkan, pendapatan yang tidak tercatat, serta transaksi bernilai besar yang luput dari pemajakan dapat menghasilkan koreksi fiskal dalam jumlah material. Lebih jauh, efek jera yang ditimbulkan dari kemungkinan deteksi yang lebih tinggi dapat mendorong peningkatan kepatuhan sukarela di masa depan, menciptakan siklus positif bagi basis penerimaan perpajakan nasional.
Respons Industri dan Pertimbangan Privasi
Sektor jasa keuangan merespons perkembangan ini dengan persiapan internal untuk memastikan kesiapan sistem dan prosedur dalam menangani permintaan data dari otoritas pajak. Kewajiban untuk menjaga kerahasiaan nasabah tetap berlaku, namun dikecualikan secara tegas untuk kepentingan perpajakan sebagaimana diamanatkan oleh peraturan. Lembaga keuangan harus menyeimbangkan antara kewajiban privasi terhadap nasabah dan kewajiban hukum untuk memenuhi permintaan informasi dari otoritas fiskal yang sah.
Sementara itu, bagi para pemilik aset kripto, implikasinya cukup besar. Ekosistem mata uang digital yang semula dipersepsikan oleh sebagian pihak sebagai ranah yang sulit dijangkau pengawasan konvensional kini terhubung langsung dengan sistem administrasi perpajakan. Bursa dan pedagang aset kripto yang terdaftar memiliki kewajiban pelaporan dan respons terhadap permintaan data, sehingga anonimitas transaksi yang selama ini menjadi daya tarik instrumen digital tersebut secara gradual berkurang dalam konteks hubungan dengan otoritas negara.
Pertanyaan mengenai keseimbangan antara efektivitas penegakan pajak dan perlindungan privasi warga negara tetap menjadi diskursus yang relevan. Namun demikian, mayoritas yurisdiksi telah mengakui bahwa kepentingan fiskal negara merupakan salah satu pengecualian yang sah terhadap kerahasiaan keuangan. Mekanisme pengawasan terhadap penggunaan kewenangan ini oleh aparat pajak—termasuk audit atas permintaan data yang dilakukan dan sanksi terhadap penyalahgunaan—menjadi elemen penting dalam menjaga kepercayaan publik terhadap integritas sistem.
Babak baru pengawasan perpajakan ini menegaskan bahwa era di mana kekayaan besar dapat bergerak tanpa jejak yang terpantau otoritas fiskal secara bertahap mendekati akhir. Bagi wajib pajak di segmen atas, kepatuhan bukan lagi sekadar pilihan etis, melainkan keharusan yang semakin sulit dielakkan karena jejak keuangan digital kini dapat ditelusuri dengan presisi yang sebelumnya tidak tersedia bagi aparat pemungut pajak di Indonesia.






Comments (0)