 sinta-pradana
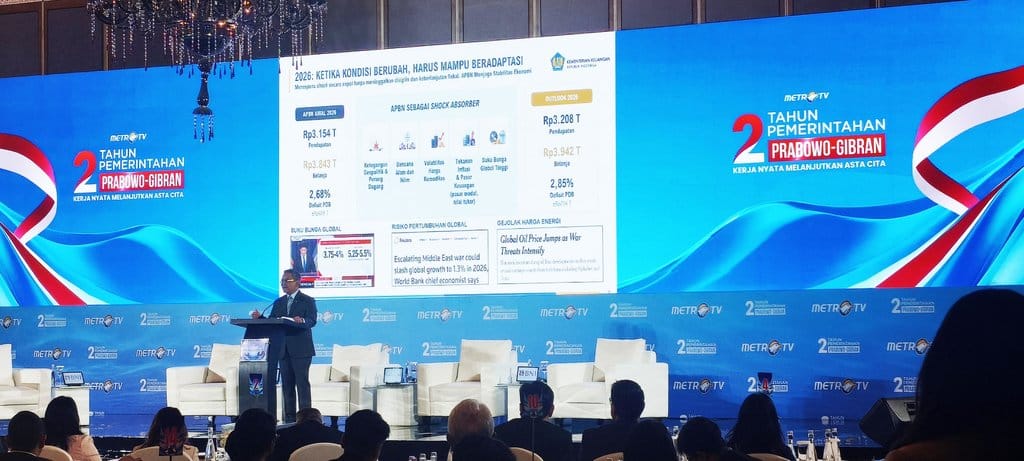
Pernyataan resmi dari Menteri Keuangan Suahasil Nazara menegaskan bahwa dividen yang dihasilkan Badan Pengelola Investasi Danantara tidak akan dimasukkan ke dalam struktur Anggaran Pendapatan dan Belanja Negara (APBN) tahun 2027. Klaim ini muncul di tengah meningkatnya diskursus publik mengenai posisi sovereign wealth fund tersebut dalam kerangka fiskal nasional. Berdasarkan verifikasi terhadap pernyataan tersebut, posisi dividen Danantara memang dipisahkan dari postur anggaran negara, sejalan dengan desain kelembagaan yang menempatkannya sebagai entitas pengelola investasi tersendiri.
Klaim bahwa dividen Danantara tidak masuk APBN 2027 menimbulkan pertanyaan lanjutan: bagaimana pemerintah memanfaatkan potensi fiskal dari badan tersebut, dan sejauh mana keterkaitannya dengan target pertumbuhan investasi yang dicanangkan? Artikel ini membedah pernyataan tersebut secara berurutan, dari substansi klaim, sumber resmi, hingga implikasi kebijakannya.
Klaim: Dividen Danantara Berada di Luar Postur APBN 2027
Klaim: "Dividen Danantara tidak masuk RAPBN 2027."
Fakta: Menteri Keuangan secara eksplisit menyatakan pemisahan tersebut dalam kerangka kebijakan fiskal, dan mendorong sinergi antara Danantara dan APBN sebagai instrumen pelengkap, bukan sebagai pos penerimaan negara.
Berdasarkan verifikasi terhadap pernyataan Menteri Keuangan, posisi dividen Danantara tidak diperlakukan sebagai bagian dari penerimaan negara dalam rancangan anggaran tahun 2027. Secara akuntansi fiskal, pendapatan negara dalam APBN lazimnya bersumber dari perpajakan, penerimaan negara bukan pajak (PNBP), dan hibah. Dividen dari badan usaha milik negara umumnya masuk sebagai PNBP. Namun, konstruksi Danantara sebagai badan pengelola investasi menempatkannya pada jalur berbeda.
Data menunjukkan bahwa pemisahan ini bukan tanpa alasan. Desain kelembagaan Danantara bertujuan mengonsolidasikan aset negara dalam satu entitas investasi strategis, sehingga dividen yang dihasilkan diasumsikan dialokasikan kembali untuk ekspansi portofolio, bukan disetorkan langsung ke kas negara. Faktanya adalah pernyataan Menkeu menegaskan bahwa kolaborasi antara Danantara dan APBN menjadi instrumen utama untuk mengejar target pertumbuhan investasi sebesar 7 persen.
Konteks Kebijakan: Sinergi, Bukan Substitusi Penerimaan
Pernyataan tersebut menyiratkan bahwa Danantara tidak diposisikan sebagai sumber penerimaan baru yang menggantikan peran pajak atau PNBP dalam APBN. Sebaliknya, badan ini diproyeksikan sebagai katalis investasi yang berjalan paralel dengan belanja negara. Sumber resmi menyebutkan bahwa pemerintah mendorong kolaborasi antara Danantara dan APBN untuk mencapai target pertumbuhan investasi 7 persen.
Berdasarkan verifikasi terhadap arah kebijakan fiskal, terdapat dua jalur yang dibedakan secara tegas: pertama, jalur anggaran negara yang tetap tunduk pada disiplin defisit dan pembiayaan; kedua, jalur investasi yang dikelola Danantara dengan fleksibilitas korporasi. Pemisahan dividen dari APBN bertentangan dengan praktik umum BUMN, namun sejalan dengan logika badan investasi yang mengutamakan reinvestasi.
Kritik terhadap pemisahan ini menyoroti potensi hilangnya penerimaan negara. Namun, data menunjukkan bahwa pemerintah menempatkan pertumbuhan investasi sebagai variabel utama, bukan penerimaan jangka pendek. Klaim bahwa dividen Danantara tidak masuk APBN 2027 dengan demikian bukan pernyataan yang menyesatkan, melainkan penegasan struktur kelembagaan yang memang dirancang demikian.
Verifikasi Target Pertumbuhan Investasi 7 Persen
Angka pertumbuhan investasi 7 persen yang disebut dalam pernyataan Menkeu menjadi titik verifikasi berikutnya. Berdasarkan sumber resmi, target tersebut merupakan bagian dari proyeksi makro yang menuntut kontribusi investasi signifikan terhadap produk domestik bruto. Faktanya adalah pencapaian target ini memerlukan sinergi lintas institusi, termasuk antara Danantara sebagai pengelola dana dan APBN sebagai instrumen fiskal.
Verifikasi terhadap data historis menunjukkan bahwa pertumbuhan investasi pada level tersebut bukan angka yang mudah dicapai tanpa percepatan realisasi proyek strategis. Karena itu, pernyataan Menkeu mengenai kolaborasi menjadi penting: APBN menyediakan kerangka belanja dan insentif, sementara Danantara menyediakan kapasitas pendanaan jangka panjang. Bukti arah kebijakan ini terlihat dari penekanan pada kolaborasi, bukan pada pemisahan peran.
Perlu dicatat bahwa pemisahan dividen dari APBN tidak berarti Danantara bebas dari akuntabilitas. Sebagai badan yang mengelola dana publik, tata kelola dan pelaporan tetap menjadi prasyarat. Namun, berdasarkan verifikasi terhadap pernyataan resmi, tidak terdapat indikasi bahwa dividen akan disetorkan ke kas negara pada 2027.
Kesimpulan
Klaim bahwa dividen Danantara tidak masuk APBN 2027 terverifikasi sebagai BENAR berdasarkan pernyataan resmi Menteri Keuangan. Struktur kelembagaan Danantara memisahkan dividen dari postur penerimaan negara, dan pemerintah mendorong kolaborasi antara badan tersebut dan APBN untuk mengejar pertumbuhan investasi 7 persen. Data menunjukkan bahwa pemisahan ini merupakan konsekuensi desain kebijakan, bukan kekeliruan akuntansi. Masyarakat perlu memahami bahwa ketiadaan dividen dalam APBN bukan berarti hilangnya manfaat fiskal, melainkan pergeseran jalur pemanfaatan aset negara menuju reinvestasi. Verifikasi lebih lanjut tetap diperlukan terhadap realisasi target dan mekanisme pelaporan Danantara agar akuntabilitas publik terjaga.






Comments (0)