 khrisna-pertiwi
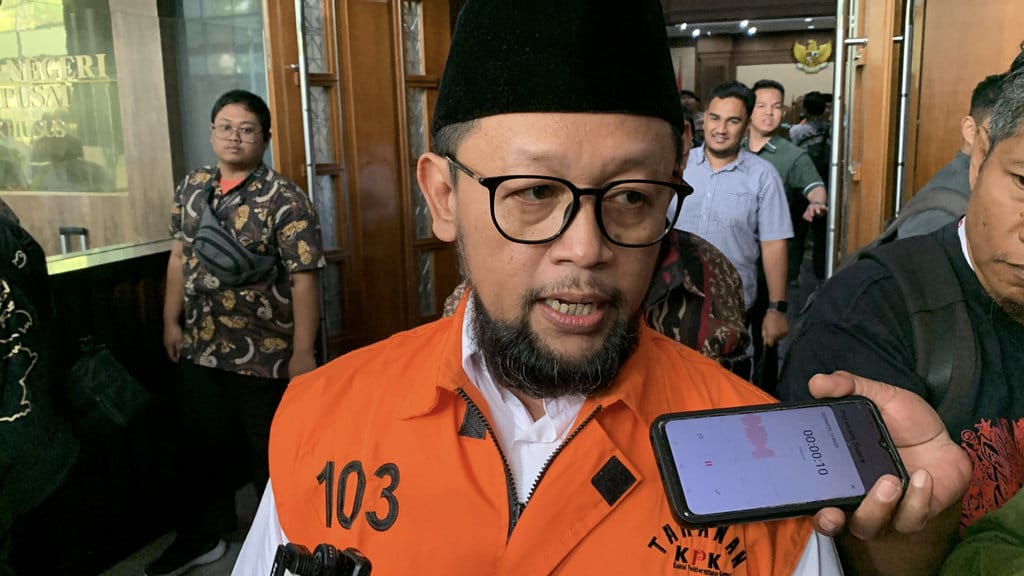
Perdebatan hukum mengenai status keuntungan yang diperoleh penyelenggara perjalanan ibadah haji khusus kembali mencuat dalam persidangan kasus dugaan korupsi pengelolaan kuota haji. Kuasa hukum salah satu tersangka, Gus Alex, mempertanyakan logika yang digunakan penyidik ketika menetapkan laba usaha sebuah perusahaan sebagai kerugian negara. Persoalan ini menjadi titik sentral yang berpotensi mengubah konstruksi hukum perkara secara keseluruhan.
Klaim Bahwa Laba Perusahaan Setara Kerugian Negara
Dalam dakwaan yang dibacakan di persidangan, penyidik menempatkan keuntungan yang diraup Penyelenggara Ibadah Haji Khusus (PIHK) sebagai bagian dari kerugian keuangan negara. Angka kerugian yang diklaim mencapai puluhan miliar rupiah, dihitung dari selisih biaya penyelenggaraan haji reguler dan haji khusus yang dibayarkan jemaah.
Menurut kuasa hukum Gus Alex, konstruksi tersebut mengandung kekeliruan mendasar. Ia menegaskan bahwa laba yang diperoleh badan usaha swasta dari kegiatan yang sah bukan merupakan kerugian negara. Perhitungan yang dilakukan penyidik, katanya, mencampuradukkan antara keuntungan korporasi dan kerugian fiskal negara.
"Pertanyaan mendasarnya adalah dasar hukum apa yang dipakai untuk menyatakan keuntungan PIHK sebagai kerugian negara," ujar kuasa hukum dalam agenda eksepsi di persidangan.
Verifikasi Dasar Hukum dan Konstruksi Perhitungan
Berdasarkan verifikasi terhadap dokumen dakwaan dan peraturan perundang-undangan yang relevan, terdapat beberapa catatan penting. Undang-Undang Nomor 8 Tahun 2019 tentang Penyelenggaraan Ibadah Haji dan Umrah mengatur bahwa PIHK beroperasi sebagai badan usaha yang menyelenggarakan layanan dengan biaya yang dibebankan kepada jemaah. Tidak ada pasal yang secara eksplisit menyatakan laba PIHK sebagai penerimaan negara.
Data menunjukkan bahwa kuota haji khusus dialokasikan dari total kuota nasional yang ditetapkan pemerintah Arab Saudi. Mekanisme pembagian kuota ini diatur melalui Keputusan Menteri Agama dan menjadi objek sengketa dalam perkara tersebut. Penyidik mendalilkan adanya pengaturan yang menguntungkan pihak tertentu sehingga menimbulkan kerugian negara.
Namun, definisi kerugian negara berdasarkan Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara merujuk pada kekurangan uang, surat berharga, atau barang yang nyata dan pasti jumlahnya akibat perbuatan melawan hukum, baik sengaja maupun lalai. Kerugian tersebut harus berkaitan langsung dengan keuangan negara, bukan keuntungan pihak ketiga.
Sumber resmi dari Badan Pemeriksa Keuangan (BPK) dalam berbagai putusan menyatakan bahwa penetapan kerugian negara memerlukan audit yang menghitung selisih antara hak negara dan kewajiban yang dipenuhi. Audit dalam perkara ini masih menjadi perdebatan karena metode yang digunakan dianggap menghitung potensi pendapatan, bukan kerugian riil.
Pertentangan dengan Prinsip Hukum Pidana Korupsi
Para ahli hukum pidana yang dihadirkan dalam persidangan menyoroti bahwa Pasal 2 dan Pasal 3 Undang-Undang Tipikor mensyaratkan adanya perbuatan memperkaya diri sendiri atau orang lain yang secara melawan hukum merugikan keuangan negara. Jika laba tersebut diperoleh melalui kegiatan usaha yang sah dan tidak melanggar aturan, maka unsur melawan hukum tidak terpenuhi.
Kuasa hukum menambahkan bahwa bila logika penyidik diterapkan secara konsisten, setiap keuntungan yang diperoleh mitra swasta dalam kerja sama dengan pemerintah berpotensi dikategorikan sebagai kerugian negara. Hal ini, menurutnya, bertentangan dengan prinsip kepastian hukum dan dapat menimbulkan ketidakpastian iklim usaha.
Faktanya adalah konstruksi kerugian negara dalam perkara ini masih menjadi objek perdebatan hukum yang belum memperoleh putusan final. Majelis hakim belum memutuskan apakah eksepsi yang diajukan dapat diterima, sehingga status keuntungan PIHK sebagai kerugian negara belum memiliki kekuatan hukum tetap.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap dokumen hukum dan peraturan yang berlaku, klaim bahwa laba PIHK otomatis merupakan kerugian negara tidak memiliki dasar hukum yang eksplisit. Perhitungan kerugian negara memerlukan audit yang memenuhi standar, bukan sekadar penghitungan potensi keuntungan pihak swasta. Argumen kuasa hukum Gus Alex memiliki dasar yuridis yang kuat untuk diuji lebih lanjut di persidangan.
Rating: SEBAGIAN BENAR. Dakwaan penyidik tidak sepenuhnya salah karena terdapat dugaan pelanggaran dalam pengelolaan kuota. Namun, penyetaraan laba usaha sebagai kerugian negara menyesatkan dan tidak akurat secara hukum. Verifikasi lebih lanjut diperlukan untuk menilai audit kerugian negara yang sah dalam perkara ini.




Comments (0)