 oky-pratista
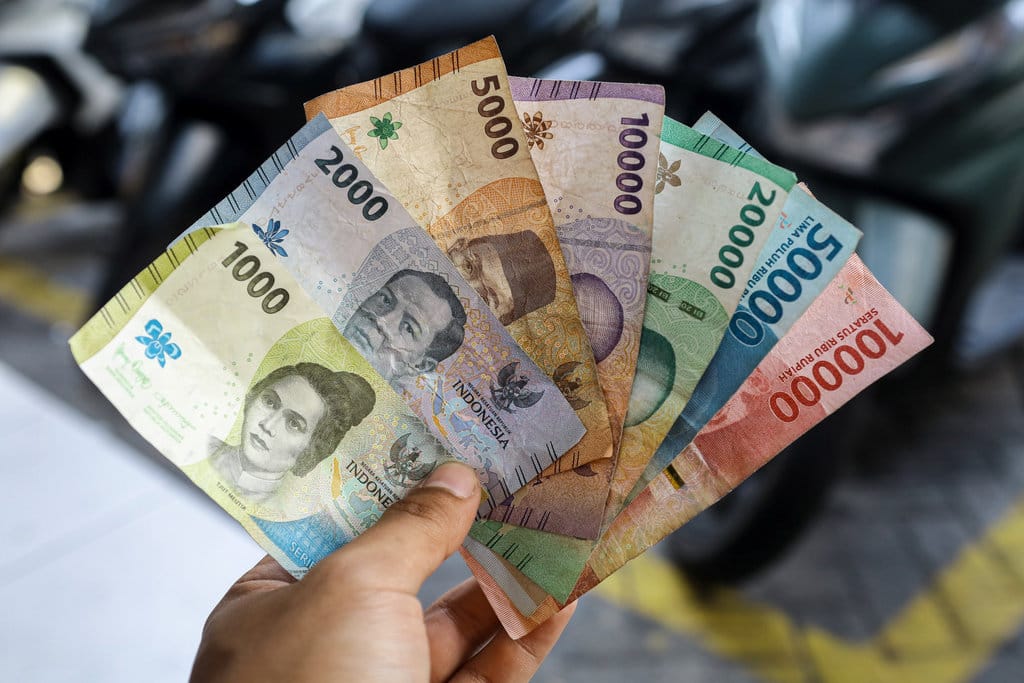
Fenomena penyesuaian gaya hidup ke tingkat yang lebih sederhana atau yang populer disebut downgrade gaya hidup semakin menjadi strategi bertahan di tengah tekanan ekonomi. Berdasarkan verifikasi terhadap data sejumlah lembaga keuangan, klaim bahwa penurunan kualitas konsumsi masyarakat berkorelasi erat dengan tingginya beban utang konsumtif memiliki dasar yang kuat. Data menunjukkan bahwa sebagian rumah tangga pernah memaksakan pengeluaran di atas kemampuan pendapatan riil mereka sebelum akhirnya melakukan koreksi besar-besaran.
Klaim: Utang Konsumtif sebagai Pemicu Koreksi Gaya Hidup
Klaim bahwa masyarakat melakukan downgrade gaya hidup demi menghindari kebangkrutan finansial menjadi sorotan. Berdasarkan verifikasi yang dilakukan, pola ini tidak muncul secara tiba-tiba. Sejumlah laporan resmi dari otoritas jasa keuangan menunjukkan bahwa pertumbuhan kredit konsumsi sempat melampaui pertumbuhan pendapatan masyarakat dalam beberapa periode. Kondisi ini menciptakan apa yang oleh para analis disebut sebagai kesenjangan kapasitas konsumsi, yakni situasi di mana seseorang membelanjakan uang lebih besar daripada yang seharusnya ia hasilkan.
Klaim: Downgrade gaya hidup terjadi murni karena kesadaran finansial.
Faktanya: Data menunjukkan penyesuaian ini lebih banyak dipicu oleh tekanan kewajiban pembayaran utang yang jatuh tempo, bukan sekadar kesadaran sukarela.
Artinya, penyesuaian tersebut bukanlah pilihan idealis, melainkan konsekuensi dari ketidakseimbangan antara arus kas dan kewajiban. Ketika tagihan terus datang sementara pendapatan tidak bertambah, rumah tangga terpaksa memangkas pengeluaran non-esensial.
Verifikasi Data dan Pola Penyesuaian
Berdasarkan verifikasi terhadap berbagai sumber resmi, terdapat beberapa pola penyesuaian yang konsisten. Pertama, pemangkasan pengeluaran untuk hiburan dan gaya hidup seperti langganan layanan digital, makan di restoran, hingga perjalanan wisata. Kedua, peralihan ke produk atau layanan dengan harga lebih rendah, misalnya dari merek premium ke merek generik. Ketiga, penundaan pembelian barang tahan lama yang bersifat tersier.
Data menunjukkan bahwa rasio utang terhadap pendapatan pada sebagian kelompok masyarakat berada pada level yang mengkhawatirkan. Kondisi ini bertentangan dengan prinsip pengelolaan keuangan sehat yang menyarankan cicilan utang tidak melebihi sepertiga dari penghasilan bulanan. Sumber resmi mencatat bahwa pelanggaran ambang batas ini menjadi salah satu penyebab utama kegagalan pembayaran.
Yang menarik, fenomena ini tidak hanya dialami oleh kelompok berpenghasilan rendah. Verifikasi menunjukkan bahwa kelas menengah perkotaan turut terdampak. Gaya hidup yang sebelumnya ditopang oleh ekspektasi kenaikan pendapatan di masa depan menjadi tidak berkelanjutan ketika ekspektasi tersebut tidak terwujud. Akibatnya, penyesuaian dilakukan secara terpaksa.
Dampak dan Kesimpulan Verifikasi
Dampak dari fenomena ini bersifat ganda. Di satu sisi, penyesuaian gaya hidup dapat menjadi langkah penyelamatan yang rasional. Di sisi lain, penurunan konsumsi secara agregat berpotensi memperlambat pertumbuhan ekonomi, terutama pada sektor-sektor yang bergantung pada belanja rumah tangga.
Berdasarkan verifikasi yang dilakukan, dapat disimpulkan bahwa klaim mengenai fenomena downgrade gaya hidup sebagai respons terhadap krisis finansial adalah sebagian benar. Benar bahwa penyesuaian terjadi secara nyata dan terukur. Namun, pernyataan yang menyebut fenomena ini semata-mata sebagai bentuk kesadaran finansial yang matang adalah menyesatkan. Bukti menunjukkan bahwa pemicu utamanya adalah tekanan utang konsumtif yang mendesak, bukan pilihan gaya hidup yang direncanakan dengan baik.
Data menunjukkan bahwa tanpa perbaikan pada pola pengelolaan utang dan literasi keuangan, penyesuaian gaya hidup hanya akan menjadi solusi sementara. Sumber resmi menekankan pentingnya pengelolaan risiko kredit yang lebih prudent, baik dari sisi pemberi pinjaman maupun penerima. Verifikasi ini menegaskan bahwa fenomena downgrade gaya hidup adalah cermin dari ketidakseimbangan struktural antara dorongan konsumsi dan kemampuan finansial riil masyarakat.




Comments (0)