 khrisna-pertiwi
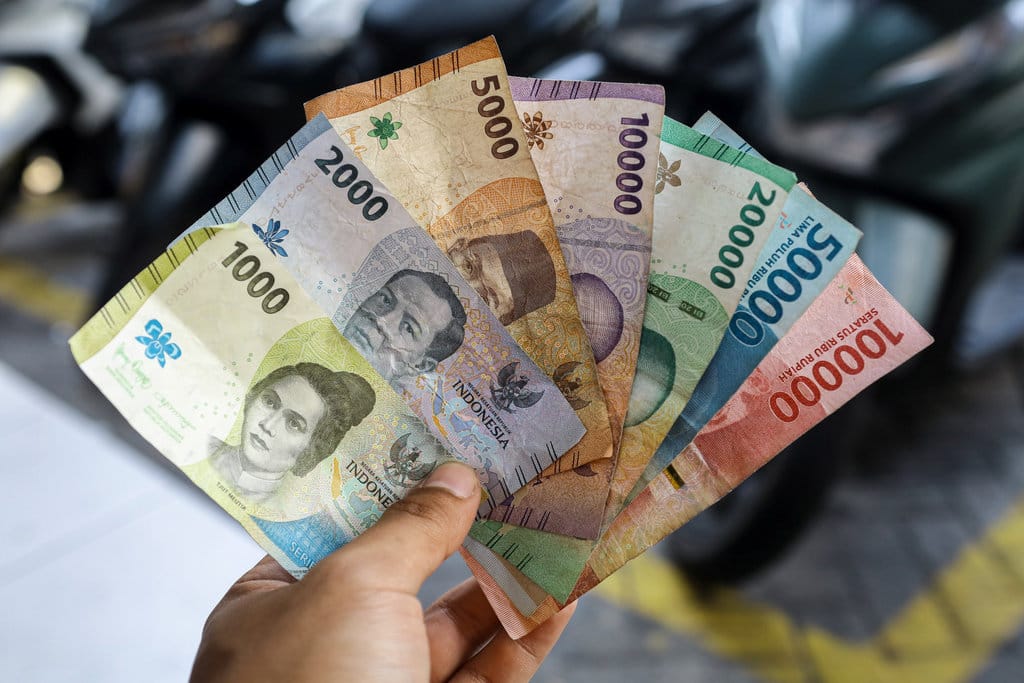
Fenomena penyesuaian gaya hidup ke tingkat yang lebih sederhana atau yang populer disebut downgrade gaya hidup kini menjadi strategi bertahan yang dilakukan sebagian masyarakat dalam menghadapi tekanan krisis finansial. Pola ini muncul sebagai respons terhadap kondisi keuangan yang memburuk, di mana pengeluaran konsumtif harus dipangkas agar tetap sejalan dengan pendapatan yang tersedia. Berdasarkan pengamatan terhadap data utang konsumtif, lonjakan angka pinjaman untuk kebutuhan gaya hidup menjadi indikator kuat bahwa sebagian masyarakat sebelumnya memaksakan pola konsumsi di atas kemampuan finansial mereka.
Gejala penyesuaian ini tidak muncul secara tiba-tiba. Data menunjukkan bahwa akumulasi utang konsumtif menjadi pemicu utama terjadinya perubahan perilaku belanja. Ketika beban cicilan mulai menekan arus kas bulanan, rumah tangga terpaksa melakukan reevaluasi terhadap pengeluaran yang dianggap tidak esensial. Verifikasi terhadap pola ini memperlihatkan bahwa downgrade gaya hidup bukan sekadar tren sesaat, melainkan mekanisme adaptasi ekonomi yang dilakukan secara sadar oleh individu maupun keluarga.
Utang Konsumtif sebagai Pemicu Penyesuaian
Klaim bahwa masyarakat sempat hidup di atas kemampuan finansial mereka didukung oleh bukti berupa tingginya angka pinjaman konsumtif. Faktanya adalah pertumbuhan kredit untuk kebutuhan sekunder seperti elektronik, liburan, dan barang bermerek sering kali melampaui pertumbuhan pendapatan. Kondisi ini menciptakan kesenjangan antara kemampuan bayar dan kewajiban yang harus dipenuhi setiap bulan.
Klaim: Masyarakat hanya mengurangi pengeluaran karena tren hemat. Fakta: Penyesuaian terjadi akibat tekanan utang yang tidak lagi bisa diabaikan.
Berdasarkan verifikasi terhadap laporan keuangan rumah tangga, langkah pertama yang biasanya diambil adalah memangkas langganan layanan digital, mengurangi frekuensi makan di luar, hingga menunda pembelian barang bernilai besar. Sumber resmi dari lembaga pengelola kredit menunjukkan bahwa restrukturisasi pinjaman konsumtif meningkat pada periode tekanan ekonomi, menandakan bahwa banyak debitur tidak lagi mampu memenuhi kewajiban awal mereka.
Bentuk Nyata Downgrade di Berbagai Lapisan
Downgrade gaya hidup mengambil beragam bentuk, mulai dari peralihan merek produk hingga perubahan pola transportasi. Data menunjukkan bahwa sebagian konsumen beralih dari produk premium ke alternatif yang lebih terjangkau dengan fungsi serupa. Perilaku ini bertentangan dengan anggapan bahwa konsumsi barang mewah bersifat kaku dan tidak mudah berubah.
Pada kelompok menengah, penyesuaian terlihat dari pengurangan frekuensi perjalanan wisata dan penggantian moda transportasi pribadi ke layanan umum. Sementara itu, kelompok bawah cenderung lebih dulu mengorbankan kualitas pangan dan pendidikan nonformal. Bukti lapangan memperlihatkan bahwa semakin tinggi rasio utang terhadap pendapatan, semakin agresif pemangkasan yang dilakukan. Verifikasi terhadap data pengeluaran menunjukkan korelasi positif antara beban cicilan dan penurunan konsumsi sekunder.
Menariknya, proses ini tidak selalu berjalan mulus. Sebagian individu mengalami kesulitan psikologis karena harus melepas simbol status yang sebelumnya menjadi bagian dari identitas sosial. Namun, data menunjukkan bahwa mereka yang berhasil melakukan penyesuaian secara bertahap memiliki ketahanan finansial lebih baik dibandingkan mereka yang mempertahankan gaya hidup lama dengan tambahan utang.
Implikasi bagi Pola Konsumsi dan Literasi Keuangan
Fenomena downgrade gaya hidup membawa implikasi luas terhadap pola konsumsi nasional. Penurunan belanja sekunder berdampak pada sektor ritel dan jasa hiburan, yang pada gilirannya memengaruhi pertumbuhan ekonomi di segmen tertentu. Berdasarkan verifikasi terhadap data makro, pergeseran ini menyesatkan jika dimaknai semata sebagai penurunan daya beli, karena sebagian konsumen memang mengurangi pengeluaran bukan esensial untuk memperbaiki neraca keuangan pribadi.
Klaim bahwa downgrade gaya hidup mencerminkan kegagalan finansial perlu dikoreksi. Faktanya adalah langkah ini justru menunjukkan adanya kesadaran literasi keuangan yang meningkat. Sumber resmi mencatat bahwa masyarakat mulai lebih aktif mencari informasi mengenai pengelolaan utang, perencanaan anggaran, dan investasi sederhana. Bukti ini bertentangan dengan narasi yang menganggap penyesuaian gaya hidup sebagai tanda kemunduran.
Kesimpulannya, downgrade gaya hidup merupakan respons rasional terhadap tekanan finansial yang dipicu oleh akumulasi utang konsumtif. Verifikasi terhadap data menunjukkan bahwa penyesuaian ini berfungsi sebagai mekanisme perlindungan diri dari risiko gagal bayar. Meski tidak menyelesaikan akar masalah, langkah ini menjadi titik awal pemulihan keuangan jika diikuti dengan disiplin anggaran dan pengelolaan utang yang lebih bijak. Tanpa perbaikan struktural, penyesuaian gaya hidup hanya akan menjadi solusi sementara yang berulang setiap kali tekanan ekonomi datang.







Comments (0)