 oky-pratista
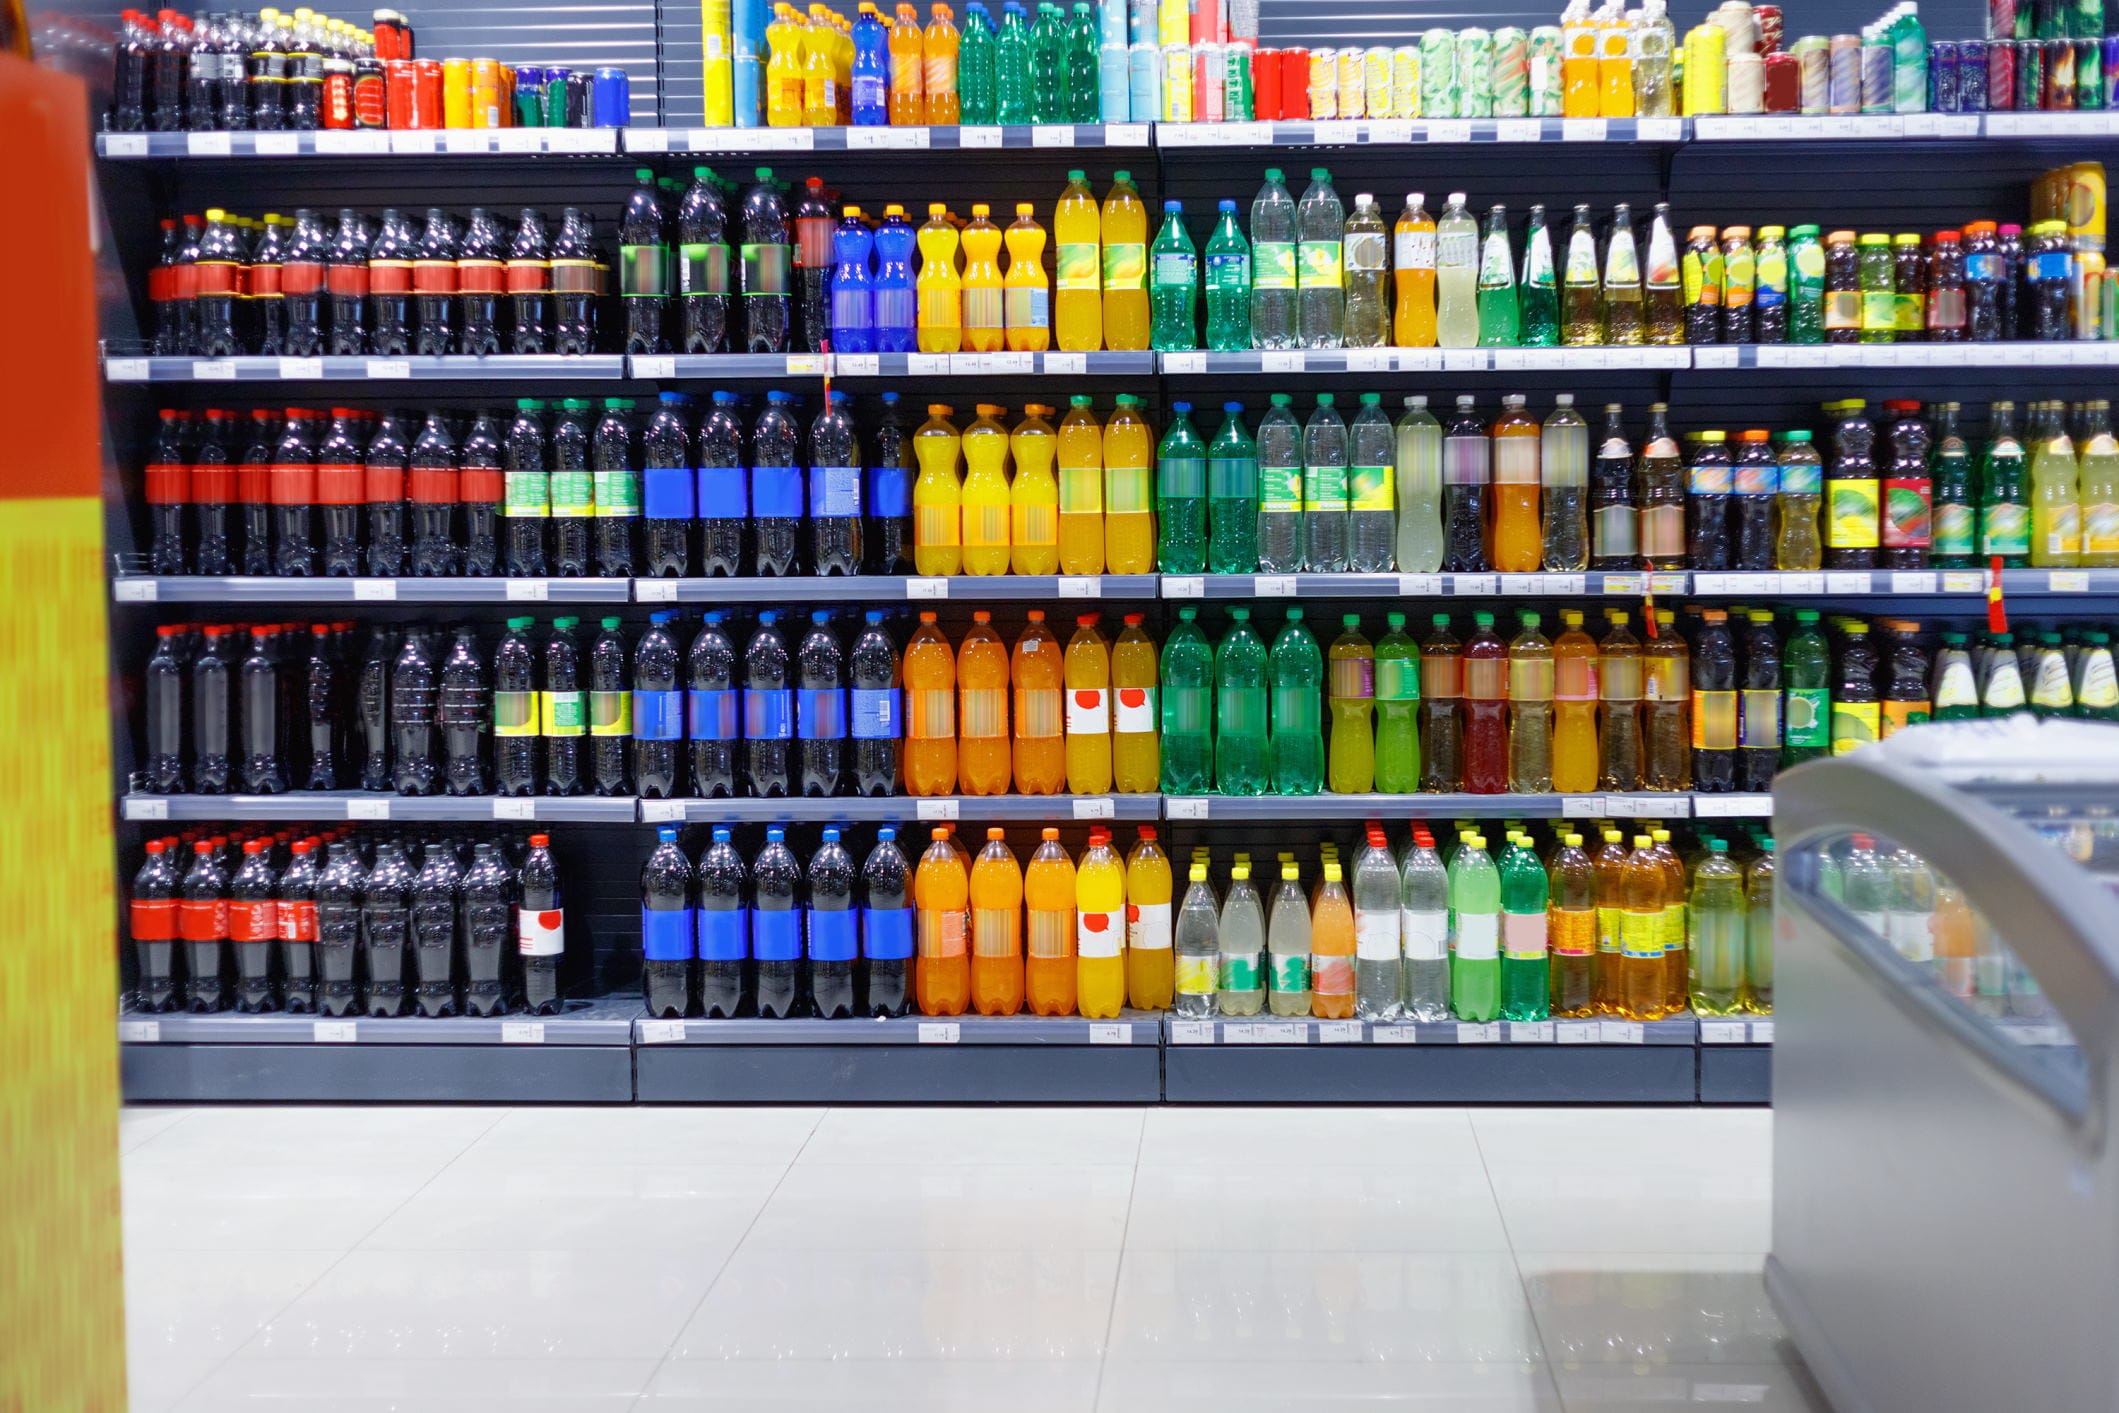
Pemerintah menetapkan target pemberlakuan cukai atas minuman berpemanis dalam kemasan (MBDK) pada semester kedua tahun 2027. Kebijakan ini diproyeksikan menyumbang penerimaan negara hingga Rp1,7 triliun pada tahap awal implementasinya. Meski demikian, besaran tarif cukai yang akan dikenakan masih belum ditetapkan secara final. Berdasarkan verifikasi terhadap dokumen perencanaan fiskal dan pernyataan resmi otoritas, target waktu tersebut merupakan bagian dari strategi perluasan basis penerimaan negara di sektor konsumsi.
Rencana pengenaan cukai MBDK bukan merupakan kebijakan baru. Wacana ini telah muncul dalam beberapa tahun terakhir, namun realisasinya berulang kali tertunda. Penundaan tersebut disebabkan oleh sejumlah faktor, mulai dari pertimbangan dampak terhadap industri, kesiapan administrasi, hingga dinamika kondisi ekonomi makro. Data menunjukkan bahwa pemerintah tetap menjadikan cukai MBDK sebagai salah satu instrumen yang dipertimbangkan untuk memperkuat struktur penerimaan negara, khususnya dari sektor cukai non-tembakau.
Klaim utama yang beredar menyebutkan bahwa cukai minuman manis akan mulai berlaku pada 2027 dengan potensi penerimaan mencapai Rp1,7 triliun. Verifikasi terhadap substansi klaim ini menunjukkan bahwa angka tersebut memang tercantum dalam dokumen perencanaan, tetapi berstatus sebagai proyeksi, bukan angka yang sudah pasti terealisasi. Selain itu, tarif cukai per liter atau per gram gula belum final, sehingga potensi penerimaan masih bersifat estimasi awal.
Konfirmasi Target Implementasi Semester II-2027
Berdasarkan verifikasi terhadap dokumen dan pernyataan resmi, target semester II-2027 mengacu pada periode implementasi setelah tahap penyusunan regulasi dan infrastruktur administrasi selesai. Pemerintah perlu menyiapkan aturan pelaksana, mekanisme pemungutan, serta sistem pengawasan yang melibatkan produsen, distributor, dan otoritas bea cukai. Tahapan ini memerlukan koordinasi lintas kementerian dan lembaga, sehingga penetapan waktu menjadi krusial agar tidak terjadi kekosongan regulasi saat kebijakan mulai dijalankan.
Faktanya adalah bahwa target pemberlakuan ini masih bergantung pada penyelesaian sejumlah prasyarat. Data dari dokumen perencanaan menunjukkan bahwa pemerintah menekankan pentingnya kesiapan industri dalam menyesuaikan harga jual dan komposisi produk. Hal ini sejalan dengan praktik pengenaan cukai pada komoditas lain, di mana masa transisi biasanya diberikan untuk mengurangi guncangan terhadap pelaku usaha dan konsumen.
Meski begitu, klaim bahwa cukai akan otomatis berlaku pada semester II-2027 tanpa syarat perlu dikoreksi. Pemberlakuan cukai MBDK memerlukan dasar hukum yang final, termasuk penetapan tarif. Selama tarif belum ditetapkan, jadwal implementasi dapat mengalami pergeseran, sebagaimana terjadi pada periode-periode sebelumnya. Karena itu, pernyataan yang menyebut kebijakan ini pasti efektif pada 2027 tanpa menyebut kondisi tarif yang belum final berpotensi menyesatkan.
Potensi Penerimaan Rp1,7 Triliun: Proyeksi Awal yang Bersifat Dinamis
Angka Rp1,7 triliun yang disebut sebagai potensi penerimaan merupakan hasil estimasi yang disusun berdasarkan asumsi tertentu. Estimasi tersebut umumnya mempertimbangkan cakupan produk yang dikenakan cukai, perkiraan konsumsi, serta besaran tarif yang diasumsikan. Karena tarif belum final, angka ini tidak dapat diperlakukan sebagai angka pasti. Data menunjukkan bahwa setiap perubahan asumsi dapat mengubah proyeksi secara signifikan.
Verifikasi terhadap substansi angka ini menegaskan bahwa Rp1,7 triliun adalah proyeksi awal, bukan realisasi. Dalam praktik fiskal, proyeksi penerimaan dari cukai baru biasanya memperhitungkan waktu implementasi yang efektif. Jika kebijakan mulai berlaku pada semester II-2027, maka penerimaan pada tahun tersebut hanya mencakup sebagian tahun, sehingga angka Rp1,7 triliun perlu dipahami dalam konteks tersebut.
Selain itu, potensi penerimaan tidak dapat dipisahkan dari respons pasar. Pengenaan cukai berpotensi memengaruhi harga jual, tingkat konsumsi, dan perilaku produsen. Faktanya adalah bahwa pengalaman pengenaan cukai pada komoditas lain menunjukkan adanya penyesuaian perilaku konsumen dan pelaku usaha. Oleh karena itu, angka proyeksi perlu dibaca sebagai indikasi, bukan jaminan.
Tarif Belum Final dan Implikasinya terhadap Klaim Publik
Elemen paling krusial yang membuat klaim ini tidak dapat dikategorikan benar secara utuh adalah status tarif yang belum final. Tanpa penetapan tarif, jadwal implementasi dan potensi penerimaan masih bersifat sementara. Berdasarkan verifikasi, pemerintah masih membahas besaran tarif, termasuk kemungkinan penggunaan ambang batas kadar gula sebagai dasar pengenaan. Pilihan desain tarif ini akan menentukan siapa yang terdampak dan seberapa besar beban yang ditanggung konsumen.
Klaim yang menyebut cukai minuman manis ditargetkan berlaku 2027 dengan potensi Rp1,7 triliun memiliki dasar dokumen, namun penyampaiannya berpotensi menyesatkan apabila tidak disertai keterangan bahwa tarif belum final dan angka penerimaan masih proyeksi. Dengan demikian, klaim tersebut masuk kategori sebagian benar: target waktu dan angka potensi memiliki rujukan resmi, tetapi kepastian implementasi tetap bergantung pada penetapan tarif dan regulasi pelaksana.
Kesimpulan dari verifikasi ini adalah bahwa kebijakan cukai MBDK masih berada dalam tahap perencanaan lanjutan. Data menunjukkan target semester II-2027 dan potensi Rp1,7 triliun sebagai proyeksi awal. Faktanya adalah tarif belum final, sehingga pernyataan yang menyiratkan kepastian penuh bertentangan dengan status regulasi saat ini. Masyarakat disarankan merujuk pada dokumen resmi dan pengumuman otoritas fiskal untuk perkembangan terbaru, karena setiap perubahan tarif akan berdampak langsung pada penerimaan negara dan harga produk di pasar.







Comments (0)