 oky-pratista
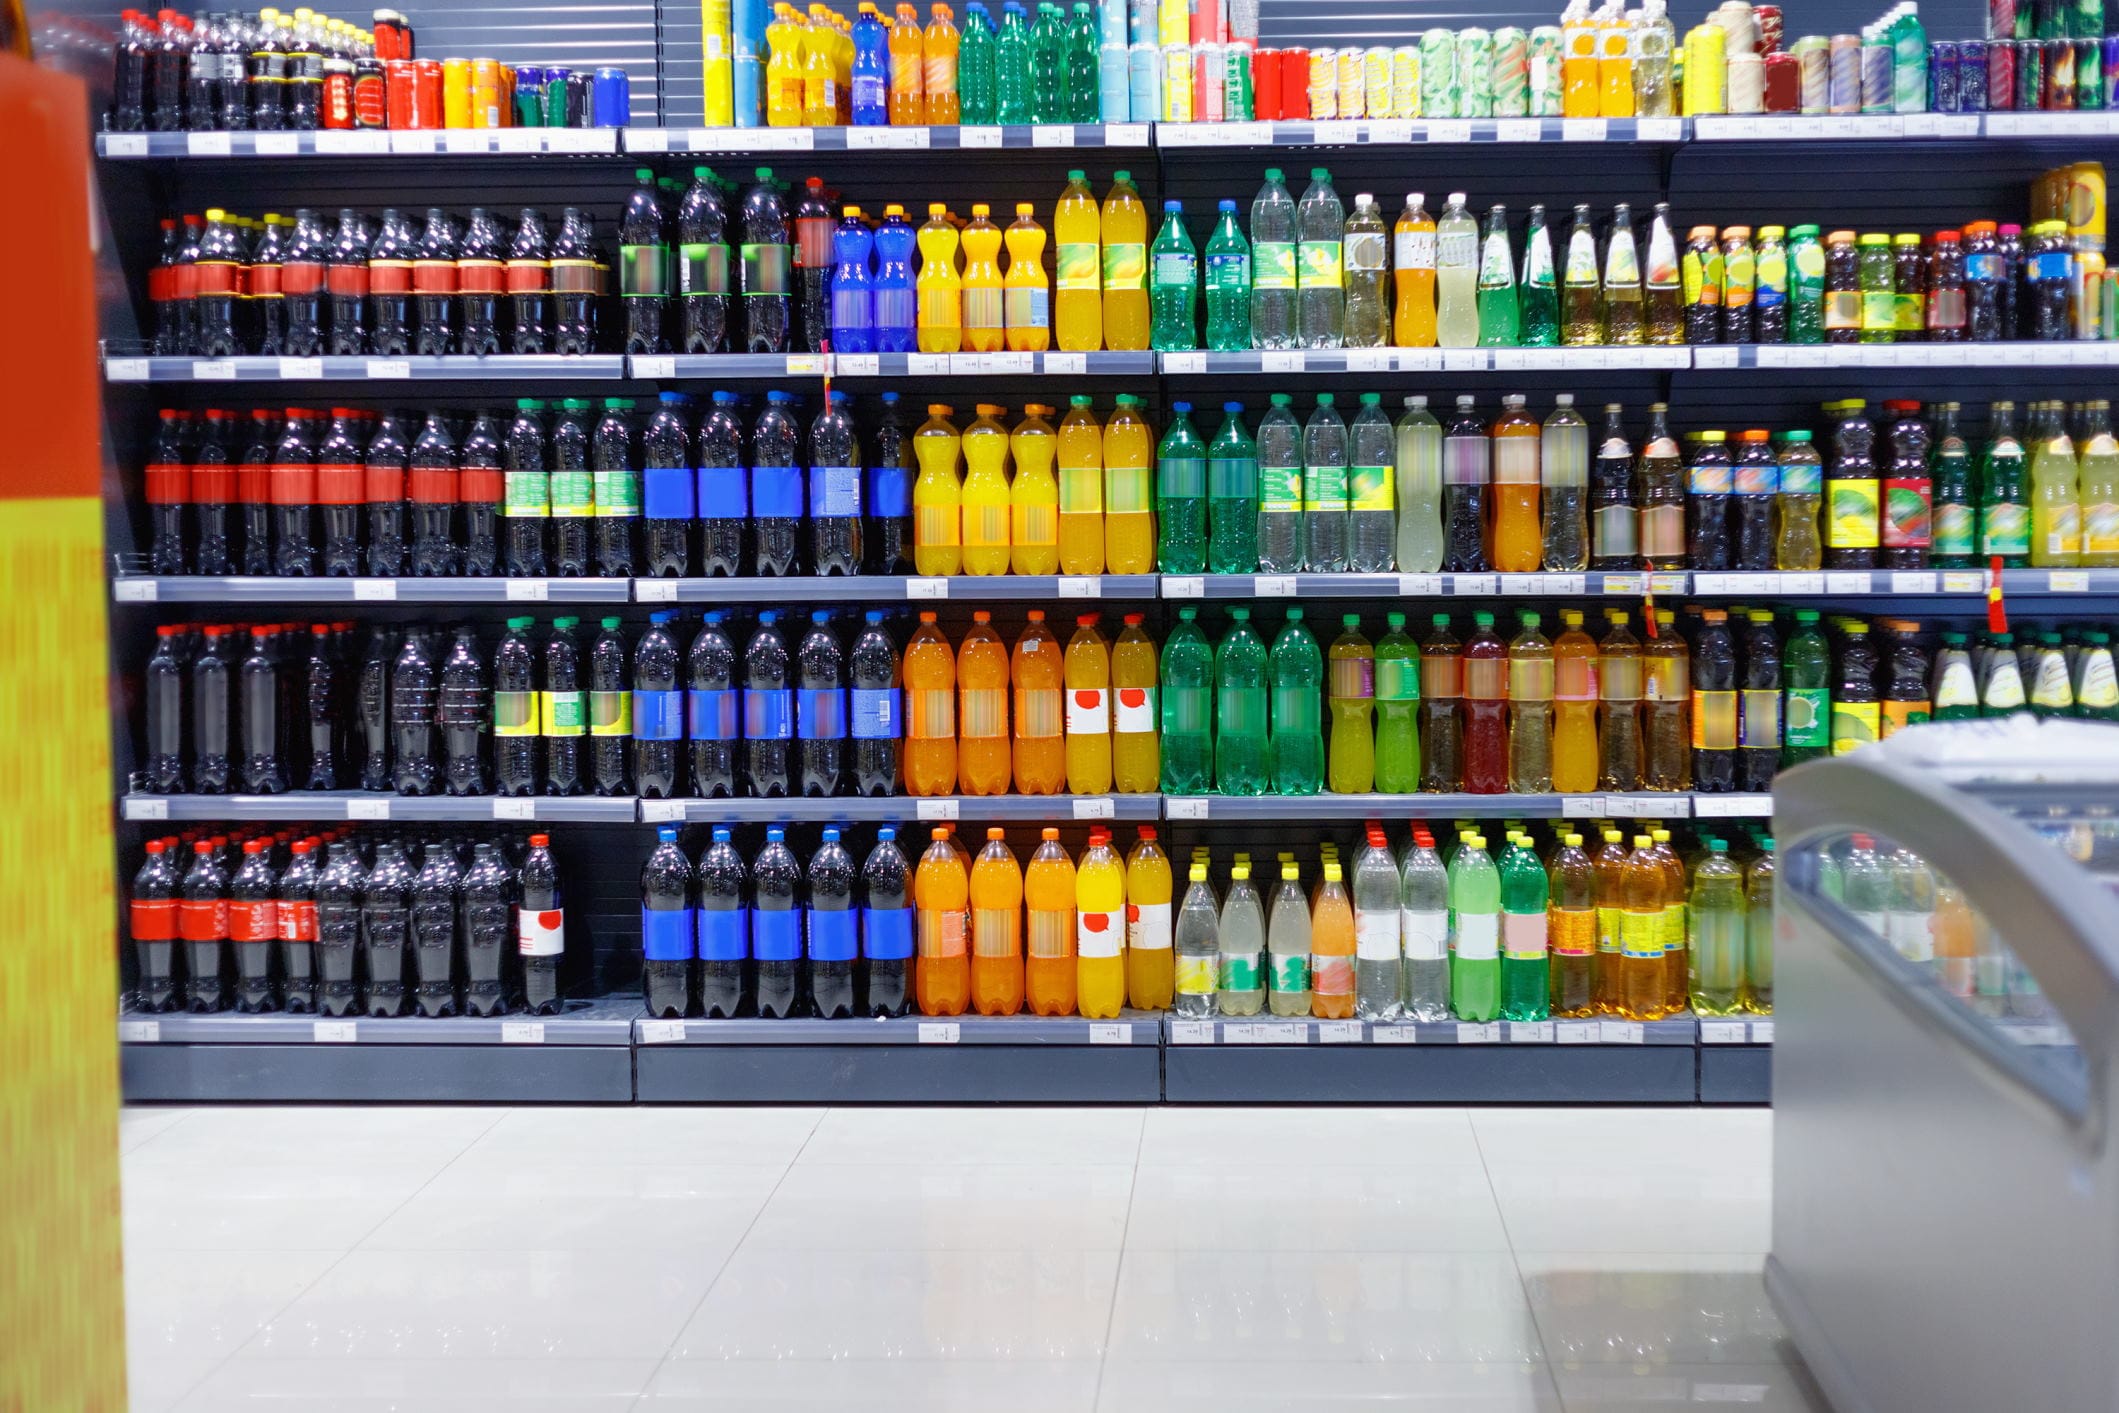
Berdasarkan verifikasi terhadap dokumen kebijakan fiskal yang beredar, pemerintah menargetkan penerapan cukai atas minuman berpemanis dalam kemasan (MBDK) mulai berlaku pada semester II tahun 2027. Klaim bahwa kebijakan ini akan menghasilkan potensi penerimaan negara sebesar Rp1,7 triliun juga tercatat dalam dokumen perencanaan tersebut. Namun, verifikasi lebih lanjut menunjukkan bahwa besaran tarif cukai yang akan dikenakan belum ditetapkan secara final. Data menunjukkan bahwa angka Rp1,7 triliun merupakan estimasi awal yang masih bergantung pada parameter tarif, basis pengenaan, dan cakupan produk yang akan diatur dalam peraturan pelaksana.
Klaim dan Sumber Klaim
Klaim yang diverifikasi dalam laporan ini bersumber dari dokumen perencanaan penerimaan negara yang membahas jadwal implementasi cukai MBDK. Dokumen tersebut menyebutkan target waktu semester II-2027 dan potensi penerimaan Rp1,7 triliun. Faktanya adalah pemerintah belum menerbitkan peraturan menteri keuangan yang memuat tarif final, sehingga angka tersebut belum dapat dikategorikan sebagai target penerimaan yang mengikat secara hukum.
Klaim: Cukai minuman berpemanis berlaku semester II-2027 dengan potensi penerimaan Rp1,7 triliun. Fakta: jadwal dan estimasi tercantum dalam dokumen perencanaan, tetapi tarif belum final dan dasar hukum pelaksanaan belum lengkap.
Verifikasi Jadwal Implementasi
Berdasarkan verifikasi terhadap tahapan kebijakan, penetapan cukai MBDK memerlukan beberapa instrumen hukum yang saling terkait. Instrumen pertama adalah undang-undang yang memberi mandat pengenaan cukai atas barang tertentu, termasuk minuman berpemanis. Instrumen kedua adalah peraturan pemerintah yang mengatur jenis dan tarif cukai. Instrumen ketiga adalah peraturan menteri keuangan yang menetapkan tata cara pemungutan dan administrasi. Hingga laporan ini disusun, belum ada konfirmasi resmi bahwa seluruh instrumen tersebut telah selesai dan siap diberlakukan pada semester II-2027.
Data menunjukkan bahwa jadwal semester II-2027 bersifat target indikatif. Artinya, pemerintah menetapkan tonggak waktu yang ingin dicapai, tetapi pelaksanaannya masih bergantung pada pembahasan antarinstansi, konsultasi dengan Dewan Perwakilan Rakyat, serta kesiapan sistem administrasi cukai. Sumber resmi menyatakan bahwa kebijakan ini masih dalam tahap finalisasi, sehingga pernyataan bahwa cukai pasti berlaku pada periode tersebut berpotensi menyesatkan jika disampaikan tanpa konteks.
Verifikasi Angka Rp1,7 Triliun
Angka Rp1,7 triliun yang disebut sebagai potensi penerimaan perlu dibaca sebagai estimasi, bukan realisasi. Berdasarkan verifikasi terhadap metodologi penghitungan, estimasi penerimaan cukai MBDK dipengaruhi oleh tiga variabel utama. Pertama, tarif cukai per liter atau per gram gula yang akan ditetapkan. Kedua, cakupan produk yang dikenai cukai, apakah mencakup seluruh minuman berpemanis atau hanya kategori tertentu. Ketiga, elastisitas permintaan, yaitu sejauh mana konsumsi masyarakat menurun setelah harga naik akibat cukai.
Faktanya adalah ketiga variabel tersebut belum ditetapkan secara final. Jika tarif yang dipilih lebih rendah dari asumsi awal, potensi penerimaan dapat turun di bawah Rp1,7 triliun. Sebaliknya, jika cakupan produk diperluas dan tarif ditetapkan lebih tinggi, angka tersebut dapat terlampaui. Dengan demikian, klaim bahwa penerimaan negara akan mencapai Rp1,7 triliun tidak seluruhnya akurat karena tidak menyertakan asumsi yang mendasarinya.
Dasar Kebijakan dan Konteks Fiskal
Pengenaan cukai atas minuman berpemanis bertujuan mengendalikan konsumsi gula sekaligus menambah penerimaan negara. Berdasarkan data resmi dari organisasi kesehatan, konsumsi gula berlebih berkaitan dengan peningkatan risiko diabetes, obesitas, dan penyakit tidak menular lainnya. Pemerintah menggunakan instrumen fiskal sebagai salah satu upaya pengendalian, sejalan dengan praktik di sejumlah negara yang telah lebih dahulu menerapkan cukai serupa.
Namun, verifikasi terhadap pengalaman negara lain menunjukkan bahwa hasil penerimaan cukai MBDK sangat bervariasi. Beberapa negara mencatat penerimaan di atas ekspektasi, sementara negara lain justru mengalami penurunan penerimaan karena konsumsi beralih ke produk substitusi yang tidak dikenai cukai. Bukti ini menunjukkan bahwa angka Rp1,7 triliun bersifat sangat kondisional dan tidak dapat dijadikan dasar tunggal untuk menilai keberhasilan kebijakan.
Kesimpulan
Berdasarkan verifikasi terhadap dokumen perencanaan dan pernyataan resmi, klaim bahwa cukai minuman berpemanis ditargetkan berlaku pada semester II-2027 dengan potensi penerimaan Rp1,7 triliun adalah SEBAGIAN BENAR. Jadwal dan estimasi penerimaan memang tercantum dalam dokumen perencanaan pemerintah. Namun, klaim tersebut menjadi menyesatkan apabila disajikan seolah-olah tarif sudah final dan penerimaan sudah pasti terealisasi. Faktanya adalah tarif belum ditetapkan, dasar hukum pelaksanaan belum lengkap, dan angka Rp1,7 triliun masih berupa estimasi yang bergantung pada sejumlah asumsi. Pembaca disarankan menunggu peraturan resmi yang memuat tarif final sebelum menyimpulkan dampak kebijakan ini terhadap penerimaan negara dan harga minuman di pasar.




Comments (0)