 khrisna-pertiwi
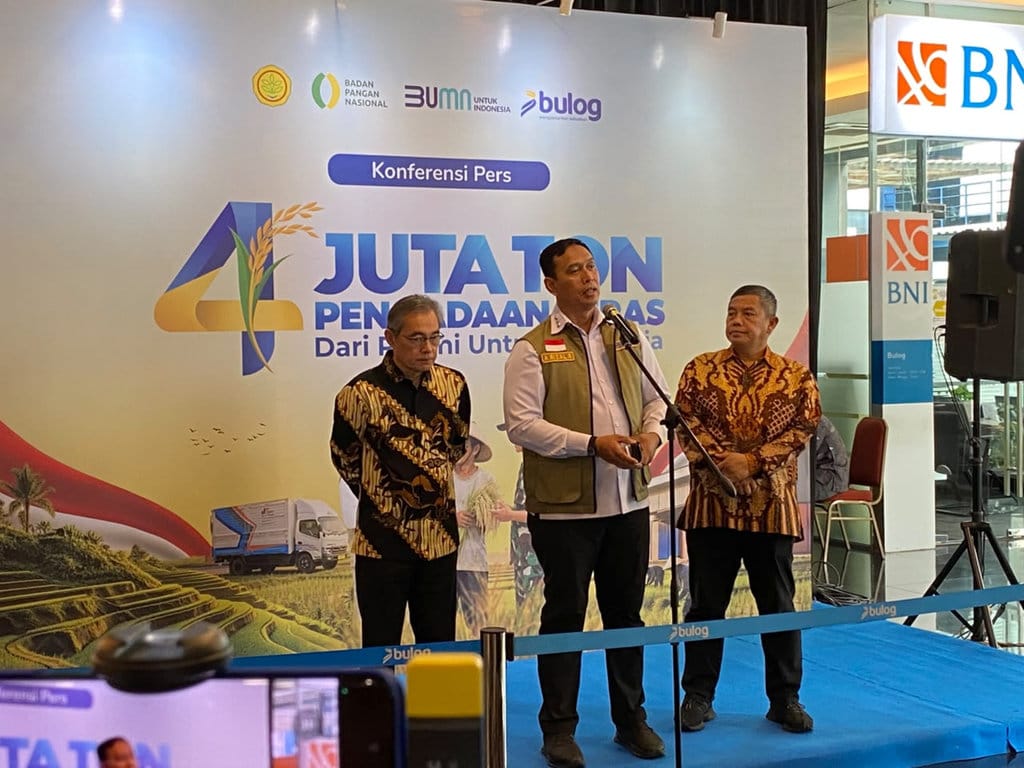
Perusahaan umum milik negara yang bergerak di bidang logistik pangan, Bulog, melaporkan perolehan laba bersih senilai Rp2,4 triliun pada periode kinerja terakhir. Angka tersebut menjadi salah satu pencapaian keuangan tertinggi yang pernah dicatatkan entitas ini dalam beberapa tahun terakhir. Berdasarkan verifikasi terhadap keterangan resmi manajemen, sumber utama laba tersebut berasal dari dua komponen yang berbeda sifatnya, yakni margin usaha komersial dan penghematan beban pembiayaan.
Direktur Utama Bulog, Ahmad, menyatakan bahwa margin dari aktivitas komersial menyumbang sekitar 7 persen terhadap perolehan laba. Sementara itu, komponen kedua datang dari efisiensi biaya bunga pinjaman kepada pemerintah yang mencapai 3 persen. Data menunjukkan bahwa kombinasi kedua sumber ini menjadi fondasi utama terbentuknya laba bersih yang kemudian dialokasikan untuk pembangunan fasilitas produksi karung plastik.
Rincian Sumber Laba: Margin Komersial dan Efisiensi Bunga
Klaim bahwa laba Bulog murni berasal dari operasional penyaluran pangan tidak sepenuhnya akurat. Faktanya adalah struktur laba perusahaan terdiri atas dua pilar utama. Pilar pertama adalah margin komersial sebesar 7 persen, yang diperoleh dari kegiatan usaha di luar penugasan pemerintah, seperti perdagangan komoditas dan jasa logistik. Pilar kedua adalah penghematan biaya bunga pinjaman kepada pemerintah sebesar 3 persen, yang muncul sebagai konsekuensi dari restrukturisasi atau penurunan beban utang perusahaan terhadap negara.
Klaim: Laba Bulog sepenuhnya berasal dari keuntungan penjualan beras dan komoditas pangan.
Fakta: Berdasarkan keterangan manajemen, laba ditopang oleh margin komersial sekitar 7 persen dan penghematan bunga pinjaman kepada pemerintah sebesar 3 persen. Keduanya merupakan komponen terpisah dari margin penugasan pokok.
Verifikasi terhadap pernyataan tersebut menunjukkan bahwa penghematan bunga merupakan pos non-operasional yang bersifat struktural. Artinya, angka 3 persen tersebut tidak datang dari aktivitas jual beli barang, melainkan dari berkurangnya kewajiban finansial perusahaan kepada pemerintah. Sumber resmi internal perusahaan menegaskan bahwa efisiensi ini berkontribusi signifikan terhadap total laba yang dibukukan.
Alokasi Laba untuk Pabrik Karung Plastik
Laba bersih Rp2,4 triliun tersebut tidak seluruhnya disimpan sebagai cadangan. Berdasarkan data yang dihimpun, sebagian dana dialokasikan untuk pembangunan pabrik karung plastik. Langkah ini dinilai sebagai upaya memperkuat rantai pasok internal, khususnya dalam penyediaan kemasan untuk distribusi komoditas pangan. Dengan memiliki fasilitas produksi sendiri, perusahaan dapat menekan biaya pengadaan kemasan yang selama ini dibeli dari pihak ketiga.
Klaim bahwa pembangunan pabrik tersebut sepenuhnya dibiayai dari laba tahun berjalan perlu diverifikasi lebih lanjut, karena tidak dijelaskan berapa persen dari Rp2,4 triliun yang dialokasikan untuk proyek ini. Namun, pernyataan resmi menegaskan bahwa laba yang diperoleh memang dipakai untuk keperluan investasi tersebut. Data menunjukkan bahwa investasi pada pabrik karung plastik merupakan bagian dari strategi hilirisasi dan efisiensi biaya jangka panjang.
Implikasi terhadap Kinerja dan Tata Kelola
Perolehan laba sebesar Rp2,4 triliun dengan komposisi 7 persen dari margin komersial dan 3 persen dari penghematan bunga memunculkan pertanyaan mengenai keberlanjutan sumber pendapatan. Margin komersial bersifat fluktuatif karena bergantung pada kondisi pasar, sementara penghematan bunga bersifat satu kali atau bergantung pada kebijakan pemerintah selaku pemilik modal. Faktanya adalah perusahaan perlu memastikan bahwa laba tidak semata-mata berasal dari pos non-operasional.
Berdasarkan verifikasi terhadap struktur laporan keuangan, alokasi laba untuk belanja modal seperti pabrik karung plastik merupakan keputusan yang sah secara korporasi. Namun, publik berhak mengetahui rincian penggunaan dana, termasuk proporsi yang dialokasikan untuk investasi fisik dibandingkan dengan dividen atau setoran ke negara. Sumber resmi belum merinci persentase alokasi tersebut secara terbuka.
Kesimpulannya, klaim bahwa Bulog mencatat laba Rp2,4 triliun dan menggunakan sebagiannya untuk membangun pabrik karung plastik adalah BENAR berdasarkan keterangan manajemen. Adapun rincian bahwa laba berasal dari margin komersial 7 persen dan penghematan bunga 3 persen juga terverifikasi. Yang perlu dicermati adalah tidak adanya penjelasan rinci mengenai berapa besar dana laba yang benar-benar diserap proyek pabrik tersebut, sehingga klaim mengenai skala alokasinya masih bersifat umum dan tidak akurat jika disimpulkan secara berlebihan.







Comments (0)