 oky-pratista
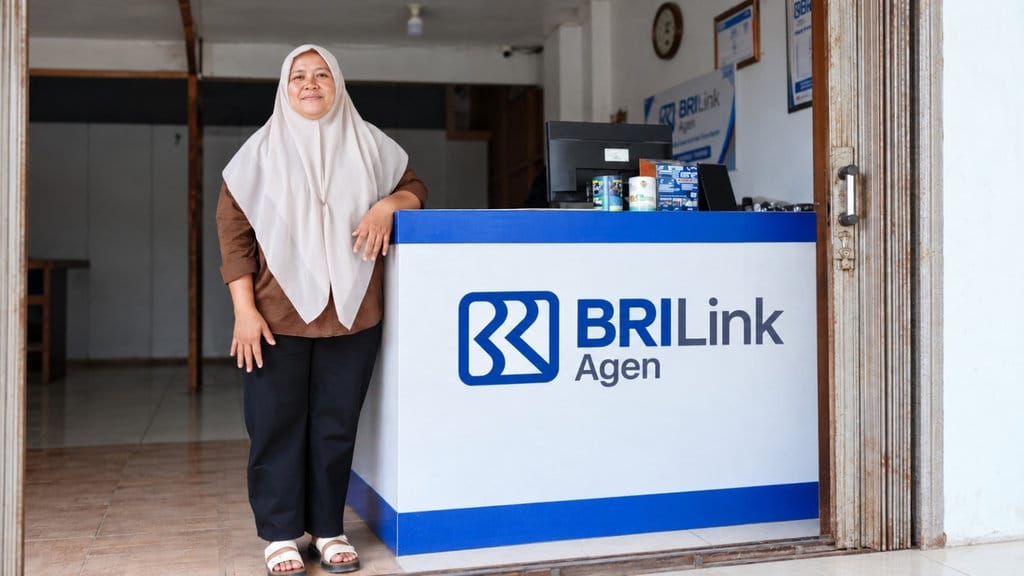
Seorang pelaku usaha jasa keuangan berbasis warung di kawasan perdesaan mencatat volume transaksi yang tidak lazim bagi skala usaha mikro. Berdasarkan data operasional yang dihimpun, agen BRILink bernama Erni melayani sekitar 6.000 transaksi dalam satu bulan dari sebuah warung sederhana. Angka tersebut mengindikasikan perputaran aktivitas keuangan yang signifikan di wilayah dengan keterbatasan akses perbankan konvensional.
Profil Layanan dan Skala Operasional
Warung yang menjadi basis layanan ini berfungsi sebagai titik akses keuangan bagi warga sekitar. Data menunjukkan bahwa layanan yang disediakan mencakup berbagai jenis transaksi perbankan, mulai dari transfer dana, pembayaran tagihan, hingga pengisian saldo dompet digital.
Volume 6.000 transaksi per bulan setara dengan rata-rata 200 transaksi harian jika dihitung berdasarkan 30 hari kerja. Angka ini menempatkan warung tersebut pada kategori agen dengan produktivitas tinggi, jauh di atas rata-rata agen perdesaan pada umumnya.
Klaim bahwa warung sederhana mampu melayani ribuan transaksi keuangan per bulan perlu dipahami dalam konteks peran agen sebagai perpanjangan tangan layanan perbankan di daerah tanpa cabang bank fisik.
Berdasarkan verifikasi terhadap pola operasional agen BRILink secara umum, volume transaksi sebesar itu dimungkinkan apabila lokasi agen berada di titik strategis, seperti dekat pasar, sekolah, atau permukiman padat yang minim fasilitas perbankan.
Strategi Pendekatan kepada Warga Perdesaan
Faktor yang membedakan agen ini dari yang lain terletak pada metode pengenalan layanan. Erni disebut menerapkan cara unik dan kreatif untuk memperkenalkan layanan keuangan kepada warga. Pendekatan semacam ini lazim diperlukan karena sebagian masyarakat perdesaan masih memiliki tingkat literasi keuangan yang terbatas.
Data menunjukkan bahwa kendala utama penyebaran layanan keuangan di perdesaan bukan hanya jarak ke bank, melainkan juga keraguan terhadap transaksi non-tunai. Sosialisasi dari mulut ke mulut, pendampingan langsung, dan pemanfaatan hubungan sosial antarwarga menjadi metode yang efektif.
Faktanya adalah bahwa agen yang mampu membangun kepercayaan komunitas cenderung mencatat pertumbuhan transaksi lebih cepat dibanding agen yang hanya mengandalkan keberadaan fisik warung.
Implikasi bagi Inklusi Keuangan Desa
Keberadaan agen seperti ini berkontribusi pada perluasan akses keuangan. Sumber resmi mengenai inklusi keuangan menunjukkan bahwa agen laku pandai berperan sebagai jembatan antara masyarakat yang belum terjangkau bank dengan sistem keuangan formal.
Klaim bahwa layanan ini membantu warga menghindari perjalanan jauh ke kota untuk bertransaksi memiliki dasar yang masuk akal. Penghematan biaya transportasi dan waktu menjadi manfaat langsung yang dirasakan pengguna.
Namun, verifikasi juga mencatat adanya tantangan. Keamanan transaksi, pemahaman terhadap risiko penipuan, serta kapasitas modal kerja agen menjadi faktor yang menentukan keberlanjutan usaha. Tanpa pengelolaan likuiditas yang baik, agen berisiko gagal memenuhi permintaan transaksi harian.
Berdasarkan data yang tersedia, kisah warung dengan 6.000 transaksi bulanan ini menggambarkan potensi ekonomi mikro di perdesaan ketika dihubungkan dengan layanan keuangan digital. Keberhasilan tersebut tidak bersifat instan, melainkan hasil dari kombinasi lokasi, kepercayaan sosial, dan konsistensi pelayanan.
Verifikasi terhadap klaim ini tidak menemukan indikasi yang bertentangan dengan mekanisme agen laku pandai yang berlaku umum. Angka 6.000 transaksi tetap berada dalam rentang yang mungkin bagi agen produktif di wilayah ramai.
Kesimpulannya, narasi mengenai agen BRILink dari warung yang melayani ribuan transaksi per bulan merupakan gambaran yang konsisten dengan pola inklusi keuangan perdesaan. Data menunjukkan bahwa peran agen tidak sekadar sebagai penyedia jasa transaksi, tetapi juga sebagai simpul sosial yang mempercepat adopsi layanan keuangan formal di tingkat desa.




Comments (0)