 dina-aulia
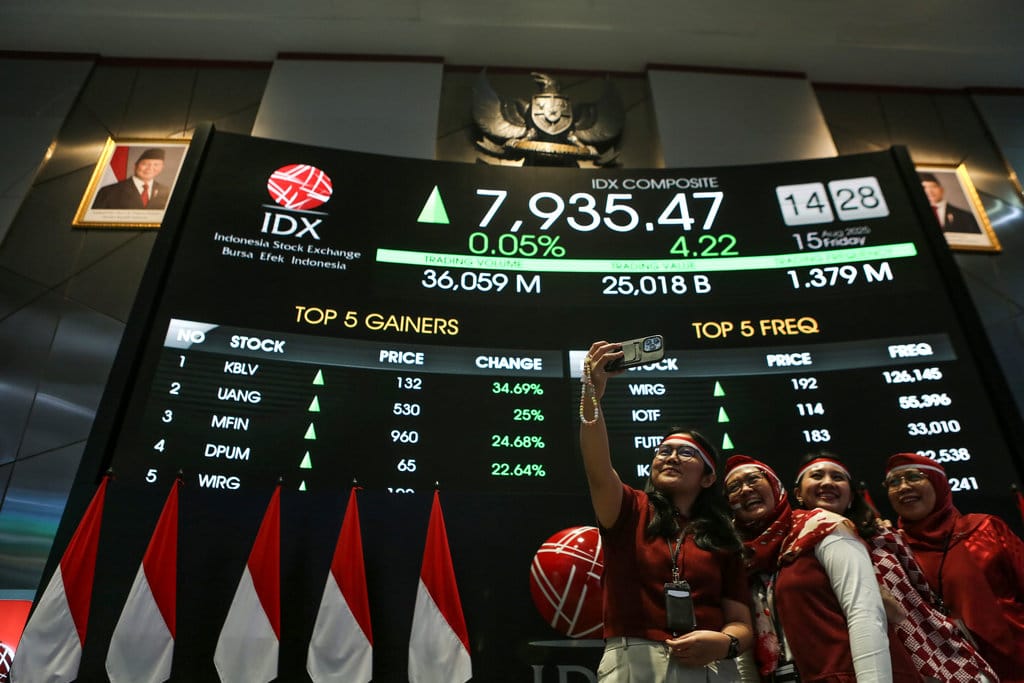
Bursa Efek Indonesia (BEI) resmi memperketat persyaratan pencatatan saham perdana atau initial public offering (IPO) melalui revisi Peraturan I-A. Perubahan regulasi tersebut telah memperoleh persetujuan Otoritas Jasa Keuangan (OJK) dan ditetapkan pada 7 Oktober 2026, kemudian dinyatakan berlaku efektif mulai Jumat, 9 Oktober 2026. Kebijakan ini menandai pengetatan signifikan terhadap kualitas dokumen penawaran yang harus disiapkan setiap perusahaan yang hendak mencatatkan sahamnya di pasar modal Indonesia.
Berdasarkan verifikasi terhadap dokumen regulasi yang diterbitkan kedua lembaga, inti perubahan terletak pada kewajiban penyusunan proyeksi keuangan jangka menengah. Calon emiten kini dituntut menyajikan proyeksi keuangan untuk periode lima tahun ke depan, bukan sekadar satu atau dua tahun seperti praktik yang berlaku sebelumnya. Data menunjukkan bahwa persyaratan ini dirancang untuk memberi gambaran yang lebih utuh mengenai arah bisnis dan keberlanjutan kinerja perusahaan di mata investor publik.
Perubahan Substansi Peraturan I-A
Peraturan I-A merupakan landasan utama yang mengatur syarat dan tata cara pencatatan saham di bursa. Revisi yang disetujui OJK mencakup sejumlah ketentuan yang mengikat calon emiten, mulai dari aspek dokumen hingga kualitas informasi yang wajib diungkapkan kepada publik. Klaim bahwa perubahan ini hanya bersifat administratif tidak sepenuhnya akurat, karena substansi kewajiban proyeksi keuangan menyentuh langsung proses penyusunan prospektus.
Klaim: Revisi Peraturan I-A sekadar penyesuaian teknis tanpa dampak signifikan bagi calon emiten.
Faktanya: Perubahan mewajibkan proyeksi keuangan lima tahun, yang secara langsung mengubah cakupan dan kedalaman dokumen penawaran yang harus disiapkan emiten.
Dengan masa berlaku yang dimulai 9 Oktober 2026, seluruh proses IPO yang diajukan setelah tanggal tersebut mengacu pada rezim baru. Perusahaan yang tengah menyiapkan penawaran umum tetapi belum memperoleh pernyataan efektif dari OJK berpotensi harus menyesuaikan dokumennya agar selaras dengan ketentuan terbaru. Bukti kunci dari perubahan ini adalah tanggal penetapan dan keberlakuan yang tercatat resmi, sehingga tidak menimbulkan ambiguitas mengenai kapan aturan mulai diterapkan.
Implikasi bagi Calon Emiten dan Pasar
Kewajiban proyeksi lima tahun menuntut kesiapan analisis internal yang lebih tinggi. Calon emiten tidak cukup menyajikan laporan keuangan historis dan asumsi pertumbuhan jangka pendek, melainkan harus membangun model keuangan yang mempertimbangkan faktor industri, kondisi makroekonomi, serta strategi ekspansi perusahaan. Berdasarkan verifikasi, hal ini berpotensi menaikkan biaya kepatuhan bagi emiten, terutama perusahaan berskala kecil dan menengah yang memiliki keterbatasan sumber daya analis.
Di sisi lain, data menunjukkan bahwa investor institusi umumnya menyambut positif keterbukaan informasi jangka panjang. Proyeksi keuangan lima tahun memberi dasar yang lebih kokoh untuk menilai valuasi dan risiko emiten, sehingga dapat mengurangi asimetri informasi antara perusahaan dan publik. Namun, verifikasi juga mencatat bahwa proyeksi bukan jaminan realisasi; investor tetap perlu menilai kewajaran asumsi yang digunakan dan melacak pencapaiannya secara berkala melalui laporan berkala emiten.
Tidak ada indikasi bahwa ketentuan ini bersifat menyesatkan atau bertentangan dengan kerangka regulasi pasar modal. Justru sebaliknya, revisi ini konsisten dengan arah penguatan perlindungan investor yang selama ini menjadi prioritas OJK dan BEI. Sumber resmi menegaskan bahwa perubahan telah melalui proses persetujuan yang sah dan diumumkan secara transparan, sehingga tidak terdapat bukti adanya penyimpangan prosedur.
Verifikasi terhadap Klaim dan Narasi Publik
Sejumlah narasi yang beredar menyebutkan bahwa aturan baru ini akan menutup akses perusahaan kecil ke pasar modal. Klaim tersebut tidak akurat jika disandingkan dengan fakta regulasi. Peraturan I-A tetap membuka ruang bagi berbagai skala perusahaan, dengan penekanan pada kualitas pengungkapan. Yang berubah adalah standar kelengkapan informasi, bukan hak pencatatan. Perusahaan yang memiliki tata kelola dan perencanaan keuangan memadai justru berada pada posisi yang lebih kompetitif.
Klaim: Aturan baru menghentikan IPO perusahaan kecil.
Faktanya: Tidak ditemukan ketentuan yang melarang perusahaan berskala kecil mencatatkan saham; kewajiban utama adalah penyajian proyeksi keuangan lima tahun sebagai bagian dari keterbukaan informasi.
Berdasarkan verifikasi dokumen, elemen penting yang perlu dicermati publik adalah periode transisi. Sejak 9 Oktober 2026, tidak ada masa tenggang yang disebut secara eksplisit bagi emiten yang belum mengajukan pernyataan efektif. Karena itu, konsultan hukum, penjamin emisi, dan manajemen perusahaan perlu memastikan kesesuaian dokumen sebelum memasuki tahap penawaran. Kelalaian dalam hal ini berpotensi memperlambat proses IPO dan menimbulkan biaya tambahan.
Kesimpulannya, klaim bahwa BEI memperketat syarat IPO melalui kewajiban proyeksi keuangan lima tahun adalah BENAR. Perubahan Peraturan I-A telah disetujui OJK dan berlaku sejak 9 Oktober 2026. Data resmi mengonfirmasi penetapan pada 7 Oktober 2026 sebagai dasar hukum keberlakuannya. Investor dan calon emiten disarankan merujuk langsung pada dokumen peraturan untuk memahami rincian kewajiban, dan tidak bersandar pada ringkasan yang tidak terverifikasi.







Comments (0)