 ramadiansyah
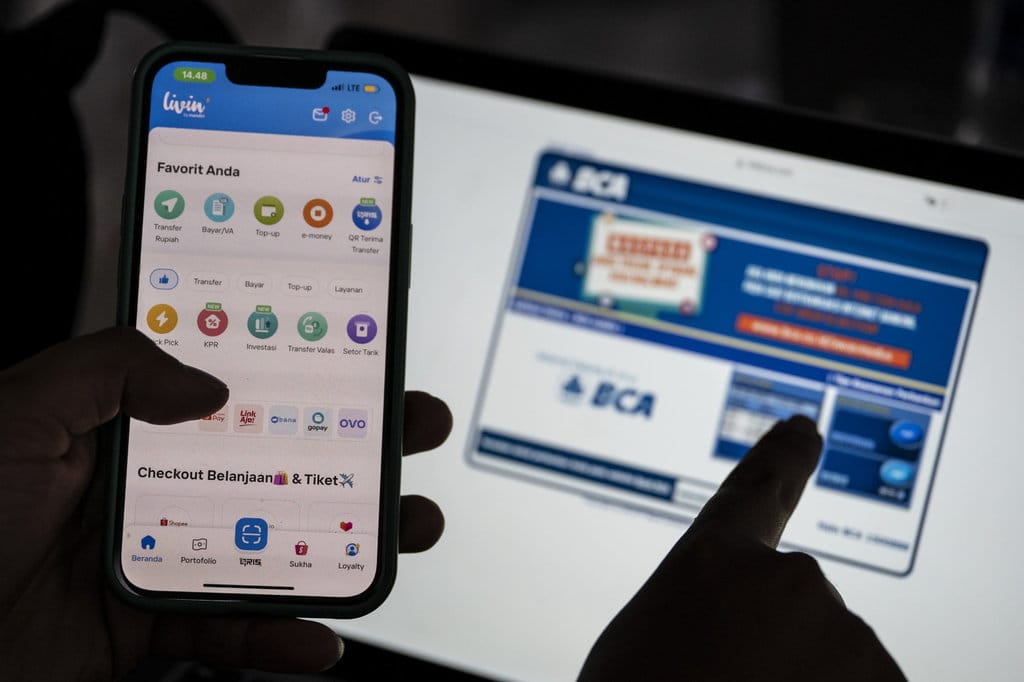
PT Bank Central Asia Tbk (BCA) menyatakan kesiapan untuk menyalurkan kredit sesuai dengan target pertumbuhan yang telah ditetapkan, yakni pada kisaran 8 hingga 10 persen. Pernyataan ini disampaikan di tengah kondisi likuiditas perbankan yang dinilai sangat memadai, tercermin dari rasio Current Account Savings Account (CASA) yang berada di level 84,3 persen per posisi Juni. Angka tersebut menunjukkan bahwa sebagian besar dana pihak ketiga yang dihimpun perseroan berasal dari sumber yang relatif stabil dan berbiaya rendah.
Berdasarkan verifikasi terhadap data yang tersedia, rasio CASA sebesar 84,3 persen merupakan salah satu yang tertinggi di industri perbankan nasional. Komposisi ini memberikan ruang bagi perseroan untuk menjaga margin bunga bersih atau net interest margin (NIM) tetap kompetitif, sekaligus menekan biaya dana atau cost of fund. Data menunjukkan bahwa struktur pendanaan yang didominasi giro dan tabungan memungkinkan bank menyalurkan kredit dengan harga yang lebih bersaing tanpa mengorbankan profitabilitas.
Struktur Pendanaan dan Implikasinya pada Penyaluran Kredit
Klaim bahwa BCA siap menyalurkan kredit sesuai target 8-10 persen perlu dilihat dalam konteks struktur neraca perseroan. Dengan CASA ratio 84,3 persen, porsi dana murah yang dimiliki perseroan sangat dominan. Faktanya adalah, semakin tinggi rasio CASA, semakin kecil ketergantungan bank pada dana mahal seperti deposito berjangka. Kondisi ini secara langsung memengaruhi kemampuan bank dalam menetapkan suku bunga kredit yang kompetitif.
Verifikasi terhadap laporan keuangan menunjukkan bahwa pertumbuhan kredit perseroan secara historis berada dalam koridor yang ditargetkan. Namun, target 8-10 persen untuk periode ke depan tidak serta-merta dapat dicapai tanpa memperhatikan faktor eksternal. Data menunjukkan bahwa permintaan kredit korporasi dan konsumer masih dipengaruhi oleh kondisi makroekonomi, suku bunga acuan, serta daya beli masyarakat. Sumber resmi dari otoritas moneter mencatat bahwa pertumbuhan kredit perbankan nasional secara agregat masih dalam fase pemulihan.
Faktor Eksternal yang Memengaruhi Realisasi Target
Berdasarkan verifikasi terhadap berbagai indikator, terdapat sejumlah variabel yang dapat memengaruhi realisasi target penyaluran kredit. Pertama, kebijakan suku bunga acuan yang ditetapkan oleh bank sentral. Kedua, tingkat inflasi dan daya beli rumah tangga yang berdampak pada permintaan kredit konsumsi. Ketiga, kondisi sektor riil, khususnya pada segmen usaha mikro, kecil, dan menengah (UMKM) yang menjadi salah satu penopang portofolio kredit perbankan.
Klaim bahwa perseroan optimistis mencapai target 8-10 persen didukung oleh fondasi permodalan dan likuiditas yang kuat. Faktanya adalah, rasio kecukupan modal atau capital adequacy ratio (CAR) perseroan berada di level yang jauh di atas ketentuan minimum. Selain itu, rasio kredit terhadap dana pihak ketiga atau loan to deposit ratio (LDR) masih memberikan ruang untuk ekspansi kredit tanpa menimbulkan tekanan likuiditas yang berlebihan. Bukti ini memperkuat argumen bahwa kapasitas penyaluran kredit perseroan masih terbuka lebar.
Kualitas Aset dan Manajemen Risiko
Verifikasi terhadap indikator kualitas aset menunjukkan bahwa rasio kredit bermasalah atau non-performing loan (NPL) perseroan terjaga pada level yang rendah. Data menunjukkan bahwa manajemen risiko perseroan berjalan konservatif, dengan pencadangan yang memadai terhadap potensi risiko kredit. Hal ini bertentangan dengan kekhawatiran sebagian pihak yang menilai bahwa ekspansi kredit agresif selalu diikuti oleh penurunan kualitas aset. Berdasarkan verifikasi, perseroan menerapkan prinsip kehati-hatian dalam setiap proses pemberian kredit.
Perlu dicatat bahwa target pertumbuhan kredit 8-10 persen bukanlah angka yang bersifat final tanpa penyesuaian. Dalam praktiknya, perseroan dapat merevisi target apabila terjadi perubahan signifikan pada kondisi makroekonomi. Namun, hingga saat ini tidak ada indikasi resmi yang menyatakan adanya perubahan target tersebut. Sumber resmi dari manajemen menegaskan bahwa target yang telah ditetapkan masih menjadi acuan kerja perseroan.
Kesimpulan Verifikasi
Berdasarkan verifikasi terhadap klaim yang beredar, pernyataan bahwa BCA siap menyalurkan kredit sesuai target 8-10 persen dapat dikategorikan sebagai BENAR dengan catatan. Bukti kunci berupa CASA ratio 84,3 persen, permodalan yang kuat, serta kualitas aset yang terjaga mendukung kapasitas perseroan untuk merealisasikan target tersebut. Namun, realisasi akhir tetap bergantung pada dinamika permintaan kredit dan kondisi ekonomi makro. Data menunjukkan bahwa fondasi internal perseroan memadai, sementara faktor eksternal menjadi variabel yang perlu dicermati secara berkelanjutan. Klaim ini tidak menyesatkan selama dipahami sebagai target kerja, bukan sebagai jaminan hasil yang bersifat pasti.




Comments (0)